Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was ist intensive Viehzucht und extensive Viehzucht?
Intensive Viehzucht bezieht sich auf eine Form der Tierhaltung, bei der Tiere in geschlossenen Räumen oder Ställen gehalten werden und oft mit künstlichen Futtermitteln gefüttert werden. Es wird oft versucht, die Produktivität der Tiere zu maximieren, indem sie in engen Räumen gehalten werden. Bei der extensiven Viehzucht hingegen werden Tiere in offenen Weideflächen oder natürlichen Umgebungen gehalten, wo sie sich frei bewegen können und natürliche Nahrung finden. Es wird weniger auf die Maximierung der Produktivität geachtet und stattdessen Wert auf das Wohlergehen der Tiere und die Nachhaltigkeit der Landwirtschaft gelegt. **
Wann begann die Viehzucht?
Die Viehzucht begann vor etwa 10.000 Jahren, als die Menschen begannen, Wildtiere zu domestizieren und gezielt zu züchten. Dies markierte den Übergang von der Jäger- und Sammler-Gesellschaft zur sesshaften Landwirtschaft. Die ersten domestizierten Tiere waren wahrscheinlich Schafe, Ziegen und Rinder. Durch die Viehzucht konnten die Menschen eine zuverlässige Nahrungsquelle sichern und begannen, sesshafte Gemeinschaften aufzubauen. Heutzutage spielt die Viehzucht eine wichtige Rolle in der Ernährungssicherheit und Wirtschaft vieler Länder weltweit. **
Ähnliche Suchbegriffe für Viehzucht
Top-Angebote
Produkte zum Begriff Viehzucht:
-
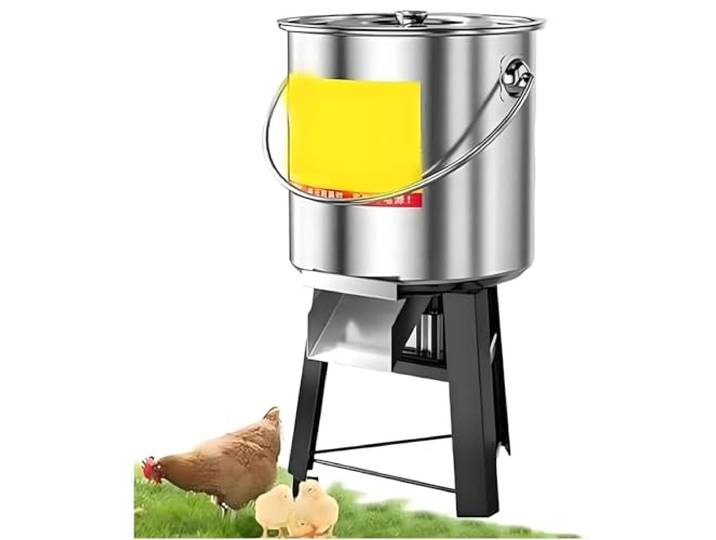
Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1800W)Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1800W). 【GEWERBLICHER ELEKTRISCHER GEMÜSESCHNEIDER】Angetrieben von einem 1000/1300/1500/1800-W-Motor und einer beeindruckenden Drehzahl von 3500 U/min verarbeitet dieser Gemüseschneider effizient 50 bis 100 kg Gemüse pro Stunde. Das spart Ihnen Zeit und Mühe und macht ihn ideal für mittlere bis große Geflügelzuchtbetriebe. 【BREITERER AUSWURF UND HOCHFESTE KLINGEN】Dieser elektrische Gemüseschneider verfügt über einen breiten Auswurf für einen schnellen Ausstoß und ist mit hochfesten Klingen ausgestattet, die mühelos verschiedene Gemüse- und Obstsorten verarbeiten. 【GEHÄUSE AUS LEBENSMITTELECHTEM EDELSTAHL】Der kleine Haushalts-Gemüsezerkleinerer ist mit einem robusten Edelstahlbehälter und -gehäuse ausgestattet und somit langlebig, rostbeständig und für den langfristigen Einsatz unter anspruchsvollen Bedingungen in der Landwirtschaft geeignet. Dicke Wurzeln und Stängel verschiedener Lebensmittel und Gemüse lassen sich mühelos zerkleinern. 【EINFACHE REINIGUNG & WARTUNG】Die gewerbliche Küchenmaschine verfügt über vollständig abnehmbare Komponenten, die eine schnelle und hygienische Reinigung nach jedem Gebrauch ermöglichen. 【HERVORRAGENDES WERKZEUG FÜR LANDWIRTSCHAFT & KÜCHE】Der Gemüsezerkleinerer ist ein Muss für Landwirte und Köche gleichermaßen und macht das mühsame manuelle Zerkleinern überflüssig. Er liefert gleichbleibende Ergebnisse und steigert die Effizienz bei jeder Fütterung und Zubereitung von Mahlzeiten. Farbe:One Color227,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1300W)Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1300W). 【GEWERBLICHER ELEKTRISCHER GEMÜSESCHNEIDER】Angetrieben von einem 1000/1300/1500/1800-W-Motor und einer beeindruckenden Drehzahl von 3500 U/min verarbeitet dieser Gemüseschneider effizient 50 bis 100 kg Gemüse pro Stunde. Das spart Ihnen Zeit und Mühe und macht ihn ideal für mittlere bis große Geflügelzuchtbetriebe. 【BREITERER AUSWURF UND HOCHFESTE KLINGEN】Dieser elektrische Gemüseschneider verfügt über einen breiten Auswurf für einen schnellen Ausstoß und ist mit hochfesten Klingen ausgestattet, die mühelos verschiedene Gemüse- und Obstsorten verarbeiten. 【GEHÄUSE AUS LEBENSMITTELECHTEM EDELSTAHL】Der kleine Haushalts-Gemüsezerkleinerer ist mit einem robusten Edelstahlbehälter und -gehäuse ausgestattet und somit langlebig, rostbeständig und für den langfristigen Einsatz unter anspruchsvollen Bedingungen in der Landwirtschaft geeignet. Dicke Wurzeln und Stängel verschiedener Lebensmittel und Gemüse lassen sich mühelos zerkleinern. 【EINFACHE REINIGUNG & WARTUNG】Die gewerbliche Küchenmaschine verfügt über vollständig abnehmbare Komponenten, die eine schnelle und hygienische Reinigung nach jedem Gebrauch ermöglichen. 【HERVORRAGENDES WERKZEUG FÜR LANDWIRTSCHAFT & KÜCHE】Der Gemüsezerkleinerer ist ein Muss für Landwirte und Köche gleichermaßen und macht das mühsame manuelle Zerkleinern überflüssig. Er liefert gleichbleibende Ergebnisse und steigert die Effizienz bei jeder Fütterung und Zubereitung von Mahlzeiten. Farbe:One Color207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Ackerbau und Viehzucht?
Was ist Ackerbau und Viehzucht? Ackerbau bezieht sich auf die Anbaumethoden von Pflanzen wie Getreide, Gemüse oder Obst auf landwirtschaftlichen Flächen. Dabei werden verschiedene Techniken wie Bodenbearbeitung, Aussaat, Düngung und Ernte angewendet. Viehzucht hingegen bezieht sich auf die Haltung und Zucht von Tieren wie Rindern, Schweinen, Schafen oder Hühnern für die Produktion von Fleisch, Milch, Eiern oder Wolle. Beide Bereiche sind wichtige Säulen der Landwirtschaft und tragen zur Versorgung der Bevölkerung mit Nahrungsmitteln bei. Durch eine nachhaltige Bewirtschaftung können Ackerbau und Viehzucht auch zum Schutz der Umwelt beitragen. **
-
Wann begann Ackerbau und Viehzucht?
Ackerbau und Viehzucht begannen vor etwa 10.000 bis 12.000 Jahren während der sogenannten neolithischen Revolution. Dies war eine Zeit, in der Menschen begannen, sesshaft zu werden und ihre Nahrungsmittel selbst anzubauen, anstatt sie zu sammeln und zu jagen. Die genaue Zeit und der Ort, an dem der Ackerbau und die Viehzucht begannen, variieren je nach Region, aber es wird allgemein angenommen, dass sie in verschiedenen Teilen der Welt unabhhängig voneinander entstanden sind. Diese Entwicklung hatte einen enormen Einfluss auf die menschliche Gesellschaft, da sie die Grundlage für die Entstehung von Städten, komplexen Gesellschaften und Zivilisationen legte. **
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **


Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Top-Angebote
Produkte zum Begriff Viehzucht:
-
Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1800W)Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1800W). 【GEWERBLICHER ELEKTRISCHER GEMÜSESCHNEIDER】Angetrieben von einem 1000/1300/1500/1800-W-Motor und einer beeindruckenden Drehzahl von 3500 U/min verarbeitet dieser Gemüseschneider effizient 50 bis 100 kg Gemüse pro Stunde. Das spart Ihnen Zeit und Mühe und macht ihn ideal für mittlere bis große Geflügelzuchtbetriebe. 【BREITERER AUSWURF UND HOCHFESTE KLINGEN】Dieser elektrische Gemüseschneider verfügt über einen breiten Auswurf für einen schnellen Ausstoß und ist mit hochfesten Klingen ausgestattet, die mühelos verschiedene Gemüse- und Obstsorten verarbeiten. 【GEHÄUSE AUS LEBENSMITTELECHTEM EDELSTAHL】Der kleine Haushalts-Gemüsezerkleinerer ist mit einem robusten Edelstahlbehälter und -gehäuse ausgestattet und somit langlebig, rostbeständig und für den langfristigen Einsatz unter anspruchsvollen Bedingungen in der Landwirtschaft geeignet. Dicke Wurzeln und Stängel verschiedener Lebensmittel und Gemüse lassen sich mühelos zerkleinern. 【EINFACHE REINIGUNG & WARTUNG】Die gewerbliche Küchenmaschine verfügt über vollständig abnehmbare Komponenten, die eine schnelle und hygienische Reinigung nach jedem Gebrauch ermöglichen. 【HERVORRAGENDES WERKZEUG FÜR LANDWIRTSCHAFT & KÜCHE】Der Gemüsezerkleinerer ist ein Muss für Landwirte und Köche gleichermaßen und macht das mühsame manuelle Zerkleinern überflüssig. Er liefert gleichbleibende Ergebnisse und steigert die Effizienz bei jeder Fütterung und Zubereitung von Mahlzeiten. Farbe:One Color227,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist intensive Viehzucht und extensive Viehzucht?
Intensive Viehzucht bezieht sich auf eine Form der Tierhaltung, bei der Tiere in geschlossenen Räumen oder Ställen gehalten werden und oft mit künstlichen Futtermitteln gefüttert werden. Es wird oft versucht, die Produktivität der Tiere zu maximieren, indem sie in engen Räumen gehalten werden. Bei der extensiven Viehzucht hingegen werden Tiere in offenen Weideflächen oder natürlichen Umgebungen gehalten, wo sie sich frei bewegen können und natürliche Nahrung finden. Es wird weniger auf die Maximierung der Produktivität geachtet und stattdessen Wert auf das Wohlergehen der Tiere und die Nachhaltigkeit der Landwirtschaft gelegt. **
-
Wann begann die Viehzucht?
Die Viehzucht begann vor etwa 10.000 Jahren, als die Menschen begannen, Wildtiere zu domestizieren und gezielt zu züchten. Dies markierte den Übergang von der Jäger- und Sammler-Gesellschaft zur sesshaften Landwirtschaft. Die ersten domestizierten Tiere waren wahrscheinlich Schafe, Ziegen und Rinder. Durch die Viehzucht konnten die Menschen eine zuverlässige Nahrungsquelle sichern und begannen, sesshafte Gemeinschaften aufzubauen. Heutzutage spielt die Viehzucht eine wichtige Rolle in der Ernährungssicherheit und Wirtschaft vieler Länder weltweit. **
-
Was ist Ackerbau und Viehzucht?
Was ist Ackerbau und Viehzucht? Ackerbau bezieht sich auf die Anbaumethoden von Pflanzen wie Getreide, Gemüse oder Obst auf landwirtschaftlichen Flächen. Dabei werden verschiedene Techniken wie Bodenbearbeitung, Aussaat, Düngung und Ernte angewendet. Viehzucht hingegen bezieht sich auf die Haltung und Zucht von Tieren wie Rindern, Schweinen, Schafen oder Hühnern für die Produktion von Fleisch, Milch, Eiern oder Wolle. Beide Bereiche sind wichtige Säulen der Landwirtschaft und tragen zur Versorgung der Bevölkerung mit Nahrungsmitteln bei. Durch eine nachhaltige Bewirtschaftung können Ackerbau und Viehzucht auch zum Schutz der Umwelt beitragen. **
-
Wann begann Ackerbau und Viehzucht?
Ackerbau und Viehzucht begannen vor etwa 10.000 bis 12.000 Jahren während der sogenannten neolithischen Revolution. Dies war eine Zeit, in der Menschen begannen, sesshaft zu werden und ihre Nahrungsmittel selbst anzubauen, anstatt sie zu sammeln und zu jagen. Die genaue Zeit und der Ort, an dem der Ackerbau und die Viehzucht begannen, variieren je nach Region, aber es wird allgemein angenommen, dass sie in verschiedenen Teilen der Welt unabhhängig voneinander entstanden sind. Diese Entwicklung hatte einen enormen Einfluss auf die menschliche Gesellschaft, da sie die Grundlage für die Entstehung von Städten, komplexen Gesellschaften und Zivilisationen legte. **
Ähnliche Suchbegriffe für Viehzucht
-
Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1300W)Gewerblicher Futterhäcksler, Kleiner Geflügelfutterzerkleinerer Gemüsehäcksler 50-100 Kg/H, Mit 4 Ersatzmessern, 30 Cm Vergrößerter Futtereinlass Für Landwirtschaft, Viehzucht Und Viehzucht(1300W). 【GEWERBLICHER ELEKTRISCHER GEMÜSESCHNEIDER】Angetrieben von einem 1000/1300/1500/1800-W-Motor und einer beeindruckenden Drehzahl von 3500 U/min verarbeitet dieser Gemüseschneider effizient 50 bis 100 kg Gemüse pro Stunde. Das spart Ihnen Zeit und Mühe und macht ihn ideal für mittlere bis große Geflügelzuchtbetriebe. 【BREITERER AUSWURF UND HOCHFESTE KLINGEN】Dieser elektrische Gemüseschneider verfügt über einen breiten Auswurf für einen schnellen Ausstoß und ist mit hochfesten Klingen ausgestattet, die mühelos verschiedene Gemüse- und Obstsorten verarbeiten. 【GEHÄUSE AUS LEBENSMITTELECHTEM EDELSTAHL】Der kleine Haushalts-Gemüsezerkleinerer ist mit einem robusten Edelstahlbehälter und -gehäuse ausgestattet und somit langlebig, rostbeständig und für den langfristigen Einsatz unter anspruchsvollen Bedingungen in der Landwirtschaft geeignet. Dicke Wurzeln und Stängel verschiedener Lebensmittel und Gemüse lassen sich mühelos zerkleinern. 【EINFACHE REINIGUNG & WARTUNG】Die gewerbliche Küchenmaschine verfügt über vollständig abnehmbare Komponenten, die eine schnelle und hygienische Reinigung nach jedem Gebrauch ermöglichen. 【HERVORRAGENDES WERKZEUG FÜR LANDWIRTSCHAFT & KÜCHE】Der Gemüsezerkleinerer ist ein Muss für Landwirte und Köche gleichermaßen und macht das mühsame manuelle Zerkleinern überflüssig. Er liefert gleichbleibende Ergebnisse und steigert die Effizienz bei jeder Fütterung und Zubereitung von Mahlzeiten. Farbe:One Color207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.