Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **

Ähnliche Suchbegriffe für Zwecke
Top-Angebote
Produkte zum Begriff Zwecke:
-
Gox Sauerstoff für Medizinische Zwecke Sixpack 36 LWichtige Hinweise (Pflichtangaben): Gox - Sauerstoff medizinisch. Anwendungsgebiete: zum Inhalieren. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Gox - Sauerstoff medizinisch, Reinheitsgrad von > 99,5 Vol.-% Wirkstoff: Sauerstoff Medizinischer Sauerstoff aus der Dose: Sie möchten Ihre Gesundheit unterstützen? Oder möchten Sie Ihre Zellen mit Hilfe von Sauerstoff vor dem Altern schützen? Wir bieten Ihnen Sauerstoff Dosen für die tägliche Unterstützung Ihres Körpers. Ob zu Hause, im Büro, vor oder nach dem Sport, Lungentrainer und Sportler bestätigen den positiven Effekt der Sauerstofftherapie oder einer intensiven Sauerstoffkur. Medizinischer Sauerstoff wirkt positiv auf den gesamten Organismus. Sie haben mit den unterschiedlichen Produktgrößen die Möglichkeit, jederzeit die passende Sauerstoffdose in Reichweite zu haben. Stecken Sie die kleine Sauerstoff Dose in die Handtasche oder den Aktenkoffer und die große Sauerstoff Dose in die Sporttasche, aber auch für zu Hause bieten wir Ihnen den Sauerstoffkonzentrator in der passenden Größe an. Wir verarbeiten medizinischen Sauerstoff, welcher von Lungentrainern empfohlen wird. Der Erfolg unserer Sauerstoffdosen lässt sich mit einem Pulsoximeter messen. Bleiben Sie länger jung und frisch mit Sauerstoff von GOX! Anwendung: Inhalationsmaske abnehmen und umgekehrt auf die Dose setzen. Entnahmehebel einklappen und die Inhalationsmaske über Mund und Nase setzen. Dann den Entnahmehebel 1-2 Sekunden mit dem Daumen nach unten drücken und dabei tief einatmen. pro Anwendung mindestens fünfmal einatmen. Anzuwenden bei Zuständen einer Sauerstoffverknappung. Die Dose enthält keine Zusatz- oder Konservierungsstoffe. Der Sauerstoff ist geruchs- und geschmacksneutral. Darreichungsformen: Einzeldosen: 4 l und 6 l. Sixpack: 6 x 4 l und 6 x 6 l. Bigpack: 20 x 4 l und 10 x 6 l. Fatpack: 48 x 4 l und 48 x 6 l. GOX GmbH Böttgerstrasse 4 D-89231 Neu-Ulm Telefon: ჽ(0)7 31 - 70 47 94 - 70 Telefax: ჽ(0)7 31 - 70 47 94 - 71 E-Mail: info@gox.de www.gox.de Quelle: Angaben der Packungsbeilage und der Verpackung Stand: 04/201653,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensbewertung für substanzsteuerliche Zwecke, Fachbücher von Jens MüllerÜber 50 Jahre wurde das Stuttgarter Verfahren verwendet, um den Wert nicht börsennotierter Unternehmen für die Erbschaft-, Schenkung- und Vermögensteuer zu bestimmen. Durch das Urteil des Bundesverfassungsgerichts vom 07.11.2006 ist der Gesetzgeber verpflichtet, die Erbschaftsteuer zu reformieren und eine marktnahe Bewertung von Unternehmensvermögen sicherzustellen. Auf der Basis einer umfangreichen empirischen Analyse geht Jens Müller den Fragen nach, wie stark eine Bewertung durch das Stuttgarter Verfahren von Marktwerten abweicht und in welchen Fällen eine akzeptable Approximation des Marktwertes erreicht wird. In der Praxis wird das Multiplikatorverfahren häufig zur Bewertung nicht börsennotierter Unternehmen verwendet. Der Autor untersucht, in welcher Form dieses Verfahren auch für steuerliche Zwecke geeignet ist und zeigt auf, mit welchen Schätzfehlern zu rechnen ist.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Zwecke:
-
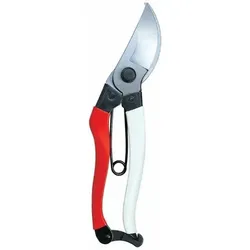
103 Gartenschere für allgemeine Zwecke, , Die Okatsune 103 ist eine japanische Gartenschere für allgemeine Zwecke, die bei ihrem einfachen Design den maximalen Komfort im Einsatz sichert. Diese Gartenschere ist trotz ein Leichtgewicht sehr robust. , , , Die Klingen bleiben selbst bei regelmäßiger Verwendung lange scharf und ermöglichen einen sauberen und präzisen Schnitt in das Holz ohne besondere Anstrengung. Sie werden auf einzigartige Weise aus feinstem IZUMO YASUGI-Stahl geschmiedet und weisen einen sehr hohen Rockwell-Härtegrad von 60,0 bis 61,0 auf. Außerdem sind die Klingen dieser Gartenschere ganz einfach zu schleifen. Dafür ist der Okatsune Wetzstein (Okatsune 412), der ebenso in unserem Shop zu kaufen ist, perfekt geeignet. , , Die Klinge ist in zwei Winkeln geschliffen und schneidet problemlos auch das Holz durch, ohne die Pflanze zu beschädigen. Die V-Form der Feder garantiert ein sanftes Schließen der Schere. , , Die Gartenschere bietet ein Verriegelungssystem, das einfach und bequem mit einer Hand bedient werden kann. , Die Länge von Okatsune 103 beträgt insgesamt 200 mm (davon 55 mm die Klinge). Die Schere ist besonders gut für Blumenschnitt, Astschnitt (bis ca. 2-2,5 cm Durchmesser), Kletterpflanzen, Obstbaumschnitt, Rebschnitt und Rosenschnitt geeignet.60,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gox Sauerstoff für Medizinische Zwecke Einzeldose 4 LWichtige Hinweise (Pflichtangaben): Gox - Sauerstoff medizinisch. Anwendungsgebiete: zum Inhalieren. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Gox - Sauerstoff medizinisch, Reinheitsgrad von > 99,5 Vol.-% Wirkstoff: Sauerstoff Medizinischer Sauerstoff aus der Dose: Sie möchten Ihre Gesundheit unterstützen? Oder möchten Sie Ihre Zellen mit Hilfe von Sauerstoff vor dem Altern schützen? Wir bieten Ihnen Sauerstoff Dosen für die tägliche Unterstützung Ihres Körpers. Ob zu Hause, im Büro, vor oder nach dem Sport, Lungentrainer und Sportler bestätigen den positiven Effekt der Sauerstofftherapie oder einer intensiven Sauerstoffkur. Medizinischer Sauerstoff wirkt positiv auf den gesamten Organismus. Sie haben mit den unterschiedlichen Produktgrößen die Möglichkeit, jederzeit die passende Sauerstoffdose in Reichweite zu haben. Stecken Sie die kleine Sauerstoff Dose in die Handtasche oder den Aktenkoffer und die große Sauerstoff Dose in die Sporttasche, aber auch für zu Hause bieten wir Ihnen den Sauerstoffkonzentrator in der passenden Größe an. Wir verarbeiten medizinischen Sauerstoff, welcher von Lungentrainern empfohlen wird. Der Erfolg unserer Sauerstoffdosen lässt sich mit einem Pulsoximeter messen. Bleiben Sie länger jung und frisch mit Sauerstoff von GOX! Anwendung: Inhalationsmaske abnehmen und umgekehrt auf die Dose setzen. Entnahmehebel einklappen und die Inhalationsmaske über Mund und Nase setzen. Dann den Entnahmehebel 1-2 Sekunden mit dem Daumen nach unten drücken und dabei tief einatmen. pro Anwendung mindestens fünfmal einatmen. Anzuwenden bei Zuständen einer Sauerstoffverknappung. Die Dose enthält keine Zusatz- oder Konservierungsstoffe. Der Sauerstoff ist geruchs- und geschmacksneutral. Darreichungsformen: Einzeldosen: 4 l und 6 l. Sixpack: 6 x 4 l und 6 x 6 l. Bigpack: 20 x 4 l und 10 x 6 l. Fatpack: 48 x 4 l und 48 x 6 l. GOX GmbH Böttgerstrasse 4 D-89231 Neu-Ulm Telefon: ჽ(0)7 31 - 70 47 94 - 70 Telefax: ჽ(0)7 31 - 70 47 94 - 71 E-Mail: info@gox.de www.gox.de Quelle: Angaben der Packungsbeilage und der Verpackung Stand: 06/20168,33 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Gox Sauerstoff für Medizinische Zwecke Sixpack 36 LWichtige Hinweise (Pflichtangaben): Gox - Sauerstoff medizinisch. Anwendungsgebiete: zum Inhalieren. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Gox - Sauerstoff medizinisch, Reinheitsgrad von > 99,5 Vol.-% Wirkstoff: Sauerstoff Medizinischer Sauerstoff aus der Dose: Sie möchten Ihre Gesundheit unterstützen? Oder möchten Sie Ihre Zellen mit Hilfe von Sauerstoff vor dem Altern schützen? Wir bieten Ihnen Sauerstoff Dosen für die tägliche Unterstützung Ihres Körpers. Ob zu Hause, im Büro, vor oder nach dem Sport, Lungentrainer und Sportler bestätigen den positiven Effekt der Sauerstofftherapie oder einer intensiven Sauerstoffkur. Medizinischer Sauerstoff wirkt positiv auf den gesamten Organismus. Sie haben mit den unterschiedlichen Produktgrößen die Möglichkeit, jederzeit die passende Sauerstoffdose in Reichweite zu haben. Stecken Sie die kleine Sauerstoff Dose in die Handtasche oder den Aktenkoffer und die große Sauerstoff Dose in die Sporttasche, aber auch für zu Hause bieten wir Ihnen den Sauerstoffkonzentrator in der passenden Größe an. Wir verarbeiten medizinischen Sauerstoff, welcher von Lungentrainern empfohlen wird. Der Erfolg unserer Sauerstoffdosen lässt sich mit einem Pulsoximeter messen. Bleiben Sie länger jung und frisch mit Sauerstoff von GOX! Anwendung: Inhalationsmaske abnehmen und umgekehrt auf die Dose setzen. Entnahmehebel einklappen und die Inhalationsmaske über Mund und Nase setzen. Dann den Entnahmehebel 1-2 Sekunden mit dem Daumen nach unten drücken und dabei tief einatmen. pro Anwendung mindestens fünfmal einatmen. Anzuwenden bei Zuständen einer Sauerstoffverknappung. Die Dose enthält keine Zusatz- oder Konservierungsstoffe. Der Sauerstoff ist geruchs- und geschmacksneutral. Darreichungsformen: Einzeldosen: 4 l und 6 l. Sixpack: 6 x 4 l und 6 x 6 l. Bigpack: 20 x 4 l und 10 x 6 l. Fatpack: 48 x 4 l und 48 x 6 l. GOX GmbH Böttgerstrasse 4 D-89231 Neu-Ulm Telefon: ჽ(0)7 31 - 70 47 94 - 70 Telefax: ჽ(0)7 31 - 70 47 94 - 71 E-Mail: info@gox.de www.gox.de Quelle: Angaben der Packungsbeilage und der Verpackung Stand: 04/201653,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Zwecke
-
Unternehmensbewertung für substanzsteuerliche Zwecke, Fachbücher von Jens MüllerÜber 50 Jahre wurde das Stuttgarter Verfahren verwendet, um den Wert nicht börsennotierter Unternehmen für die Erbschaft-, Schenkung- und Vermögensteuer zu bestimmen. Durch das Urteil des Bundesverfassungsgerichts vom 07.11.2006 ist der Gesetzgeber verpflichtet, die Erbschaftsteuer zu reformieren und eine marktnahe Bewertung von Unternehmensvermögen sicherzustellen. Auf der Basis einer umfangreichen empirischen Analyse geht Jens Müller den Fragen nach, wie stark eine Bewertung durch das Stuttgarter Verfahren von Marktwerten abweicht und in welchen Fällen eine akzeptable Approximation des Marktwertes erreicht wird. In der Praxis wird das Multiplikatorverfahren häufig zur Bewertung nicht börsennotierter Unternehmen verwendet. Der Autor untersucht, in welcher Form dieses Verfahren auch für steuerliche Zwecke geeignet ist und zeigt auf, mit welchen Schätzfehlern zu rechnen ist.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwecke im Recht des Verfassungsstaates, Fachbücher von Thomas WischmeyerAlltäglich und wie selbstverständlich arbeiten Juristen mit den Zwecken einer Norm. Zugleich irritiert der Zweck im Recht seit Jhering nachhaltig Rechtstheorie und Rechtsdogmatik. So gilt etwa die Orientierung am Zweck als Chiffre für Methodensynkretismus und die Zweckmässigkeit wird der Rechtmässigkeit entgegengesetzt. Vor diesem Hintergrund unterzieht Thomas Wischmeyer das schwierige und facettenreiche Verhältnis des Rechts zum Zweckbegriff einer umfassenden genealogischen Rekonstruktion und einer kritischen theoretischen Analyse. Dabei zeigt sich, dass Zwecke als Thema im Verfassungsstaat nur noch im Plural buchstabiert werden können. Vor allem aber wird so erst das eigentlich praktische Problem der Rede von Zwecken im Recht sichtbar: Wer soll es sein, der rechtlich relevante Zwecke setzt? Beruht die demokratische Idee von der Rechtsetzung als Zwecksetzung auf einem intentionalen Fehl.94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Talkum weiß für technische Zwecke silikonfrei 500gr Streudose - weißDie E-COLL Talkum Flasche eignet sich zur Gummipflege, als Polier- und Gleitmittel und als Füllstoff oder auch als Trennmittel für Gummiprodukte. Das silikonfreie E-COLL Talkum verfügt für beste Arbeitsergebnisse über gute Gleit- und Trenneigenschaften. Das Pulver verringert die Reibung zwischen zwei Produkten. Das Talkum lässt sich für wirtschaftliches Arbeiten gut verteilen und dosieren.7,06 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.