Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Welcher Typ, Typ 1 oder Typ 2?
Es gibt zwei Haupttypen von Diabetes: Typ 1 und Typ 2. Typ 1 tritt normalerweise in jungen Jahren auf und wird durch eine Autoimmunreaktion verursacht, bei der die Bauchspeicheldrüse keine Insulin produziert. Typ 2 tritt normalerweise im Erwachsenenalter auf und wird durch eine Kombination von genetischen Faktoren und Lebensstilfaktoren wie Übergewicht und Bewegungsmangel verursacht. **
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **

Ähnliche Suchbegriffe für Typ
Top-Angebote
Produkte zum Begriff Typ:
-
SMA 'RS485 Schnittstelle Typ Dat '(0% MwSt §12 III UstG)RS485 Schnittstelle Typ Datenmodul als Nachrüstsatz für: STP xxxxTL-30 Für TL-21 / TLST / TripowerTL-10 / TL-30 Artikelnummer DM-485CB-10 Marke SMA Hersteller SMA Herstellungsland Deutschland Weitere Informationen Garantie in Jahren 5 HS-code 84719000 Geeignet für Photovoltaik Art des Zubehörs Sonstige138,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
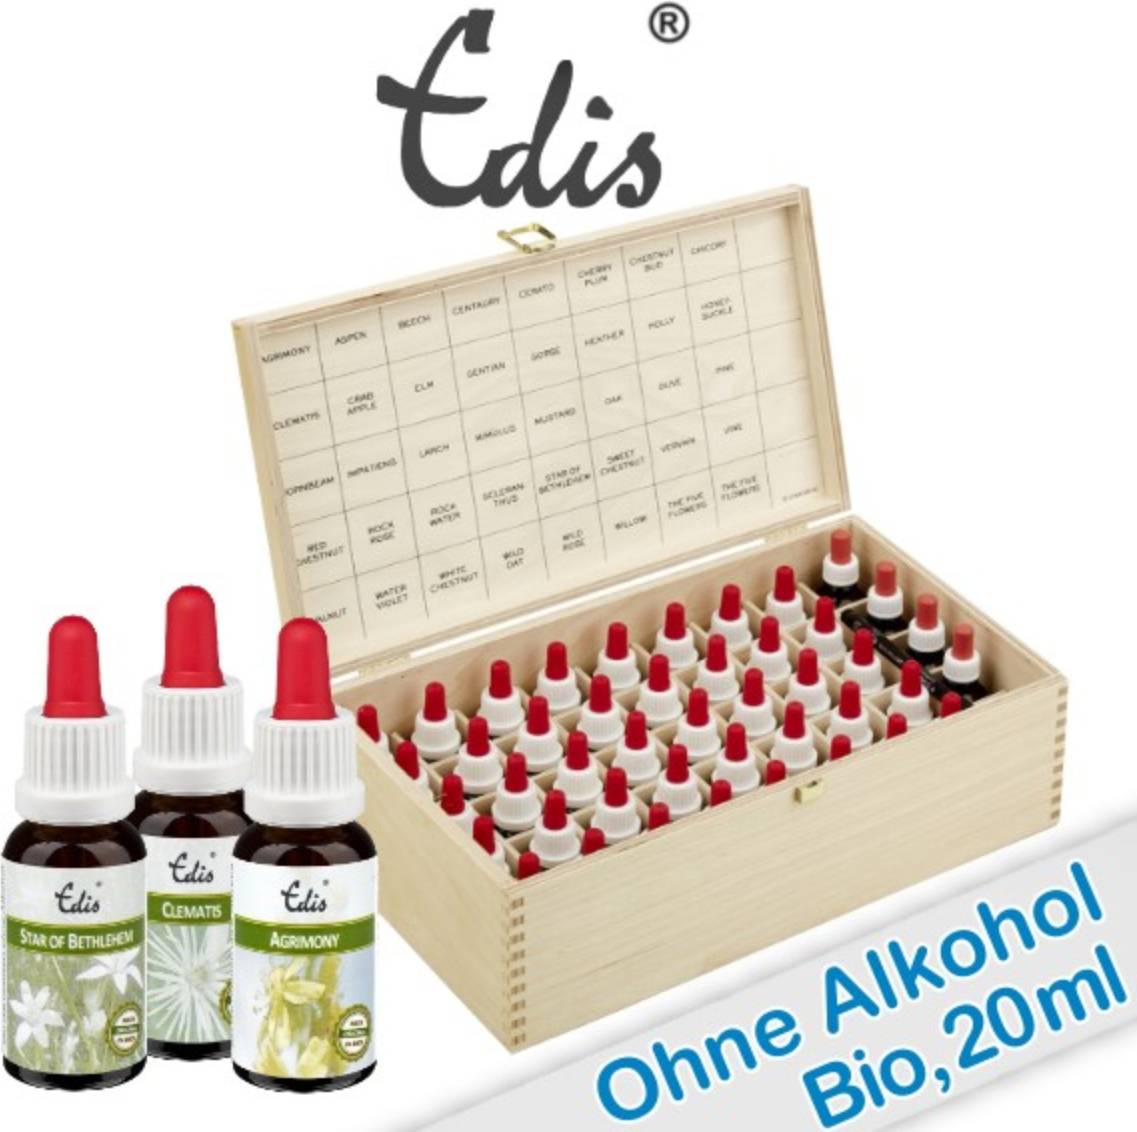
Edis * 20ml alk.-frei Bachblüten Set in Holzbox Typ HB3Edis * 20ml alk.-frei Bachblüten Set in Holzbox Typ HB3 - EDIS ORIGINAL: Kraftvolle Schweizer Bachblüten - ALKOHOLFREI: Konserviert mit Agavensirup. - STARK: Vegan, laktosefrei, glutenfrei. Ohne Alkohol - Mit Agavendicksaft. 20 ml Apothekenflaschen mit rot/weissen Glaspipetten. Beschreibung: Lange haltbar (ab Herstellung mindestens 4 Jahre) durch Konservierung mit dem Saft der blauen Agave. Unverzichtbar für Anwender, die Alkohol ablehnen. Ausgezeichnete Bachblüten Apotheke. Original Rezeptur nach Dr. Bach. Das alles erhalten Sie von uns mit diesem Set: - 38 Original 20 ml Edis Stockbottles sowie 2x Five Flowers (Notfalltropfen). Alle nach Dr. Bach in * Qualität. In braunen Apothekenflaschen mit rot/weissen Glaspipetten. - 1 helle freundliche Holzbox mit 45 Fächern. - 4 Mischfläschchen 20ml mit Pipettenverschluss. - 10 Etiketten samt Faserstift zum Beschriften Ihrer Mischfläschchen. - Ausführliche Gebrauchsanleitungen des Bachblüten Instituts Schweiz. - Verpackt in einer Schutzbox au307,89 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **

Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Welchen Router-Typ bevorzugst du, Typ A oder Typ B?
Ich habe keine Präferenz für einen bestimmten Router-Typ. Meine Wahl hängt von den spezifischen Anforderungen und Funktionen ab, die ich benötige. Es ist wichtig, dass der Router zuverlässig ist, eine gute Reichweite hat und die gewünschten Funktionen wie z.B. Dual-Band-WLAN oder VPN-Unterstützung bietet. **
Top-Angebote
Produkte zum Begriff Typ:
-
Silikonspray Typ S, FCKW-frei, Sprühdose mit 400 mlLEO Silikonöl, als Gleit- und Trennmittel; Produktinformation - Trennmittel - Gleitmittel - Schmiermittel Eigenschaften: - Schmiermittel - temperaturbeständig von ca. -50°C bis ca. +250°C Anwendungsgebiete: - Trennmittel für die Kunststofftechnik - Thermo- und Duroplaste, Kautschuk (außer Silikonkautschuk), stets Test auf Eignung vornehmen! - Gleit- und Trennöl für die Papier-, Holz-, Druckerei- und Verpackungsindustrie - Trenn- und Gleitmittel für die Schaumstoff- und Textilverarbeitung - dient als Montagehilfe, z. B. bei Schlauchverbindungen - Pflegemittel für viele Kunststoffoberflächen usw., jedoch stets Test auf Eignung vornehmen Anwendung: Unsere Angaben sind Empfehlungen aufgrund unserer Erfahrungen. Ohne Prüfung auf Eignung für den jeweiligen Einsatzzweck und ohne Vorversuche, sowie bei unsachgemäßer Handhabung keinerlei Haftung für eventuelle Schäden. Dose schütteln. Aus 20 - 30 cm dünn aufsprühen. WICHTIG: Nicht verwenden, wenn Teile nachbehandelt (lackiert, bedruckt usw.) werden sollen! Wirkstoff nicht auf den Boden gelangen lassen - Rutschgefahr! Nur für den gewerblichen Gebrauch! Stets vor Einsatz Sicherheitsdatenblatt beachten.10,23 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
SMA 'RS485 Schnittstelle Typ Dat '(0% MwSt §12 III UstG)RS485 Schnittstelle Typ Datenmodul als Nachrüstsatz für: STP xxxxTL-30 Für TL-21 / TLST / TripowerTL-10 / TL-30 Artikelnummer DM-485CB-10 Marke SMA Hersteller SMA Herstellungsland Deutschland Weitere Informationen Garantie in Jahren 5 HS-code 84719000 Geeignet für Photovoltaik Art des Zubehörs Sonstige138,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Typ, Typ 1 oder Typ 2?
Es gibt zwei Haupttypen von Diabetes: Typ 1 und Typ 2. Typ 1 tritt normalerweise in jungen Jahren auf und wird durch eine Autoimmunreaktion verursacht, bei der die Bauchspeicheldrüse keine Insulin produziert. Typ 2 tritt normalerweise im Erwachsenenalter auf und wird durch eine Kombination von genetischen Faktoren und Lebensstilfaktoren wie Übergewicht und Bewegungsmangel verursacht. **
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
Ähnliche Suchbegriffe für Typ
-
Edis * 20ml alk.-frei Bachblüten Set in Holzbox Typ HB3Edis * 20ml alk.-frei Bachblüten Set in Holzbox Typ HB3 - EDIS ORIGINAL: Kraftvolle Schweizer Bachblüten - ALKOHOLFREI: Konserviert mit Agavensirup. - STARK: Vegan, laktosefrei, glutenfrei. Ohne Alkohol - Mit Agavendicksaft. 20 ml Apothekenflaschen mit rot/weissen Glaspipetten. Beschreibung: Lange haltbar (ab Herstellung mindestens 4 Jahre) durch Konservierung mit dem Saft der blauen Agave. Unverzichtbar für Anwender, die Alkohol ablehnen. Ausgezeichnete Bachblüten Apotheke. Original Rezeptur nach Dr. Bach. Das alles erhalten Sie von uns mit diesem Set: - 38 Original 20 ml Edis Stockbottles sowie 2x Five Flowers (Notfalltropfen). Alle nach Dr. Bach in * Qualität. In braunen Apothekenflaschen mit rot/weissen Glaspipetten. - 1 helle freundliche Holzbox mit 45 Fächern. - 4 Mischfläschchen 20ml mit Pipettenverschluss. - 10 Etiketten samt Faserstift zum Beschriften Ihrer Mischfläschchen. - Ausführliche Gebrauchsanleitungen des Bachblüten Instituts Schweiz. - Verpackt in einer Schutzbox au307,89 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
JA Solar '435W N-Typ Bifaziales Doppe '(0% MwSt §12 III UstG)435W N-Typ Bifaziales Doppelglas All Black mit MC4 SKU: JAM54D-41-435-LB-AB-MC4 JA Solar ist seit 2010 der weltweit führende Hersteller von Solarzellen und behauptet sich seit 2012 als führender Modullieferant. Diese Module werden mit der neuesten MBB n-Typ Solarzelle und Halbzellenkonfiguration betrieben und haben eine höhere Ausgangsleistung, eine geringere LID, eine bessere Reaktion auf schwache Beleuchtung und einen besseren Temperaturkoeffizienten. Zwischen Glas und Modul ist eine transparente Zwischenfolie platziert, sodass die All Black Optik von beiden Seiten zur Geltung kommt. Leistung: 435W Wirkungsgrad: 21.8% Breite: 1,134mm Höhe: 1,762mm Preis pro Watt: (20.5c/Wp) Höhere Stromerzeugung, bessere LCOE Bessere Reaktion auf schwache Beleuchtungsstärke Besserer Temperaturkoeffizient 25 Jahre Produktgarantie 30 Jahre Garantie auf die lineare Leistungsabgabe89,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Solarspace 'SSA-54HDB 500W N-Typ Bifazi '(0% MwSt §12 III UstG)Maximale Ausgangsleistung (Pmax) ca. 510 W Modulwirkungsgrad ca. 22,93 % Leerlaufspannung (Voc) 40,52 V Maximale Leistungsspannung (Vmp) 33,72 V Kurzschlussstrom (Isc) 15,91 A83,65 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Welchen Router-Typ bevorzugst du, Typ A oder Typ B?
Ich habe keine Präferenz für einen bestimmten Router-Typ. Meine Wahl hängt von den spezifischen Anforderungen und Funktionen ab, die ich benötige. Es ist wichtig, dass der Router zuverlässig ist, eine gute Reichweite hat und die gewünschten Funktionen wie z.B. Dual-Band-WLAN oder VPN-Unterstützung bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.