Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Wie tief muss ein Tiefbrunnen normalerweise gebohrt werden, um an Grundwasserreserven zu gelangen? Gibt es spezielle Techniken zur Wartung und Reinigung von Tiefbrunnen?
Ein Tiefbrunnen muss normalerweise zwischen 20 und 100 Metern tief gebohrt werden, um an Grundwasserreserven zu gelangen. Zur Wartung und Reinigung von Tiefbrunnen werden spezielle Techniken wie das Spülen mit Wasser oder Chemikalien sowie das Entfernen von Ablagerungen und Verunreinigungen verwendet. Es ist wichtig, regelmäßige Inspektionen und Wartungsarbeiten durchzuführen, um die Effizienz und Langlebigkeit des Tiefbrunnens zu gewährleisten. **
Wie tief muss ein Tiefbrunnen gebohrt werden, um eine ausreichende Wasserversorgung sicherzustellen?
Die Tiefe eines Tiefbrunnens hängt von verschiedenen Faktoren ab, wie z.B. der geologischen Beschaffenheit des Bodens und dem Wasserbedarf. In der Regel muss ein Tiefbrunnen zwischen 20 und 100 Metern tief gebohrt werden, um eine ausreichende Wasserversorgung sicherzustellen. Es ist ratsam, vor dem Bohren eine professionelle Beratung durch einen Fachmann einzuholen. **

Ähnliche Suchbegriffe für Tiefbrunnen
Top-Angebote
Produkte zum Begriff Tiefbrunnen:
-
220 W Tiefbrunnen-Tauchpumpe, Edelstahl-Schraubwasser für Bewässerung, 1,2 m³/h, hoher Durchfluss, 30 m Förderhöhe, 10 m NetzkabelFunktion:1. Tiefbrunnenpumpe: Bei dieser 220-W-Brunnenpumpe handelt es sich um eine einzelne Exzenterschneckenpumpe mit einem elastischen Stator, der die Schnecke abdeckt. Sie liefert eine maximale Durchflussrate von 1,2 m³/h und eine Hubhöhe von 30 Metern und eignet sich für die Bewässerung auf Bauernhöfen oder Ranches 2. Stromversorgung: Funktioniert effizient mit einer Batterie oder einem 300-W-Solarpanel (nicht im Lieferumfang enthalten). Es wird empfohlen, einen MPPT-Controller für den direkten Solaranschluss hinzuzufügen, was es zu einer energieeffizienten Lösung für verschiedene Wasserversorgungen macht 3. 4. 5. Benutzerfreundliches Design: Die Pumpe ist mit zwei Seildurchgangslöchern ausgestattet, die dem Benutzer das Einsetzen oder Entfernen der Pumpe aus dem Bohrloch erleichtern. Sie ist mit einem 10 Meter langen Netzkabel ausgestattet, das für den Einsatz in tieferen Bohrlöchern geeignet ist Spezifikation:Artikeltyp: Tiefbrunnen-Tauchpumpe Material: Edelstahl, Gummi, Kupfer346,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehrwertsteuer (MwSt.): Einführung und Auswirkungen, Taschenbuch von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9Mehrwertsteuer (mwst.): Einführung Und Auswirkungen, Taschenbuch Von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie werden Tiefbrunnen gebohrt und welche Vorteile bieten sie für die Wasserversorgung?
Tiefbrunnen werden mit speziellen Bohrgeräten in den Boden gebohrt, um an tiefer liegende Grundwasserreserven zu gelangen. Sie bieten den Vorteil, dass sie eine zuverlässige und saubere Wasserversorgung ermöglichen, da das Wasser aus tieferen Schichten meist von besserer Qualität ist. Zudem sind Tiefbrunnen weniger anfällig für äußere Einflüsse wie Verschmutzung oder Trockenheit. **
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **


Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Top-Angebote
Produkte zum Begriff Tiefbrunnen:
-
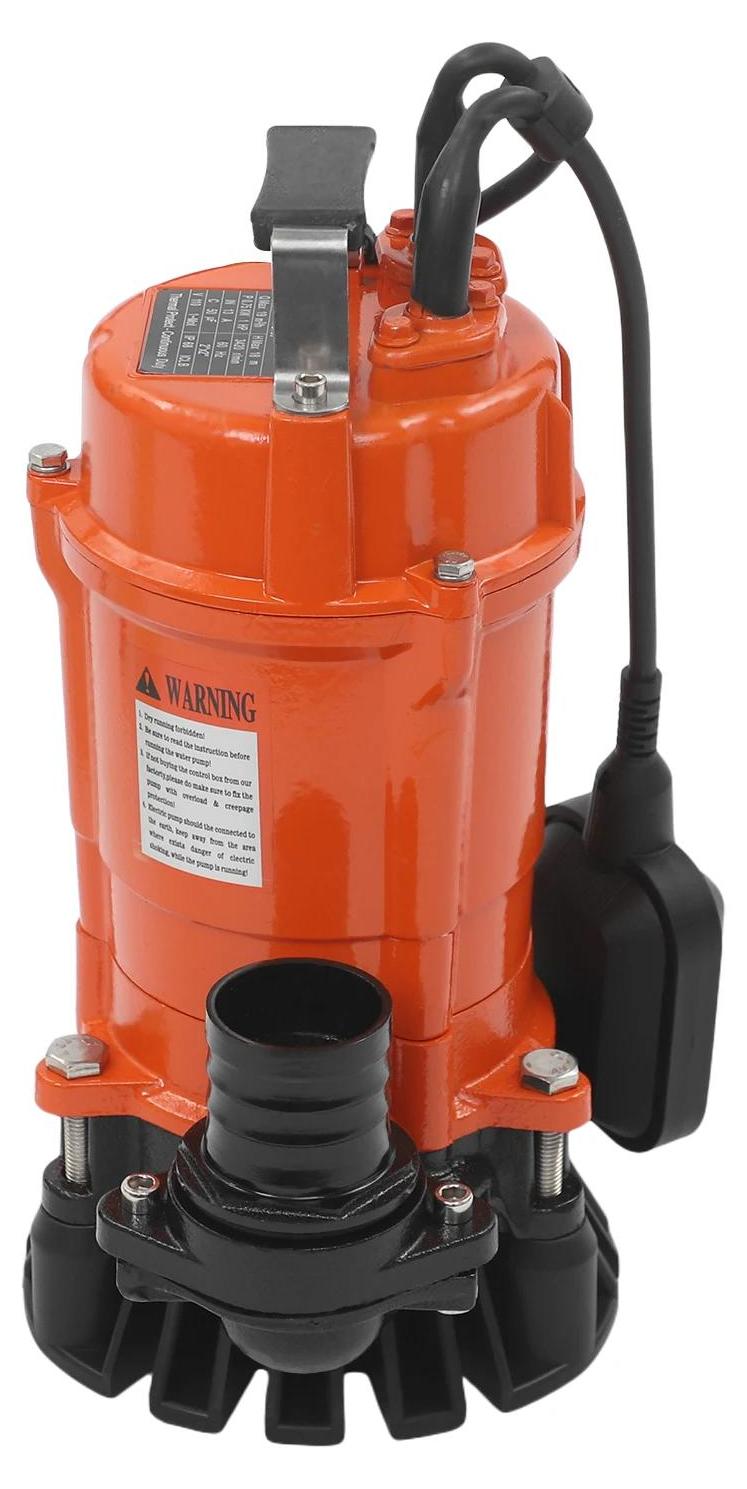
Abwasserpumpe - Tiefbrunnen Tauchpumpe - 750 W - Edelstahl - Selbstansaugend - Entwässerung & Bewässerung - OrangeLeistungsstarke 750W-Tauchpumpe für Abwasser - orange AusführungDiese robuste Edelstahl-Abwasserpumpe mit 750 W ist die zuverlässige Lösung für das Ab- und Umpumpen von Schmutzwasser in Außenlagertanks, Kellern, Kanälen, Sickergruben, Fensterlichtschächten, überschwemmten Bereichen und Klärbecken. Dank hoher Förderleistung eignet sie sich ebenso für Bewässerung, Garten, Hofreinigung und Autowäsche. Die markante Farbe Orange sorgt für gute Sichtbarkeit auf Baustellen und im Garten. Wichtigste VorteileStabile Konstruktion aus Kupfer, Aluminium und Eisen für lange Lebensdauer.Hohe Leistung: 750 W, bis ca. 15.8 m³/h Fördermenge.Sicherheit durch Thermoschutzschalter und Schutzart IP68.Große Förderhöhe bis etwa 18 m für zügiges Entwässern.Vielseitiger Einsatz von Abwasserentsorgung bis Gartenbewässerung. Robuste KonstruktionDas Gehäuse mit präzise abgestimmten Komponenten aus Kupfer, Aluminium und Eisen widersteht Rost, Korrosion und Verformung. So bleibt die Pumpe auch bei anspruchsvollen M315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmutzwasserpumpe - Tauchpumpe - 750 W - Edelstahl - Selbstansaugend - Entwässerung & Bewässerung - Für Tiefbrunnen - SchwarzLeistungsstarke 750W-Tauchpumpe für AbwasserDiese robuste Abwasser-Tauchpumpe in schwarz bietet zuverlässige Entwässerung und Bewässerung. Mit starkem Motor, hoher Förderleistung und IP68-Schutz ist sie ideal für Außenbehälter, Keller, Schächte, überflutete Bereiche und Gartenbewässerung. Wichtigste Vorteile750W Leistung für schnelle EntwässerungHohe Fördermenge bis ca. 15.8 m³/hFörderhöhe bis ca. 18 mIP68 und thermischer MotorschutzLanglebige Materialien: Kupfer, Aluminium, EisenVielseitig: Abwasser, Bewässerung, AutowäscheFarbe: Schwarz - unauffällig und pflegeleicht Schnelle Entwässerung dank 750WDer kräftige Motor mit ca. 2850 U/min liefert verlässliche Power, um verschmutztes Wasser effizient abzupumpen und Ihre Arbeitszeit deutlich zu verkürzen. Hohe FördermengeMit bis zu rund 4179 Gallonen pro Stunde (≈ 15,8 m³/h) bewegt die Pumpe große Wassermengen in kurzer Zeit - ideal bei Überflutungen, Schachtentleerung oder Teichpflege. Starke FörderhöheEine maximale Förderhöhe von etwa 59315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
220 W Tiefbrunnen-Tauchpumpe, Edelstahl-Schraubwasser für Bewässerung, 1,2 m³/h, hoher Durchfluss, 30 m Förderhöhe, 10 m NetzkabelFunktion:1. Tiefbrunnenpumpe: Bei dieser 220-W-Brunnenpumpe handelt es sich um eine einzelne Exzenterschneckenpumpe mit einem elastischen Stator, der die Schnecke abdeckt. Sie liefert eine maximale Durchflussrate von 1,2 m³/h und eine Hubhöhe von 30 Metern und eignet sich für die Bewässerung auf Bauernhöfen oder Ranches 2. Stromversorgung: Funktioniert effizient mit einer Batterie oder einem 300-W-Solarpanel (nicht im Lieferumfang enthalten). Es wird empfohlen, einen MPPT-Controller für den direkten Solaranschluss hinzuzufügen, was es zu einer energieeffizienten Lösung für verschiedene Wasserversorgungen macht 3. 4. 5. Benutzerfreundliches Design: Die Pumpe ist mit zwei Seildurchgangslöchern ausgestattet, die dem Benutzer das Einsetzen oder Entfernen der Pumpe aus dem Bohrloch erleichtern. Sie ist mit einem 10 Meter langen Netzkabel ausgestattet, das für den Einsatz in tieferen Bohrlöchern geeignet ist Spezifikation:Artikeltyp: Tiefbrunnen-Tauchpumpe Material: Edelstahl, Gummi, Kupfer346,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie tief muss ein Tiefbrunnen normalerweise gebohrt werden, um an Grundwasserreserven zu gelangen? Gibt es spezielle Techniken zur Wartung und Reinigung von Tiefbrunnen?
Ein Tiefbrunnen muss normalerweise zwischen 20 und 100 Metern tief gebohrt werden, um an Grundwasserreserven zu gelangen. Zur Wartung und Reinigung von Tiefbrunnen werden spezielle Techniken wie das Spülen mit Wasser oder Chemikalien sowie das Entfernen von Ablagerungen und Verunreinigungen verwendet. Es ist wichtig, regelmäßige Inspektionen und Wartungsarbeiten durchzuführen, um die Effizienz und Langlebigkeit des Tiefbrunnens zu gewährleisten. **
-
Wie tief muss ein Tiefbrunnen gebohrt werden, um eine ausreichende Wasserversorgung sicherzustellen?
Die Tiefe eines Tiefbrunnens hängt von verschiedenen Faktoren ab, wie z.B. der geologischen Beschaffenheit des Bodens und dem Wasserbedarf. In der Regel muss ein Tiefbrunnen zwischen 20 und 100 Metern tief gebohrt werden, um eine ausreichende Wasserversorgung sicherzustellen. Es ist ratsam, vor dem Bohren eine professionelle Beratung durch einen Fachmann einzuholen. **
-
Wie werden Tiefbrunnen gebohrt und welche Vorteile bieten sie für die Wasserversorgung?
Tiefbrunnen werden mit speziellen Bohrgeräten in den Boden gebohrt, um an tiefer liegende Grundwasserreserven zu gelangen. Sie bieten den Vorteil, dass sie eine zuverlässige und saubere Wasserversorgung ermöglichen, da das Wasser aus tieferen Schichten meist von besserer Qualität ist. Zudem sind Tiefbrunnen weniger anfällig für äußere Einflüsse wie Verschmutzung oder Trockenheit. **
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Ähnliche Suchbegriffe für Tiefbrunnen
-
Mehrwertsteuer (MwSt.): Einführung und Auswirkungen, Taschenbuch von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9Mehrwertsteuer (mwst.): Einführung Und Auswirkungen, Taschenbuch Von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehrwertsteuer, Fachbücher von Hans-Joachim KrebsDie Mehrwertsteuer, die am 1. Januar 1968 in Kraft tritt, wirft nicht nur neue steuerliche Probleme auf, sondern bringt auch erhebliche Änderungen im kaufmännischen Rechnungswesen mit sich. Es ist das Ziel der folgenden Darlegungen, den Praktiker wie den Lernenden mit der neuen Materie vertraut zu machen. Dazu wurde die Form eines Grundrisses mit zahlreichen Beispielen gewählt. Bei der Darstellung des Gesetzes habe ich auch die Begriffe erläutert, die aus dem alten Umsatzsteuerrecht übernommen worden sind. Auf diese Weise erhält der Leser die Möglichkeit, sich anhand einer Broschüre zusammenfassend über das gesamte Stoffgebiet zu unterrichten, ohne ständig auf andere Veröffentlichungen zum bisherigen Recht zurückgreifen zu müssen. Das Schwergewicht der Ausführungen liegt naturgemäss auf der Erörterung solcher Fragen, die in der Praxis das grösste Interesse finden.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.