Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Sind Dividenden von Telekom steuerfrei?
Nein, Dividenden von Telekom sind nicht steuerfrei. In Deutschland unterliegen Dividenden der Abgeltungssteuer in Höhe von 25%, die direkt von der Bank einbehalten wird. Zudem müssen Anleger eventuell noch Solidaritätszuschlag und Kirchensteuer zahlen, je nach individueller Situation. Es ist wichtig, diese steuerlichen Aspekte bei der Anlage in Telekom oder anderen Aktien zu berücksichtigen, um keine unerwarteten Steuerzahlungen zu erhalten. Es empfiehlt sich, sich vorab von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen der Dividendenausschüttungen zu verstehen. **
Warum ist die Dividende der Telekom steuerfrei?
Die Dividende der Telekom ist steuerfrei, weil sie als steuerfreie Rückzahlung des bereits versteuerten Kapitals betrachtet wird. Dies bedeutet, dass das Unternehmen bereits Steuern auf seine Gewinne gezahlt hat, bevor es Dividenden an die Aktionäre ausschüttet. Daher müssen die Aktionäre keine zusätzlichen Steuern auf die Dividenden zahlen. Dies ist eine gängige Praxis in vielen Ländern, um die Doppelbesteuerung von Unternehmensgewinnen zu vermeiden. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und individueller steuerlicher Situation variieren kann. **
Ähnliche Suchbegriffe für Telekom
Top-Angebote
Produkte zum Begriff Telekom:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
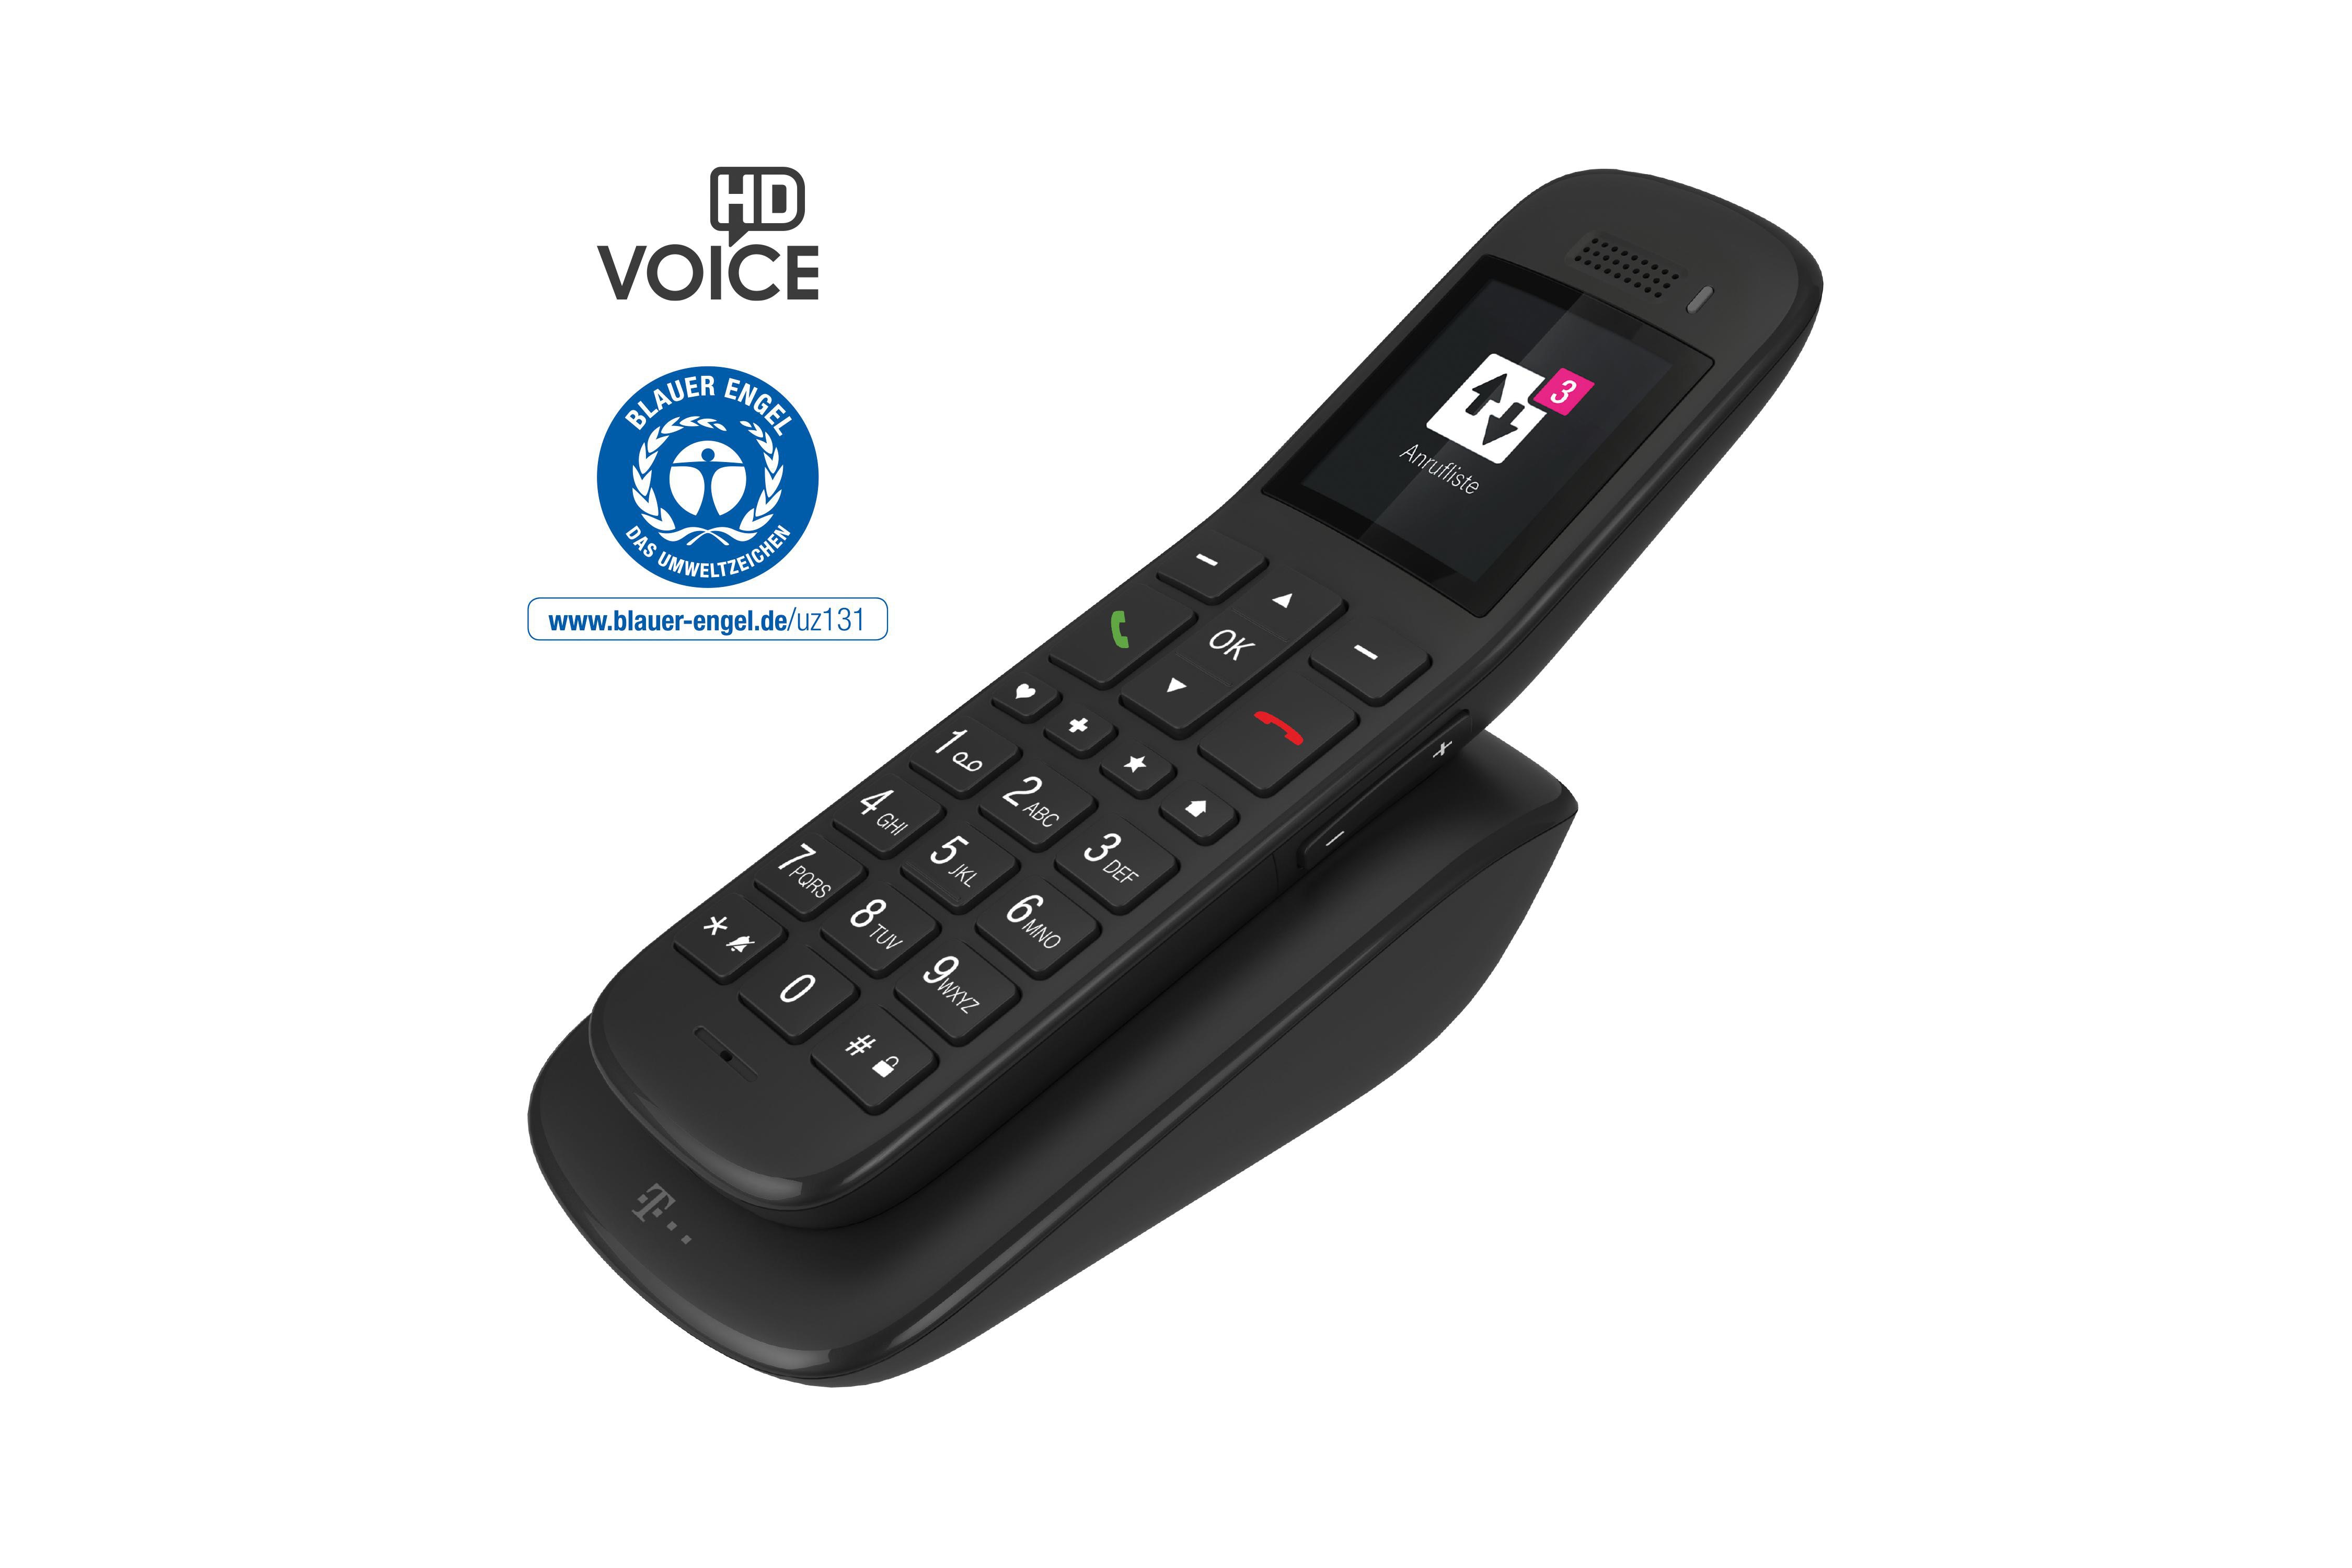
Telekom Deutschland GmbH Telekom Speedphone 32 Festnetztelefon schwarz 40863128Stand-by-Zeit / Sprechzeit: 200 Std. / 20 Std. / Beleuchtetes Farbdisplay 65k Farben, 176 x 220 Pixel / Reichweite: ca. 50 im Gebäude/ bis zu 300 im Freien / Telefonbuch: Bis zu 100 Einträge lokal und Zugriff auf das Telefonbuch im Speedport / Farbe: schwarz43,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wann schaltet die Telekom das Internet frei?
Die Telekom schaltet das Internet normalerweise frei, sobald der Vertrag abgeschlossen und alle technischen Voraussetzungen erfüllt sind. Dies beinhaltet die Installation und Aktivierung des Routers sowie die Freischaltung des Anschlusses durch den Techniker. In der Regel erfolgt die Freischaltung innerhalb weniger Tage nach Vertragsabschluss. Es kann jedoch auch zu Verzögerungen kommen, zum Beispiel wenn technische Probleme auftreten oder zusätzliche Arbeiten erforderlich sind. Es empfiehlt sich daher, den Status der Freischaltung regelmäßig zu überprüfen und bei Problemen den Kundenservice der Telekom zu kontaktieren. **
-
Wie schaltet die Telekom die DSL-Leitung frei?
Die Telekom schaltet die DSL-Leitung frei, indem sie die Verbindung zwischen dem Hausanschluss des Kunden und dem Verteilerkasten herstellt. Dazu werden in der Regel Kabel verlegt und entsprechende Anschlüsse eingerichtet. Anschließend erfolgt die Konfiguration der Technik, um die DSL-Verbindung herzustellen und den Kunden mit dem Internet zu verbinden. **
-
Schaltet der Telekom-Techniker alle TAE-Buchsen frei?
Nein, der Telekom-Techniker schaltet in der Regel nur diejenigen TAE-Buchsen frei, die für den Anschluss des Telefons oder des Routers benötigt werden. Zusätzliche TAE-Buchsen müssen in der Regel selbst freigeschaltet werden oder können von einem Techniker gegen Gebühr freigeschaltet werden. **
-
Warum schaltet die Telekom den Anschluss nicht frei?
Es gibt verschiedene Gründe, warum die Telekom den Anschluss nicht freischaltet. Möglicherweise liegt ein technisches Problem vor, das behoben werden muss, bevor der Anschluss aktiviert werden kann. Es könnte auch sein, dass noch offene Zahlungen oder Vertragsverpflichtungen bestehen, die zuerst erfüllt werden müssen, bevor der Anschluss freigeschaltet wird. Es ist ratsam, direkt mit der Telekom Kontakt aufzunehmen, um den genauen Grund für die Verzögerung zu erfahren. **
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Top-Angebote
Produkte zum Begriff Telekom:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Dividenden von Telekom steuerfrei?
Nein, Dividenden von Telekom sind nicht steuerfrei. In Deutschland unterliegen Dividenden der Abgeltungssteuer in Höhe von 25%, die direkt von der Bank einbehalten wird. Zudem müssen Anleger eventuell noch Solidaritätszuschlag und Kirchensteuer zahlen, je nach individueller Situation. Es ist wichtig, diese steuerlichen Aspekte bei der Anlage in Telekom oder anderen Aktien zu berücksichtigen, um keine unerwarteten Steuerzahlungen zu erhalten. Es empfiehlt sich, sich vorab von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen der Dividendenausschüttungen zu verstehen. **
-
Warum ist die Dividende der Telekom steuerfrei?
Die Dividende der Telekom ist steuerfrei, weil sie als steuerfreie Rückzahlung des bereits versteuerten Kapitals betrachtet wird. Dies bedeutet, dass das Unternehmen bereits Steuern auf seine Gewinne gezahlt hat, bevor es Dividenden an die Aktionäre ausschüttet. Daher müssen die Aktionäre keine zusätzlichen Steuern auf die Dividenden zahlen. Dies ist eine gängige Praxis in vielen Ländern, um die Doppelbesteuerung von Unternehmensgewinnen zu vermeiden. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und individueller steuerlicher Situation variieren kann. **
-
Wann schaltet die Telekom das Internet frei?
Die Telekom schaltet das Internet normalerweise frei, sobald der Vertrag abgeschlossen und alle technischen Voraussetzungen erfüllt sind. Dies beinhaltet die Installation und Aktivierung des Routers sowie die Freischaltung des Anschlusses durch den Techniker. In der Regel erfolgt die Freischaltung innerhalb weniger Tage nach Vertragsabschluss. Es kann jedoch auch zu Verzögerungen kommen, zum Beispiel wenn technische Probleme auftreten oder zusätzliche Arbeiten erforderlich sind. Es empfiehlt sich daher, den Status der Freischaltung regelmäßig zu überprüfen und bei Problemen den Kundenservice der Telekom zu kontaktieren. **
-
Wie schaltet die Telekom die DSL-Leitung frei?
Die Telekom schaltet die DSL-Leitung frei, indem sie die Verbindung zwischen dem Hausanschluss des Kunden und dem Verteilerkasten herstellt. Dazu werden in der Regel Kabel verlegt und entsprechende Anschlüsse eingerichtet. Anschließend erfolgt die Konfiguration der Technik, um die DSL-Verbindung herzustellen und den Kunden mit dem Internet zu verbinden. **
Ähnliche Suchbegriffe für Telekom
-
Telekom Deutschland GmbH Telekom Speedphone 32 Festnetztelefon schwarz 40863128Stand-by-Zeit / Sprechzeit: 200 Std. / 20 Std. / Beleuchtetes Farbdisplay 65k Farben, 176 x 220 Pixel / Reichweite: ca. 50 im Gebäude/ bis zu 300 im Freien / Telefonbuch: Bis zu 100 Einträge lokal und Zugriff auf das Telefonbuch im Speedport / Farbe: schwarz43,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schaltet der Telekom-Techniker alle TAE-Buchsen frei?
Nein, der Telekom-Techniker schaltet in der Regel nur diejenigen TAE-Buchsen frei, die für den Anschluss des Telefons oder des Routers benötigt werden. Zusätzliche TAE-Buchsen müssen in der Regel selbst freigeschaltet werden oder können von einem Techniker gegen Gebühr freigeschaltet werden. **
-
Warum schaltet die Telekom den Anschluss nicht frei?
Es gibt verschiedene Gründe, warum die Telekom den Anschluss nicht freischaltet. Möglicherweise liegt ein technisches Problem vor, das behoben werden muss, bevor der Anschluss aktiviert werden kann. Es könnte auch sein, dass noch offene Zahlungen oder Vertragsverpflichtungen bestehen, die zuerst erfüllt werden müssen, bevor der Anschluss freigeschaltet wird. Es ist ratsam, direkt mit der Telekom Kontakt aufzunehmen, um den genauen Grund für die Verzögerung zu erfahren. **
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.