Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Anspruch
Top-Angebote
Produkte zum Begriff Anspruch:
-
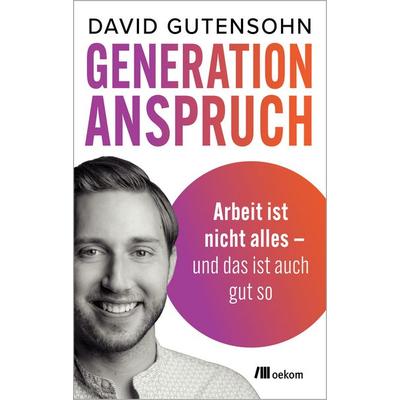
Gutensohn, David: Generation AnspruchGeneration Anspruch , Arbeit ist nicht alles - und das ist auch gut so. Generation Z, Arbeitsmoral, Work-life-balance, Burnout, 4-Tage-Woche, Job mit Sinn, Arbeitszeitmodelle , Sonstige > Motorkühlung , Erscheinungsjahr: 20240206, Produktform: Kartoniert, Autoren: Gutensohn, David, Seitenzahl/Blattzahl: 192, Keyword: 4-Tage-Woche; 40-Stunden-Woche; Arbeit; Arbeitsbedingungen; Arbeitsmarkt; Arbeitswelt; Arbeitswelt von morgen; Arbeitszeitmodelle; Care Arbeit; Generation Z; Gerechtigkeit; Gesellschaft; Gesellschaftskritik; Gesundheit; Jobs; Nachhaltigkeit; Selbstverwirklichung; Soziologie; Work-Life-Balance; Zukunft; Ökologie, Fachschema: Arbeitsorganisation~Soziologie / Arbeit, Wirtschaft, Technik~Work-Life-Balance, Fachkategorie: Arbeitsmodelle und -praxis, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 131, Höhe: 12, Gewicht: 244, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
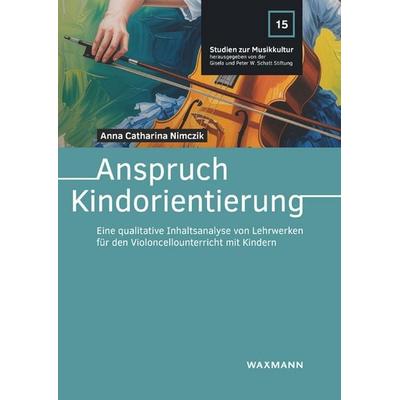
Anspruch Kindorientierung, Fachbücher von Anna Catharina NimczikAn Instrumentallehrwerke werden hohe Ansprüche gestellt: Sie sollen sich in ihrer didaktischen Konzeption an den Bedürfnissen und Voraussetzungen der Zielgruppe ausrichten und dabei Schüler:innen als Lernbegleiter dienen sowie Lehrenden Impulse zur Unterrichtsgestaltung bieten. Wie werden Lehrwerke diesen Forderungen gerecht? Der Frage geht die Studie anhand einer Untersuchung von Cellolehrwerken für Kinder auf den Grund. Dabei erhält der Anspruch Kindorientierung theoretisch fundierte Konturen. Mithilfe eines auf das Material bezogenen Kategoriensystems erfolgt die Bestimmung von Qualitätsmerkmalen, in denen sich eine kindorientierte Ausrichtung der Lehrwerkskonzeptionen spiegelt. Das Anliegen der Arbeit ist, die Relevanz von Gestaltungsspielräumen und Materialvielfalt zu akzentuieren sowie Lehrenden Orientierungspunkte zur Einschätzung von Lehrwerken und ihrer Passung zu den Schüler:innen zu geben.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anspruch braucht Widerspruch, Fachbücher von Hartmut WeyelMit "Anspruch braucht Widerspruch" liegt ein äusserst spannendes Buch vor, das letztlich nichts verschweigt und auch die Schuldfrage nicht ausklammert, um aus der Geschichte zu lernen und die richtigen Folgerungen zu ziehen. "Wie war das alles möglich?" Mit dieser Frage begannen in den 1980er-Jahren im Bund Freier evangelischer Gemeinden lebhafte Diskussionen und Publikationen über die Rolle der eigenen Freikirche in der Geschichte des Dritten Reichs. Der Autor, der seit Jahrzehnten mit der Herausforderung beschäftigt ist, sich der Geschichte seiner Freikirche zu stellen, legt hiermit das Ergebnis umfangreicher Recherchen und Analysen vor, die zu schmerzhaften Einblicken, aber auch zu erhellenden Einsichten führten. Anhand vieler bisher unveröffentlichter Quellen geht er der Frage nach, ob und inwieweit Freie evangelische Gemeinden dem Anspruch, allein dem Wort Gottes folgen zu wollen, auch in dieser Zeit der Verblendung gerecht wurden und ihrem Anspruch gemäss auch Widerspruch wagten.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Welche Voraussetzungen müssen erfüllt sein, um eine Steuerbefreiung in Anspruch nehmen zu können? Wann kann ein Unternehmen von der Umsatzsteuer befreit werden?
Um eine Steuerbefreiung in Anspruch zu nehmen, muss das Unternehmen bestimmte Kriterien erfüllen, wie z.B. Kleinunternehmerregelung oder gemeinnütziger Status. Ein Unternehmen kann von der Umsatzsteuer befreit werden, wenn es unter die Kleinunternehmerregelung fällt und im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt hat. Sonstige Voraussetzungen können je nach Land und Steuergesetzgebung variieren. **
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Top-Angebote
Produkte zum Begriff Anspruch:
-
Umweltmanagementsysteme zwischen Anspruch und Wirklichkeit, FachbücherDas Buch geht zunächst auf den Hintergrund und die Entwicklung der EG-Öko-Audit-Verordnung ein. Anschliessend erfolgt eine breit gefächerte Analyse von Anspruch und Wirklichkeit des seit nunmehr drei Jahren angewandten Systems sowie der Entwicklung von Umweltmanagementsystemen im Allgemeinen. Die empirischen Untersuchungen und Analysen geben allen beruflich Betroffenen, Unternehmensvertretern und Wissenschaftlern einen umfassenden Überblick zum Stand und zur Entwicklung normierter Umweltmanagementsysteme. Die abschliessende Diskussion von Einzelaspekten für die anstehende Revision der EG-Öko-Audit-Verordnung rundet die kritische Auseinandersetzung mit dem Themenfeld 'normiertes Umweltmanagement' ab.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gutensohn, David: Generation AnspruchGeneration Anspruch , Arbeit ist nicht alles - und das ist auch gut so. Generation Z, Arbeitsmoral, Work-life-balance, Burnout, 4-Tage-Woche, Job mit Sinn, Arbeitszeitmodelle , Sonstige > Motorkühlung , Erscheinungsjahr: 20240206, Produktform: Kartoniert, Autoren: Gutensohn, David, Seitenzahl/Blattzahl: 192, Keyword: 4-Tage-Woche; 40-Stunden-Woche; Arbeit; Arbeitsbedingungen; Arbeitsmarkt; Arbeitswelt; Arbeitswelt von morgen; Arbeitszeitmodelle; Care Arbeit; Generation Z; Gerechtigkeit; Gesellschaft; Gesellschaftskritik; Gesundheit; Jobs; Nachhaltigkeit; Selbstverwirklichung; Soziologie; Work-Life-Balance; Zukunft; Ökologie, Fachschema: Arbeitsorganisation~Soziologie / Arbeit, Wirtschaft, Technik~Work-Life-Balance, Fachkategorie: Arbeitsmodelle und -praxis, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 131, Höhe: 12, Gewicht: 244, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Anspruch
-
Anspruch Kindorientierung, Fachbücher von Anna Catharina NimczikAn Instrumentallehrwerke werden hohe Ansprüche gestellt: Sie sollen sich in ihrer didaktischen Konzeption an den Bedürfnissen und Voraussetzungen der Zielgruppe ausrichten und dabei Schüler:innen als Lernbegleiter dienen sowie Lehrenden Impulse zur Unterrichtsgestaltung bieten. Wie werden Lehrwerke diesen Forderungen gerecht? Der Frage geht die Studie anhand einer Untersuchung von Cellolehrwerken für Kinder auf den Grund. Dabei erhält der Anspruch Kindorientierung theoretisch fundierte Konturen. Mithilfe eines auf das Material bezogenen Kategoriensystems erfolgt die Bestimmung von Qualitätsmerkmalen, in denen sich eine kindorientierte Ausrichtung der Lehrwerkskonzeptionen spiegelt. Das Anliegen der Arbeit ist, die Relevanz von Gestaltungsspielräumen und Materialvielfalt zu akzentuieren sowie Lehrenden Orientierungspunkte zur Einschätzung von Lehrwerken und ihrer Passung zu den Schüler:innen zu geben.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anspruch braucht Widerspruch, Fachbücher von Hartmut WeyelMit "Anspruch braucht Widerspruch" liegt ein äusserst spannendes Buch vor, das letztlich nichts verschweigt und auch die Schuldfrage nicht ausklammert, um aus der Geschichte zu lernen und die richtigen Folgerungen zu ziehen. "Wie war das alles möglich?" Mit dieser Frage begannen in den 1980er-Jahren im Bund Freier evangelischer Gemeinden lebhafte Diskussionen und Publikationen über die Rolle der eigenen Freikirche in der Geschichte des Dritten Reichs. Der Autor, der seit Jahrzehnten mit der Herausforderung beschäftigt ist, sich der Geschichte seiner Freikirche zu stellen, legt hiermit das Ergebnis umfangreicher Recherchen und Analysen vor, die zu schmerzhaften Einblicken, aber auch zu erhellenden Einsichten führten. Anhand vieler bisher unveröffentlichter Quellen geht er der Frage nach, ob und inwieweit Freie evangelische Gemeinden dem Anspruch, allein dem Wort Gottes folgen zu wollen, auch in dieser Zeit der Verblendung gerecht wurden und ihrem Anspruch gemäss auch Widerspruch wagten.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anspruch, Kapazität und Auswahl, Fachbücher von Hendrik SannwaldRecht, Kapazität und Auswahl. Verfassungsrechtliche Fragen zur Zulassung an öffentlichen Universitäten. Ein Beitrag zum freiheitsbasierten Verständnis des Rechts auf Teilnahme gemäss Artikel 12 (1) Satz 1 Alternative 3 des Grundgesetzes: Diese Dissertation untersucht das Spannungsfeld zwischen den oft widersprüchlichen Rechten und anderen verfassungsrechtlichen Werten im Hinblick auf die Zulassung zu Universitäten. Insbesondere werden die Möglichkeiten und Grenzen staatlichen Handelns aufgezeigt. Da die von dem Bundesverfassungsgericht der Bundesrepublik Deutschland entwickelte Rechtsdoktrin in mehreren Aspekten Mängel aufweist, entwickelt der Autor eine kohärente Rechtsdoktrin zu diesem Thema.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Welche Voraussetzungen müssen erfüllt sein, um eine Steuerbefreiung in Anspruch nehmen zu können? Wann kann ein Unternehmen von der Umsatzsteuer befreit werden?
Um eine Steuerbefreiung in Anspruch zu nehmen, muss das Unternehmen bestimmte Kriterien erfüllen, wie z.B. Kleinunternehmerregelung oder gemeinnütziger Status. Ein Unternehmen kann von der Umsatzsteuer befreit werden, wenn es unter die Kleinunternehmerregelung fällt und im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt hat. Sonstige Voraussetzungen können je nach Land und Steuergesetzgebung variieren. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.