Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Wer zahlt Mehrwertsteuer bei Kleinunternehmer?
Wer zahlt Mehrwertsteuer bei Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, solange ihr Umsatz eine bestimmte Grenze nicht überschreitet. Das bedeutet, dass sie keine Mehrwertsteuer an das Finanzamt abführen müssen. Allerdings dürfen sie auch keine Mehrwertsteuer auf ihren Rechnungen ausweisen. Kunden von Kleinunternehmern müssen daher keine Mehrwertsteuer zahlen. Es ist wichtig, dass Kleinunternehmer die Umsatzgrenze im Auge behalten und rechtzeitig beim Finanzamt melden, wenn sie die Grenze überschreiten, um die Umsatzsteuerpflicht zu aktivieren. **
Wer zahlt Umsatzsteuer bei Kleinunternehmer?
Wer zahlt Umsatzsteuer bei Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, solange sie die Umsatzgrenze gemäß § 19 UStG nicht überschreiten. Das bedeutet, dass sie keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen müssen. Kleinunternehmer müssen jedoch darauf achten, dass sie die Umsatzgrenze nicht überschreiten, da sie dann umsatzsteuerpflichtig werden. Es ist wichtig, die Umsatzentwicklung regelmäßig zu überprüfen, um rechtzeitig reagieren zu können. In der Regel müssen Kleinunternehmer keine Umsatzsteuer zahlen, es sei denn, sie überschreiten die Umsatzgrenze. **

Ähnliche Suchbegriffe für Kleinunternehmer
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KASSENBUCH für Kleinunternehmer: Einnahmen und Ausgaben Buch einfach eintragen simple für Kleinunternehmer, Vereine, Haushalt Und Selbständige,Kassenbuch Für Kleinunternehmer: Einnahmen Und Ausgaben Buch Einfach Eintragen Simple Für Kleinunternehmer, Vereine, Haushalt Und Selbständige, Gebundene Ausgabe Von Sarah Ludwig, Bookmundo, 978-94-037-2713-4, Seitenanzahl: 15618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann ich als Kleinunternehmer Mehrwertsteuer ausweisen?
Als Kleinunternehmer im Sinne des § 19 UStG bist du von der Umsatzsteuer befreit und darfst keine Umsatzsteuer auf deinen Rechnungen ausweisen. Das bedeutet, dass du auch keine Vorsteuer geltend machen kannst. Wenn du die Kleinunternehmerregelung in Anspruch nimmst, darfst du also keine Mehrwertsteuer ausweisen. Es ist wichtig, dass du die Voraussetzungen für die Kleinunternehmerregelung erfüllst und dies in deinen Rechnungen entsprechend kennzeichnest. Wenn du unsicher bist, solltest du dich mit einem Steuerberater oder Finanzamt in Verbindung setzen, um sicherzustellen, dass du alles korrekt handhabst. **
-
Wie hoch ist Umsatzsteuer für Kleinunternehmer?
Wie hoch ist Umsatzsteuer für Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, wenn sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Sie müssen somit keine Umsatzsteuer an das Finanzamt abführen. Diese Regelung gilt im Rahmen der Kleinunternehmerregelung gemäß § 19 UStG. Es ist jedoch wichtig zu beachten, dass Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen. Falls die Umsatzgrenzen überschritten werden, müssen sie die Umsatzsteuer nachträglich berechnen und abführen. **
-
Wann muss ein Kleinunternehmer Umsatzsteuer zahlen?
Ein Kleinunternehmer muss Umsatzsteuer zahlen, wenn sein Jahresumsatz im vorangegangenen Kalenderjahr 17.500 Euro überstiegen hat oder voraussichtlich im laufenden Jahr übersteigen wird. In diesem Fall ist er verpflichtet, Umsatzsteuer auf seine Leistungen zu erheben und an das Finanzamt abzuführen. Kleinunternehmer haben jedoch die Möglichkeit, sich von der Umsatzsteuerpflicht befreien zu lassen, wenn ihr Umsatz unterhalb der Grenze liegt und sie die entsprechenden Voraussetzungen erfüllen. Es ist wichtig, dass Kleinunternehmer ihre Umsätze regelmäßig überwachen und gegebenenfalls rechtzeitig reagieren, um keine Steuerverpflichtungen zu übersehen. Letztendlich hängt die Frage, ob ein Kleinunternehmer Umsatzsteuer zahlen muss, von seinem Umsatz und der Erfüllung der gesetzlichen Voraussetzungen ab. **
-
Sind Kleinunternehmer von der Umsatzsteuer befreit?
Ja, Kleinunternehmer können von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In Deutschland gilt dies für Unternehmen mit einem Jahresumsatz von weniger als 22.000 Euro im Vorjahr und voraussichtlich weniger als 50.000 Euro im laufenden Jahr. Kleinunternehmer müssen dann keine Umsatzsteuer auf ihren Rechnungen ausweisen und können auch keine Vorsteuer geltend machen. **


Muss ein Kleinunternehmer die Umsatzsteuer weiterbelasten?
Als Kleinunternehmer ist man von der Umsatzsteuer befreit, solange der Umsatz im Vorjahr 22.000 Euro nicht überschritten hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht überschreiten wird. Daher muss ein Kleinunternehmer keine Umsatzsteuer auf seine Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings kann er auch keine Vorsteuer geltend machen. **
Hat man als Kleinunternehmer eine Umsatzsteuer Identifikationsnummer?
Hat man als Kleinunternehmer eine Umsatzsteuer Identifikationsnummer? Kleinunternehmer im Sinne des § 19 UStG sind von der Umsatzsteuer befreit und daher nicht verpflichtet, eine Umsatzsteuer Identifikationsnummer zu beantragen. Diese Regelung gilt für Unternehmen, deren Umsatz im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Es kann jedoch sinnvoll sein, freiwillig eine Umsatzsteuer Identifikationsnummer zu beantragen, um Geschäfte im EU-Ausland tätigen zu können. **
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
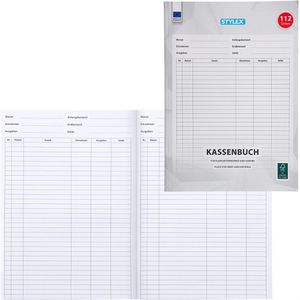
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt4,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Mehrwertsteuer bei Kleinunternehmer?
Wer zahlt Mehrwertsteuer bei Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, solange ihr Umsatz eine bestimmte Grenze nicht überschreitet. Das bedeutet, dass sie keine Mehrwertsteuer an das Finanzamt abführen müssen. Allerdings dürfen sie auch keine Mehrwertsteuer auf ihren Rechnungen ausweisen. Kunden von Kleinunternehmern müssen daher keine Mehrwertsteuer zahlen. Es ist wichtig, dass Kleinunternehmer die Umsatzgrenze im Auge behalten und rechtzeitig beim Finanzamt melden, wenn sie die Grenze überschreiten, um die Umsatzsteuerpflicht zu aktivieren. **
-
Wer zahlt Umsatzsteuer bei Kleinunternehmer?
Wer zahlt Umsatzsteuer bei Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, solange sie die Umsatzgrenze gemäß § 19 UStG nicht überschreiten. Das bedeutet, dass sie keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen müssen. Kleinunternehmer müssen jedoch darauf achten, dass sie die Umsatzgrenze nicht überschreiten, da sie dann umsatzsteuerpflichtig werden. Es ist wichtig, die Umsatzentwicklung regelmäßig zu überprüfen, um rechtzeitig reagieren zu können. In der Regel müssen Kleinunternehmer keine Umsatzsteuer zahlen, es sei denn, sie überschreiten die Umsatzgrenze. **
-
Kann ich als Kleinunternehmer Mehrwertsteuer ausweisen?
Als Kleinunternehmer im Sinne des § 19 UStG bist du von der Umsatzsteuer befreit und darfst keine Umsatzsteuer auf deinen Rechnungen ausweisen. Das bedeutet, dass du auch keine Vorsteuer geltend machen kannst. Wenn du die Kleinunternehmerregelung in Anspruch nimmst, darfst du also keine Mehrwertsteuer ausweisen. Es ist wichtig, dass du die Voraussetzungen für die Kleinunternehmerregelung erfüllst und dies in deinen Rechnungen entsprechend kennzeichnest. Wenn du unsicher bist, solltest du dich mit einem Steuerberater oder Finanzamt in Verbindung setzen, um sicherzustellen, dass du alles korrekt handhabst. **
-
Wie hoch ist Umsatzsteuer für Kleinunternehmer?
Wie hoch ist Umsatzsteuer für Kleinunternehmer? Kleinunternehmer sind von der Umsatzsteuer befreit, wenn sie im Vorjahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Sie müssen somit keine Umsatzsteuer an das Finanzamt abführen. Diese Regelung gilt im Rahmen der Kleinunternehmerregelung gemäß § 19 UStG. Es ist jedoch wichtig zu beachten, dass Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen. Falls die Umsatzgrenzen überschritten werden, müssen sie die Umsatzsteuer nachträglich berechnen und abführen. **
Ähnliche Suchbegriffe für Kleinunternehmer
-
KASSENBUCH für Kleinunternehmer: Einnahmen und Ausgaben Buch einfach eintragen simple für Kleinunternehmer, Vereine, Haushalt Und Selbständige,Kassenbuch Für Kleinunternehmer: Einnahmen Und Ausgaben Buch Einfach Eintragen Simple Für Kleinunternehmer, Vereine, Haushalt Und Selbständige, Gebundene Ausgabe Von Sarah Ludwig, Bookmundo, 978-94-037-2713-4, Seitenanzahl: 15618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Kleinunternehmer Umsatzsteuer zahlen?
Ein Kleinunternehmer muss Umsatzsteuer zahlen, wenn sein Jahresumsatz im vorangegangenen Kalenderjahr 17.500 Euro überstiegen hat oder voraussichtlich im laufenden Jahr übersteigen wird. In diesem Fall ist er verpflichtet, Umsatzsteuer auf seine Leistungen zu erheben und an das Finanzamt abzuführen. Kleinunternehmer haben jedoch die Möglichkeit, sich von der Umsatzsteuerpflicht befreien zu lassen, wenn ihr Umsatz unterhalb der Grenze liegt und sie die entsprechenden Voraussetzungen erfüllen. Es ist wichtig, dass Kleinunternehmer ihre Umsätze regelmäßig überwachen und gegebenenfalls rechtzeitig reagieren, um keine Steuerverpflichtungen zu übersehen. Letztendlich hängt die Frage, ob ein Kleinunternehmer Umsatzsteuer zahlen muss, von seinem Umsatz und der Erfüllung der gesetzlichen Voraussetzungen ab. **
-
Sind Kleinunternehmer von der Umsatzsteuer befreit?
Ja, Kleinunternehmer können von der Umsatzsteuer befreit sein, wenn sie bestimmte Voraussetzungen erfüllen. In Deutschland gilt dies für Unternehmen mit einem Jahresumsatz von weniger als 22.000 Euro im Vorjahr und voraussichtlich weniger als 50.000 Euro im laufenden Jahr. Kleinunternehmer müssen dann keine Umsatzsteuer auf ihren Rechnungen ausweisen und können auch keine Vorsteuer geltend machen. **
-
Muss ein Kleinunternehmer die Umsatzsteuer weiterbelasten?
Als Kleinunternehmer ist man von der Umsatzsteuer befreit, solange der Umsatz im Vorjahr 22.000 Euro nicht überschritten hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht überschreiten wird. Daher muss ein Kleinunternehmer keine Umsatzsteuer auf seine Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings kann er auch keine Vorsteuer geltend machen. **
-
Hat man als Kleinunternehmer eine Umsatzsteuer Identifikationsnummer?
Hat man als Kleinunternehmer eine Umsatzsteuer Identifikationsnummer? Kleinunternehmer im Sinne des § 19 UStG sind von der Umsatzsteuer befreit und daher nicht verpflichtet, eine Umsatzsteuer Identifikationsnummer zu beantragen. Diese Regelung gilt für Unternehmen, deren Umsatz im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Es kann jedoch sinnvoll sein, freiwillig eine Umsatzsteuer Identifikationsnummer zu beantragen, um Geschäfte im EU-Ausland tätigen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.