Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
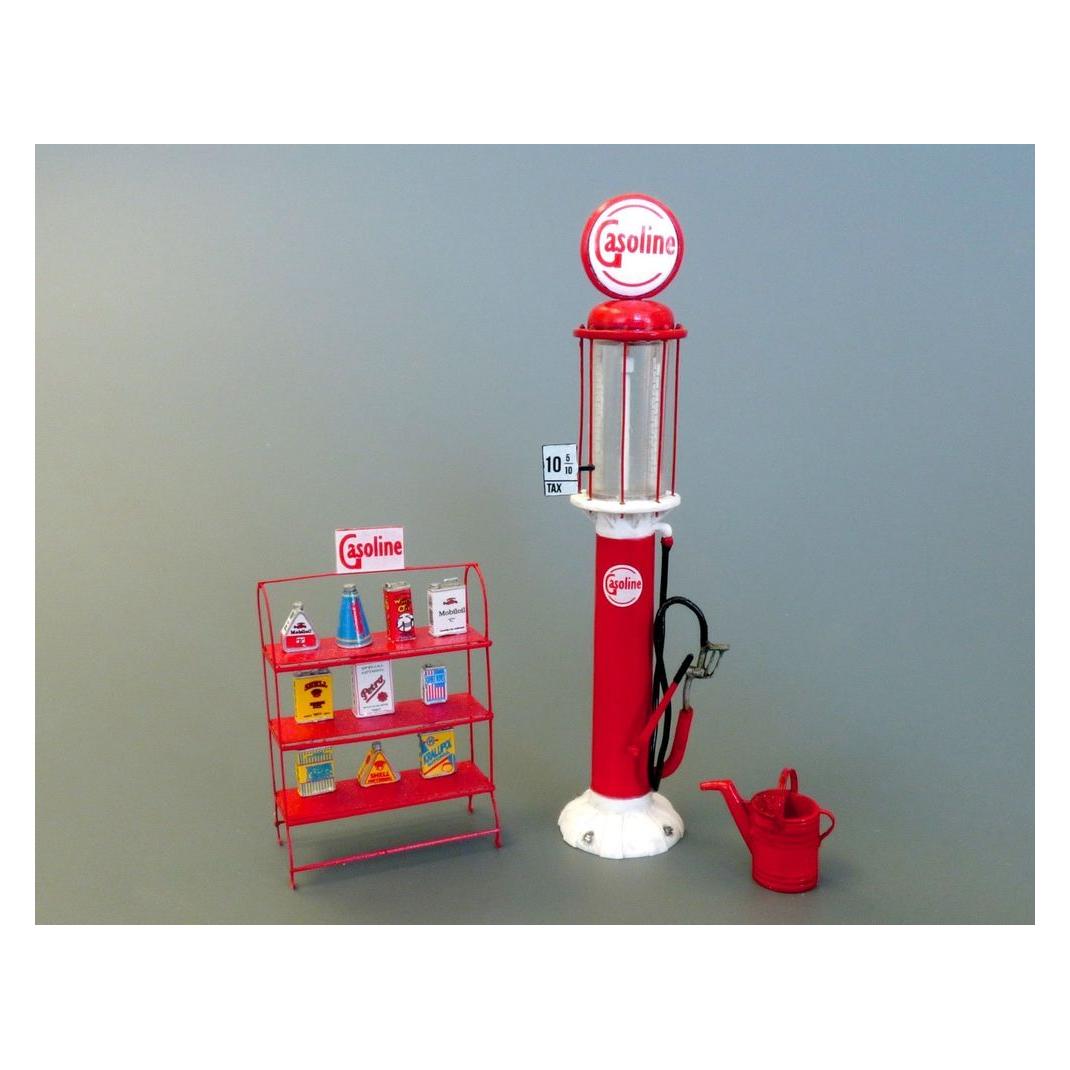
Ist Benzin dasselbe wie Gasoline?
Ja, Benzin und Gasoline sind dasselbe. Der Begriff "Benzin" wird in Europa häufig verwendet, während "Gasoline" in den USA üblicher ist. Es handelt sich um einen flüssigen Kraftstoff, der hauptsächlich aus Kohlenwasserstoffen besteht und zur Verbrennung in Verbrennungsmotoren verwendet wird. **
Inwiefern ist Benzin, also Original-Gasoline, eine Droge?
Benzin ist keine Droge im herkömmlichen Sinne, da es nicht psychoaktiv ist und keine direkten Auswirkungen auf das Gehirn hat. Allerdings kann der Konsum von Benzin zu schweren gesundheitlichen Schäden führen, da es giftige Chemikalien enthält. Der Missbrauch von Benzin als inhalative Droge, bekannt als "Schnüffeln", kann zu Abhängigkeit, Schäden an Organen und sogar zum Tod führen. **

Ähnliche Suchbegriffe für Gasoline
Top-Angebote
Produkte zum Begriff Gasoline:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
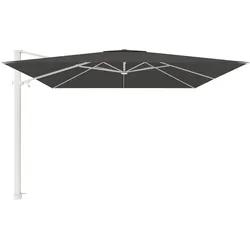
Jardinico Attitude Antego Freiarmschirm 300x300cm ( quadratisch ) - C212 gasolineJardinico Attitude Antego Freiarmschirm – Freiarmschirm mit dem gewissen ExtraDer Jardinico Attitude Antego Freiarmschirm . Der Antego bietet alles, was Sie von einem Outdoor-Schirm erwarten. Sein Bedienungssystem ermöglicht es Ihnen, Ihren Schirm leicht zu bewegen und in jede gewünschte Richtung zu neigen. Dieser Outdoor-Schirm wurde entwickelt, um jeden Außenbereich elegant zu ergänzen und den ganzen Sommer über den nötigen Schutz zu bieten. Mit einem Sonnenschirm aus der Attitude-Kollektion holen Sie sich unbegrenzte Beschattungsmöglichkeiten und diskreten Luxus in Ihren Garten oder auf Ihre Terrasse.Gestell komplett aus AluminiumDer Attitude-Sonnenschirm verdankt seine Stabilität dem komplett aus Aluminium bestehenden Gestell. Die Aluminiumgestelle werden mit strukturierter Beschichtung in verschiedenen Farben behandelt. Eine Epoxypulverbeschichtung erhöht Strapazierfähigkeit und Festigkeit. Sie macht das Material wasserabweisend, fleck- und kratzbeständig.Alle Schirme haben eine hervorragende Widerstandsfähigkeit gegen Korrosion unter verschiedensten Witterungsbedingungen. Zu verdanken ist dies dem Verfahren, das auch in maritimen Anwendungen zum Einsatz kommt.Stoffe:Sunbrella® Alle Stoffe für die Outdoor-Vordächer der Attitude-Kollektion sind zu 100 % recycelbar und hochleistungsfähig.Sie werden aus Solution-Dyed Acrylfaser oder Olefin-Garnen hergestellt und schützen ideal vor hellen Sonnenstrahlen, Wind und Regen. Die Stoffe wurden mit einer PU-Beschichtung versehen, die sie fleckbeständig und wasserabweisend macht.Performance:Die Garne sind aus spinndüsengefärbtem Acryl hergestellt. Das bedeutet, dass sich die Farbe des Stoffs durch das gesamte Garn zieht. Die Farbe wird einer flüssigen Lösung hinzugegeben, aus der das Garn extrudiert wird. Nur solche ́Solution Dyed Fabrics ́ (spinndüsengefärbte Stoffe) behalten ihre Farbe und sind widerstandsfähig gegen Ausbleichen bei Exposition gegenüber UV-Strahlen des Sonnenlichts.Fleckenbeständig und wasserfest:Alle Stoffe werden einer Oberflächenbehandlung unterzogen, die sie fleckenbeständig und wasserabweisend macht. Eine Beschichtung auf der Rückseite sorgt für Wasserfestigkeit, Schimmelresistenz und reduziert die Trocknungszeit auf ein Mindestmaß. Bedienung:Schirmdach nach oben zum Mast verstellbar sowie in der Neigung links und rechts, Schirmmast 360° drehbar, inkl. Handkurbel.Lieferumfang:Schirm in gewählter Gestellfarbe.Zubehör:Optional erhältlicher Sockel mit Rollen, Bodenhülse oder Ankerplatte sowie LED Licht.2239,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **

Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Top-Angebote
Produkte zum Begriff Gasoline:
-
Motul Octane Booster Gasoline Benzin 0.3 lMOTUL Octane Booster Gasoline â Mehr Power, weniger Klopfen Der MOTUL Octane Booster Gasoline ist ein leistungsstarker Oktanzahl-Booster für alle Arten von Benzinmotoren. Egal ob mit Turbolader oder Saugmotor, direkter oder indirekter Einspritzung, Vergaser oder Katalysator â dieses Additiv sorgt für eine erhöhte Oktanzahl von bis zu +2 Punkten (RON) und bringt spürbar mehr Leistung und FahrspaÃ. Mehr Leistung & bessere Verbrennung Mehr Motorleistung und dynamischeres Fahrverhalten Schnelleres Ansprechverhalten & bessere Beschleunigung Sauberen Brennraum ohne störende Ablagerungen Weniger Klopfen und unregelmäÃige Verbrennungen Effizient & umweltfreundlich Durch die effizientere Verbrennung verbessert der MOTUL Octane Booster nicht nur die Motorperformance, sondern trägt auch zu einem niedrigeren Kraftstoffverbrauch und reduzierten Schadstoffemissionen bei. Damit profitieren Fahrer gleich doppelt: von gesteigerter Leistung und einer umweltfreundlicheren Fahrweise. Einfach in der Anwendung Eine Dose MOTUL Octane Booster genügt für bis zu 30 Liter Kraftstoff . Einfach vor dem Tanken direkt in den Tank geben und die Wirkung entfaltet sich sofort. Für eine dauerhaft optimale Performance wird eine regelmäÃige Anwendung empfohlen. Ihre Vorteile auf einen Blick Erhöht die Oktanzahl um bis zu +2 Punkte Mehr Leistung, bessere Beschleunigung, schnelleres Ansprechverhalten Weniger Motorklopfen & saubere Verbrennung Senkt Verbrauch und Emissionen Einfache Anwendung â eine Dose für bis zu 30 Liter Mit dem MOTUL Octane Booster Gasoline holen Sie das Maximum aus Ihrem Motor heraus â für spürbar mehr Dynamik, Effizienz und Fahrfreude.9,11 €*Versand: 5,15 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Benzin dasselbe wie Gasoline?
Ja, Benzin und Gasoline sind dasselbe. Der Begriff "Benzin" wird in Europa häufig verwendet, während "Gasoline" in den USA üblicher ist. Es handelt sich um einen flüssigen Kraftstoff, der hauptsächlich aus Kohlenwasserstoffen besteht und zur Verbrennung in Verbrennungsmotoren verwendet wird. **
-
Inwiefern ist Benzin, also Original-Gasoline, eine Droge?
Benzin ist keine Droge im herkömmlichen Sinne, da es nicht psychoaktiv ist und keine direkten Auswirkungen auf das Gehirn hat. Allerdings kann der Konsum von Benzin zu schweren gesundheitlichen Schäden führen, da es giftige Chemikalien enthält. Der Missbrauch von Benzin als inhalative Droge, bekannt als "Schnüffeln", kann zu Abhängigkeit, Schäden an Organen und sogar zum Tod führen. **
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Gasoline
-
Jardinico Attitude Antego Freiarmschirm 300x300cm ( quadratisch ) - C212 gasolineJardinico Attitude Antego Freiarmschirm – Freiarmschirm mit dem gewissen ExtraDer Jardinico Attitude Antego Freiarmschirm . Der Antego bietet alles, was Sie von einem Outdoor-Schirm erwarten. Sein Bedienungssystem ermöglicht es Ihnen, Ihren Schirm leicht zu bewegen und in jede gewünschte Richtung zu neigen. Dieser Outdoor-Schirm wurde entwickelt, um jeden Außenbereich elegant zu ergänzen und den ganzen Sommer über den nötigen Schutz zu bieten. Mit einem Sonnenschirm aus der Attitude-Kollektion holen Sie sich unbegrenzte Beschattungsmöglichkeiten und diskreten Luxus in Ihren Garten oder auf Ihre Terrasse.Gestell komplett aus AluminiumDer Attitude-Sonnenschirm verdankt seine Stabilität dem komplett aus Aluminium bestehenden Gestell. Die Aluminiumgestelle werden mit strukturierter Beschichtung in verschiedenen Farben behandelt. Eine Epoxypulverbeschichtung erhöht Strapazierfähigkeit und Festigkeit. Sie macht das Material wasserabweisend, fleck- und kratzbeständig.Alle Schirme haben eine hervorragende Widerstandsfähigkeit gegen Korrosion unter verschiedensten Witterungsbedingungen. Zu verdanken ist dies dem Verfahren, das auch in maritimen Anwendungen zum Einsatz kommt.Stoffe:Sunbrella® Alle Stoffe für die Outdoor-Vordächer der Attitude-Kollektion sind zu 100 % recycelbar und hochleistungsfähig.Sie werden aus Solution-Dyed Acrylfaser oder Olefin-Garnen hergestellt und schützen ideal vor hellen Sonnenstrahlen, Wind und Regen. Die Stoffe wurden mit einer PU-Beschichtung versehen, die sie fleckbeständig und wasserabweisend macht.Performance:Die Garne sind aus spinndüsengefärbtem Acryl hergestellt. Das bedeutet, dass sich die Farbe des Stoffs durch das gesamte Garn zieht. Die Farbe wird einer flüssigen Lösung hinzugegeben, aus der das Garn extrudiert wird. Nur solche ́Solution Dyed Fabrics ́ (spinndüsengefärbte Stoffe) behalten ihre Farbe und sind widerstandsfähig gegen Ausbleichen bei Exposition gegenüber UV-Strahlen des Sonnenlichts.Fleckenbeständig und wasserfest:Alle Stoffe werden einer Oberflächenbehandlung unterzogen, die sie fleckenbeständig und wasserabweisend macht. Eine Beschichtung auf der Rückseite sorgt für Wasserfestigkeit, Schimmelresistenz und reduziert die Trocknungszeit auf ein Mindestmaß. Bedienung:Schirmdach nach oben zum Mast verstellbar sowie in der Neigung links und rechts, Schirmmast 360° drehbar, inkl. Handkurbel.Lieferumfang:Schirm in gewählter Gestellfarbe.Zubehör:Optional erhältlicher Sockel mit Rollen, Bodenhülse oder Ankerplatte sowie LED Licht.2239,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Graphite, Heckenschere, gasoline scissors 58G955 55 cm (Keine)Die Benzin-Heckenschere 58G955 ist ein leistungsstarkes Werkzeug, das für anspruchsvolle Gartenarbeiten konzipiert wurde. Mit einem Motorhubraum von 26 cm3 und einer Leistung von 0,75 kW (1,02 PS) bietet sie eine beeindruckende Schnittkraft, die es ermöglicht, auch dickere Äste mit einer maximalen Schnittstärke von 20 mm mühelos zu durchtrennen. Die Schwertlänge von 55 cm sorgt für eine effiziente Bearbeitung grosser Flächen, während die hohe Leerlaufdrehzahl von 8500 min-1 eine präzise und saubere Schnittführung gewährleistet. Mit einem Gewicht von 6 kg ist die Heckenschere handlich und dennoch robust genug, um auch bei längeren Einsätzen eine gute Leistung zu erbringen. Die Ausstattung umfasst einen Messerschutz, einen Schraubendreher und einen Montageschlüssel, was die Handhabung und Wartung erleichtert. Diese Heckenschere ist ideal für alle, die eine zuverlässige und leistungsstarke Lösung für die Pflege ihrer Hecken und Sträucher suchen. - Leistungsstarker Motor mit 0,75 kW (1,02 PS) für effizientes Schneiden - Maximale Schnittstärke von 20 mm für dickere Äste - Hohe Leerlaufdrehzahl von 8500 min-1 für präzise Schnitte - Inklusive Messerschutz, Schraubendreher und Montageschlüssel für einfache Wartung.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.