Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **

Ähnliche Suchbegriffe für Ext3
Top-Angebote
Produkte zum Begriff Ext3:
-
Kramer EXT3-21-XR-TR, Switch BoxDer Kramer EXT3-21-XR-TR ist eine vielseitige Switch Box, die als Konsolen-Sender und -Empfänger fungiert. Sie unterstützt eine maximale Auflösung von 3840 x 2160 Pixeln bei einer Bildwiederholrate von 60 Hz, was sie ideal für hochauflösende Videoanwendungen macht. Die Übertragung erfolgt kabelgebunden über HDMI 2.0b und bietet eine maximale Datenübertragungsrate von 18 Gbit/s. Mit mehreren USB-Anschlüssen vom Typ USB-A 3.2 Gen 1 ermöglicht das Gerät eine einfache Verbindung zu verschiedenen Peripheriegeräten. Die kompakte Bauweise und die robuste Konstruktion machen den EXT3-21-XR-TR zu einer zuverlässigen Lösung für professionelle Anwendungen in Konferenzräumen, Schulungsumgebungen und anderen geschäftlichen Settings. Die Energieversorgung erfolgt über Gleichstrom mit einer Arbeitsspannung von 48 V, was eine stabile Leistung gewährleistet. - Maximale Auflösung von 3840 x 2160 Pixeln bei 60 Hz - Unterstützt HDMI 2.0b für hochauflösende Videoübertragung - Drei USB-A 3.2 Gen 1 Anschlüsse für vielseitige Konnektivität - Maximale Datenübertragungsrate von 18 Gbit/s - Kompakte Abmessungen für einfache Integration in verschiedene Umgebungen.1398,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
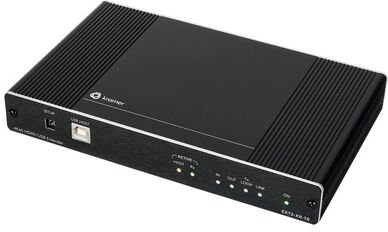
Kramer EXT3-U3-T Extender, Switch BoxDer Kramer EXT3-U3-T Extender ist eine vielseitige Switch Box, die als AV-Sender und -Empfänger fungiert. Mit einer maximalen Übertragungsstrecke von bis zu 100 Metern ermöglicht dieses Gerät eine zuverlässige und stabile Verbindung für audiovisuelle Signale. Die Box unterstützt HDMI in der Version 2.0 und bietet eine Bandbreite von 5 Gbit/s, was eine hohe Datenübertragungsrate gewährleistet. Ausgestattet mit vier USB-Anschlüssen (Typ-A und Typ-B) und einer LED-Anzeige für Link und Leistung, ist der EXT3-U3-T sowohl funktional als auch benutzerfreundlich. Die kompakte Bauweise aus Aluminium sorgt für Langlebigkeit und eine ansprechende Optik. Ideal für den Einsatz in professionellen AV-Umgebungen, bietet dieses Gerät eine zuverlässige Lösung für die Übertragung von Audio- und Videosignalen über lange Distanzen. - Maximale Übertragungsstrecke von 100 m für flexible Installationen - Unterstützt HDMI 2.0 für hochauflösende Videoübertragungen - Vier USB-Anschlüsse für vielseitige Anschlussmöglichkeiten - LED-Anzeigen für einfache Statusüberwachung.985,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Ext3:
-
DATEQ SPL-EXT3 SchallpegelanzeigeDATEQ SPL-EXT3 Schallpegelanzeige Das SPL-EXT3 ist ein mehrfarbiges Erweiterungsdisplay, das mit den Limitern SPL-D3, SPL5 MK2 und SPL6 verbunden werden kann. Das Display zeigt in grün, orange oder rot die gemessenen Schallpegel des angeschlossenen Limiters an. Das Gerät ist Plug-and-Play-fähig und muss nur noch in der angeschlossenen Limiter-Software richtig konfiguriert werden.998,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kramer EXT3-XR-TR HDMI ExtenderKramer EXT3-XR-TR HDMI Extender; 4K60 4:4:4 HDMI Extender mit USB, Ethernet, RS-232, & IR über Extended-Reach HDBaseT 3.0; Unkomprimierte 4K@60Hz (4:4:4) HDMI Erweiterung; Flexible USB 2.0 Host & Geräte Erweiterung; 1Gbps Ethernet Erweiterung; Bis zu 100m (330ft) Reichweite über CAT Kupferkabel; Mehrkanalige Audioübertragung; Bidirektionale RS-232 Erweiterung; Techn. Daten:; Eingänge:; Senderseitig: 1x HDMI Buchse; Empfängerseitig: 1x HDBT RJ-45 Buchse; Ausgänge:; Senderseitig: 1x HDBT RJ-45 Buchse, 1x HDMI Buchse Loop; Empfängerseitig: 1x HDMI Buchse; Dataports:; 1x USB 2.0 Host: USB-B Buchse, 3x USB 2.0 Gerät: USB-A Buchse, 1x 1000BaseT Ethernet: RJ-45 Buchse, 1x IR: 3,5mm Miniklinke; 1x RS-232: 3-polige Klemmleiste; Verlängerungsleitung:; Reichweite: Bis zu 100m (bei Verwendung von Kramer HDBaseT-Kabeln); Einhaltung der Standards: HDBaseT 3.0; Video:; Maximale Datenrate: 18Gbps Bandbreite (6Gbps pro Grafikkanal); Maximale Auflösung: 4K@60Hz (4:4:4) 24bpp Auflösung; Inhaltsschutz: HDCP 2.3; HDMI-Unterstützung: 4K wie in HDMI 2.0b spezifiziert; Erweiterter USB:; Datenrate: Bis zu 480Mbps; Übertragene Datenbandbreite: Bis zu 300Mbps; Standardkonformität: 1.1 und 2.0 USB; Erweitertes Ethernet:; Maximale Datenrate: 1 Gbps; Erweiterte RS-232:; Baudrate: 300 bis 115200; Stromversorgung:; Quelle: 12V DC, 5A; Verbrauch: 3,2A; USB-Gerät lädt maximalen Gesamtstrom: 2A; Abmessungen: 19 x 11,6 x 2,7 cm; Gewicht: 0,6 kg; Included: Power adapter, bracket, rubber feet729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kramer EXT3-21-XR-TR, Switch BoxDer Kramer EXT3-21-XR-TR ist eine vielseitige Switch Box, die als Konsolen-Sender und -Empfänger fungiert. Sie unterstützt eine maximale Auflösung von 3840 x 2160 Pixeln bei einer Bildwiederholrate von 60 Hz, was sie ideal für hochauflösende Videoanwendungen macht. Die Übertragung erfolgt kabelgebunden über HDMI 2.0b und bietet eine maximale Datenübertragungsrate von 18 Gbit/s. Mit mehreren USB-Anschlüssen vom Typ USB-A 3.2 Gen 1 ermöglicht das Gerät eine einfache Verbindung zu verschiedenen Peripheriegeräten. Die kompakte Bauweise und die robuste Konstruktion machen den EXT3-21-XR-TR zu einer zuverlässigen Lösung für professionelle Anwendungen in Konferenzräumen, Schulungsumgebungen und anderen geschäftlichen Settings. Die Energieversorgung erfolgt über Gleichstrom mit einer Arbeitsspannung von 48 V, was eine stabile Leistung gewährleistet. - Maximale Auflösung von 3840 x 2160 Pixeln bei 60 Hz - Unterstützt HDMI 2.0b für hochauflösende Videoübertragung - Drei USB-A 3.2 Gen 1 Anschlüsse für vielseitige Konnektivität - Maximale Datenübertragungsrate von 18 Gbit/s - Kompakte Abmessungen für einfache Integration in verschiedene Umgebungen.1398,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Ext3
-
Kramer EXT3-U3-T Extender, Switch BoxDer Kramer EXT3-U3-T Extender ist eine vielseitige Switch Box, die als AV-Sender und -Empfänger fungiert. Mit einer maximalen Übertragungsstrecke von bis zu 100 Metern ermöglicht dieses Gerät eine zuverlässige und stabile Verbindung für audiovisuelle Signale. Die Box unterstützt HDMI in der Version 2.0 und bietet eine Bandbreite von 5 Gbit/s, was eine hohe Datenübertragungsrate gewährleistet. Ausgestattet mit vier USB-Anschlüssen (Typ-A und Typ-B) und einer LED-Anzeige für Link und Leistung, ist der EXT3-U3-T sowohl funktional als auch benutzerfreundlich. Die kompakte Bauweise aus Aluminium sorgt für Langlebigkeit und eine ansprechende Optik. Ideal für den Einsatz in professionellen AV-Umgebungen, bietet dieses Gerät eine zuverlässige Lösung für die Übertragung von Audio- und Videosignalen über lange Distanzen. - Maximale Übertragungsstrecke von 100 m für flexible Installationen - Unterstützt HDMI 2.0 für hochauflösende Videoübertragungen - Vier USB-Anschlüsse für vielseitige Anschlussmöglichkeiten - LED-Anzeigen für einfache Statusüberwachung.985,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kramer EXT3-POE-XR-R, AV Receiver, SchwarzDer Kramer Electronics EXT3-POE-XR-R ist ein leistungsstarker AV-Receiver, der für die Übertragung von hochauflösenden Audio- und Videosignalen konzipiert wurde. Mit der Unterstützung von 4K60 4:4:4 bietet dieses Gerät eine herausragende Bildqualität, die für moderne audiovisuelle Anwendungen unerlässlich ist. Der Receiver ist in einem eleganten schwarzen Design gehalten, das sich nahtlos in verschiedene Umgebungen einfügt. Er eignet sich ideal für den Einsatz in professionellen Präsentationsräumen, Heimkinos oder anderen Anwendungen, bei denen eine hohe Bild- und Tonqualität gefordert ist. Der EXT3-POE-XR-R ermöglicht eine einfache Integration in bestehende Systeme und bietet vielseitige Anschlussmöglichkeiten, um eine Vielzahl von Geräten zu verbinden. Mit seiner robusten Bauweise und den fortschrittlichen Funktionen ist dieser AV-Receiver eine zuverlässige Wahl für alle, die Wert auf erstklassige audiovisuelle Leistung legen.929,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kramer Germany Kramer EXT3-TR HDBaseT 3.0 Transmitter/Receiver, 4KKramer EXT3-TR HDBaseT 3.0 Transmitter/Receiver Der EXT3-TR ist ein leistungsstarker HDBaseT 3.0 Extender mit großer Reichweite, der 4K60Hz (4:4:4) HDMI-, USB-, RS-232- und IR-Signale über Twisted Pair überträgt. Du kannst ihn flexibel als Sender- oder Empfängergerät einstellen. Senderseitig wandelt der EXT3−TR alle Eingangssignale in das übertragene HDBaseT 3.0-Signal um. Empfängerseitig empfängt der EXT3−TR das HDBaseT 3.0-Signal und wandelt es zurück in die ursprünglichen Eingangssignale. Mit diesem Gerät können Sie Videosignale über CAT-Kupferkabel bis zu 40 m (130 Fuß) mit einer Videoauflösung von bis zu 4K@60Hz (4:4:4) erweitern. Funktionen Hochleistungs-Standard-Extender HDMI-Signalerweiterung HDMI-Spiegelung Flexibles USB 2.0-Verlängerung Mehrkanal-Audioübertragung Bidirektionale RS–232-Erweiterung Bidirektionale Infrarot-Erweiterung Kostengünstige Wartung Einfache und elegante Installation Technische Daten Sendersseite - Eingänge 1 HDMI: An einer HDMI-Buchse Empfängerseite Eingänge 1 HDBT: An einer RJ–45-Buchse Sendersseite - Ausgänge 1 HDBT: An einer RJ–45-Buchse 1 LOOP: An einer HDMI-Buchse Empfängerseitige Ausgänge 1 HDMI: An einer HDMI-Buchse Datenports 1 USB 2.0 Moderator: An einer USB–B Buchse 3 USB 2.0-Gerät: An USB Typ–A-Buchsen 1 IR: An einer 3,5-mm-Minibuchse zur IR-Link-Erweiterung 1 RS–232: Auf einem 3–poligen Klemmenblock zur seriellen Verbindungserweiterung USB-Funktionen Integrierte USB-Hubs: 1 Verlängerungsleitung Bis zu 40 m (130 Fuß): Bei 4K@60 Hz (4:4:4) Bis zu 70 m (230 Fuß): Bei bis zu 4K@30 Hz (4:4:4) Bis zu 70 m (230 Fuß): Bei 1080p@60 Hz Hinweis: Bei Verwendung von Kramer HDBaseT-Kabeln Standardkonformität: HDBaseT 3.0 Video Max. Datenrate: 18 Gbit/s Bandbreite (6 Gbit/s pro Grafikkanal) Max. Auflösung: 4K@60Hz (4:4:4) 24bpp Auflösung Inhaltsschutz: HDCP 2.3 HDMI-Unterstützung: 4K wie in HDMI 2.0b angegeben Erweitertes USB Datenrate: Bis zu 480 Mbit/s Übertragene Datenbandbreite: Bis zu 300 Mbit/s Standardkonformität: 1.1 und 2.0 USB Energiebedarf Quelle: 12 V DC, 2 A Verbrauch: 600mA Maximaler Gesamtstrom beim Laden von USB-Geräten: 2 A Umweltbedingungen Betriebstemperatur: 0° bis +40°C (32° bis 104°F) Lagertemperatur: –40 °C bis +70 °C (–40 °F bis 158 °F) Luftfeuchtigkeit: 10 % bis 90 %, RHL, nicht kondensierend Vibration: ISTA 1A im Karton (International Safe Transit Association) Gehäuse Größe:Mega Tools Material: Aluminium Kühlung: Konvektionslüftung Maße (BxTxH): 190x116x270 mm Gewicht: 0,60 kg Lieferumfang 1 x Kramer EXT3-TR HDBaseT 3.0 Sender/Empfänger 1 x Netzteil 1 x Halterung 1 x Gummifüße809,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.