Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was ist ein Totwinkel-Assistent?
Ein Totwinkel-Assistent ist ein Fahrzeugsystem, das den Fahrer vor Fahrzeugen im sogenannten Toten Winkel warnt. Der Tote Winkel ist der Bereich neben dem Fahrzeug, der vom Fahrer nicht direkt eingesehen werden kann. Der Assistent nutzt Sensoren oder Kameras, um Fahrzeuge im Toten Winkel zu erkennen und den Fahrer durch optische oder akustische Signale zu warnen. **
Heißt es "Ausbildung zum Assistenten" oder "Ausbildung zum Assistenten"?
Es heißt "Ausbildung zum Assistenten", da "Assistent" im männlichen Singular steht. "Ausbildung zur Assistentin" wäre die korrekte Form, wenn es sich um eine weibliche Person handelt. **
Ähnliche Suchbegriffe für Totwinkel-Assistenten
Top-Angebote
Produkte zum Begriff Totwinkel-Assistenten:
-
Anästhesietechnische- und Operationstechnische-Assistenten-Gesetz (ATA-OTA-G) Anästhesietechnische- und Operationstechnische-Assistenten-Ausbildungs-Anästhesietechnische- Und Operationstechnische-assistenten-gesetz (ata-ota-g) Anästhesietechnische- Und Operationstechnische-assistenten-ausbildungs- Und -prüfungsverordnung (ata-ota-aprv), Taschenbuch Von Gerhard Igl, Medhochzwei Verlag,...69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Igl, Gerhard: Anästhesietechnische- und Operationstechnische-Assistenten-Gesetz (ATA-OTA-G) Anästhesietechnische- und Operationstechnische-Assistenten-Ausbildungs- und -Prüfungsverordnung (ATA-OTA-APrV)Anästhesietechnische- und Operationstechnische-Assistenten-Gesetz (ATA-OTA-G) Anästhesietechnische- und Operationstechnische-Assistenten-Ausbildungs- und -Prüfungsverordnung (ATA-OTA-APrV) , Für Anästhesietechnische Assistentinnen und Assistenten und für Operationstechnische Assistentinnen und Assistenten (ATA/OTA) ist ab dem 1. Januar 2022 eine neue bundesrechtlich geregelte Ausbildung eingeführt worden. ATA und OTA sollen grundlegende Kompetenzen für den sicheren Umgang mit Patientinnen und Patienten und für die Bewältigung komplexer und umfassender Aufgaben erwerben. ATA und OTA lernen z. B. den fachgerechten Umgang mit Arzneimitteln und Medizinprodukten. Sie stellen die Funktions- und Betriebsbereitschaft von Geräten sicher und assistieren im Anästhesie- und OP-Bereich. Ausbildungsinhalt ist auch die Kommunikation mit den Patienten. Im Werk werden die Vorschriften des ATA-OTA-G und der ATA-OTA-APrV anhand der Gesetzes- und Verordnungsbegründung praxisorientiert und verständlich erläutert. Die vorliegende 2. Auflage befindet sich auf dem Rechtsstand vom 1. Oktober 2023. Die Änderungen durch die Heilberufe-Prüfungsrechtsmodernisierungsverordnung sind aufgenommen worden. Die im Werk kommentierten Fassungen: Gesetz über den Beruf der Anästhesietechnischen Assistentin und des Anästhesietechnischen Assistenten und über den Beruf der Operationstechnischen Assistentin und des Operationstechnischen Assistenten vom 14.12.2019 (BGBl. I S. 2768), geändert durch Art. 5 G vom 20.7.2022 (BGBl. I S. 1174) Ausbildungs- und Prüfungsverordnung über die Ausbildung zur Anästhesietechnischen Assistentin und zum Anästhesietechnischen Assistenten und über die Ausbildung zur Operationstechnischen Assistentin und zum Operationstechnischen Assistenten vom 4.11.2020 (BGBl. I S. 2295), geändert durch Art. 3 V vom 7.6.2023 (BGBl. 2023 I Nr. 148) , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: ergänzte Auflage, Erscheinungsjahr: 20231102, Produktform: Kartoniert, Autoren: Igl, Gerhard, Auflage: 23002, Auflage/Ausgabe: ergänzte Auflage, Keyword: ATA/OTA; Anästhesie; Anästhesietechnische Assistentinnen und Assistenten; Ausbildung; Krankenhaus; OP-Bereich; Operationstechnische Assistentinnen und Assistenten, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Medizin / Recht, Kriminalität~Recht, Fachkategorie: Medizinische Berufe~Medizinrechtliche Fragen~Medizinische Assistenten / Arzthelfer*innen, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Recht in anderen Disziplinen und Berufen, Seitenanzahl: XIV, Seitenanzahl: 399, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 238, Breite: 172, Höhe: 26, Gewicht: 782, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **

Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Top-Angebote
Produkte zum Begriff Totwinkel-Assistenten:
-
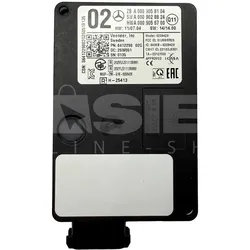
Mercedes-Benz Radarsensor Totwinkel-Assistent A0009058104Mercedes-Benz Original-Teil100 % passendVom autorisierten Mercedes-Benz Händler HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können. Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers589,90 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Radarsensor Totwinkel-Assistent A0009055701Mercedes-Benz Original-Teil100 % passendVom autorisierten Mercedes-Benz Händler Lieferumfang:1x Radarsensor A0009055701 HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können. Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers725,00 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Anästhesietechnische- und Operationstechnische-Assistenten-Gesetz (ATA-OTA-G) Anästhesietechnische- und Operationstechnische-Assistenten-Ausbildungs-Anästhesietechnische- Und Operationstechnische-assistenten-gesetz (ata-ota-g) Anästhesietechnische- Und Operationstechnische-assistenten-ausbildungs- Und -prüfungsverordnung (ata-ota-aprv), Taschenbuch Von Gerhard Igl, Medhochzwei Verlag,...69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Igl, Gerhard: Anästhesietechnische- und Operationstechnische-Assistenten-Gesetz (ATA-OTA-G) Anästhesietechnische- und Operationstechnische-Assistenten-Ausbildungs- und -Prüfungsverordnung (ATA-OTA-APrV)Anästhesietechnische- und Operationstechnische-Assistenten-Gesetz (ATA-OTA-G) Anästhesietechnische- und Operationstechnische-Assistenten-Ausbildungs- und -Prüfungsverordnung (ATA-OTA-APrV) , Für Anästhesietechnische Assistentinnen und Assistenten und für Operationstechnische Assistentinnen und Assistenten (ATA/OTA) ist ab dem 1. Januar 2022 eine neue bundesrechtlich geregelte Ausbildung eingeführt worden. ATA und OTA sollen grundlegende Kompetenzen für den sicheren Umgang mit Patientinnen und Patienten und für die Bewältigung komplexer und umfassender Aufgaben erwerben. ATA und OTA lernen z. B. den fachgerechten Umgang mit Arzneimitteln und Medizinprodukten. Sie stellen die Funktions- und Betriebsbereitschaft von Geräten sicher und assistieren im Anästhesie- und OP-Bereich. Ausbildungsinhalt ist auch die Kommunikation mit den Patienten. Im Werk werden die Vorschriften des ATA-OTA-G und der ATA-OTA-APrV anhand der Gesetzes- und Verordnungsbegründung praxisorientiert und verständlich erläutert. Die vorliegende 2. Auflage befindet sich auf dem Rechtsstand vom 1. Oktober 2023. Die Änderungen durch die Heilberufe-Prüfungsrechtsmodernisierungsverordnung sind aufgenommen worden. Die im Werk kommentierten Fassungen: Gesetz über den Beruf der Anästhesietechnischen Assistentin und des Anästhesietechnischen Assistenten und über den Beruf der Operationstechnischen Assistentin und des Operationstechnischen Assistenten vom 14.12.2019 (BGBl. I S. 2768), geändert durch Art. 5 G vom 20.7.2022 (BGBl. I S. 1174) Ausbildungs- und Prüfungsverordnung über die Ausbildung zur Anästhesietechnischen Assistentin und zum Anästhesietechnischen Assistenten und über die Ausbildung zur Operationstechnischen Assistentin und zum Operationstechnischen Assistenten vom 4.11.2020 (BGBl. I S. 2295), geändert durch Art. 3 V vom 7.6.2023 (BGBl. 2023 I Nr. 148) , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: ergänzte Auflage, Erscheinungsjahr: 20231102, Produktform: Kartoniert, Autoren: Igl, Gerhard, Auflage: 23002, Auflage/Ausgabe: ergänzte Auflage, Keyword: ATA/OTA; Anästhesie; Anästhesietechnische Assistentinnen und Assistenten; Ausbildung; Krankenhaus; OP-Bereich; Operationstechnische Assistentinnen und Assistenten, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Medizin / Recht, Kriminalität~Recht, Fachkategorie: Medizinische Berufe~Medizinrechtliche Fragen~Medizinische Assistenten / Arzthelfer*innen, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Recht in anderen Disziplinen und Berufen, Seitenanzahl: XIV, Seitenanzahl: 399, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 238, Breite: 172, Höhe: 26, Gewicht: 782, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Totwinkel-Assistent?
Ein Totwinkel-Assistent ist ein Fahrzeugsystem, das den Fahrer vor Fahrzeugen im sogenannten Toten Winkel warnt. Der Tote Winkel ist der Bereich neben dem Fahrzeug, der vom Fahrer nicht direkt eingesehen werden kann. Der Assistent nutzt Sensoren oder Kameras, um Fahrzeuge im Toten Winkel zu erkennen und den Fahrer durch optische oder akustische Signale zu warnen. **
-
Heißt es "Ausbildung zum Assistenten" oder "Ausbildung zum Assistenten"?
Es heißt "Ausbildung zum Assistenten", da "Assistent" im männlichen Singular steht. "Ausbildung zur Assistentin" wäre die korrekte Form, wenn es sich um eine weibliche Person handelt. **
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Totwinkel-Assistenten
-
Fachenglisch für Pharmazeutisch-technische Assistenten/Assistentinnen, Taschenbuch von Ursula Steiner, Westermann Berufliche Bildung,Fachenglisch Für Pharmazeutisch-technische Assistenten/assistentinnen, Taschenbuch Von Ursula Steiner, Westermann Berufliche Bildung, 978-3-427-08352-8, Seitenanzahl: 24026,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.