Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **

Ähnliche Suchbegriffe für Temporäre
Top-Angebote
Produkte zum Begriff Temporäre:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-8mm)Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-8mm). [STOSSFEST] Schützt den Untergrund vor schweren Lasten. Das Polyethylen-Material hält hohem Druck stand, ohne zu brechen, und bewahrt Rasen oder Boden unter der Matte intakt. [ABRIEBFEST] Geeignet für den rauen Baustelleneinsatz. Die strukturierte Oberfläche verhindert das Verrutschen und widersteht Abrieb, was sicheres Befahren ermöglicht. [TEMPERATURBESTÄNDIG] Stabile Leistung bei Hitze und Kälte. Dieses Isoliermaterial widersteht Temperaturschwankungen und verhindert Verformungen bei jedem Wetter. [STECKVERBINDUNG] Einfache Montage. Das Verbindungssystem sichert die Platten fest miteinander, verhindert unbeabsichtigtes Auseinanderdriften und sorgt für eine stabile Fahrspur. [VIELSEITIG EINSETZBAR] Für verschiedene Einsatzorte. Nützlich beim Schutz von Sportrasen bei Veranstaltungen, bei der Anlage von Wegen auf schlammigem Gelände oder als Untergrund für Baumaschinen. Farbe:One Color512,72 €*Versand: 26,55 €Sichere Weiterleitung zum Anbieter
-
Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-7mm)Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-7mm). [STOSSFEST] Schützt den Untergrund vor schweren Lasten. Das Polyethylen-Material hält hohem Druck stand, ohne zu brechen, und bewahrt Rasen oder Boden unter der Matte intakt. [ABRIEBFEST] Geeignet für den rauen Baustelleneinsatz. Die strukturierte Oberfläche verhindert das Verrutschen und widersteht Abrieb, was sicheres Befahren ermöglicht. [TEMPERATURBESTÄNDIG] Stabile Leistung bei Hitze und Kälte. Dieses Isoliermaterial widersteht Temperaturschwankungen und verhindert Verformungen bei jedem Wetter. [STECKVERBINDUNG] Einfache Montage. Das Verbindungssystem sichert die Platten fest miteinander, verhindert unbeabsichtigtes Auseinanderdriften und sorgt für eine stabile Fahrspur. [VIELSEITIG EINSETZBAR] Für verschiedene Einsatzorte. Nützlich beim Schutz von Sportrasen bei Veranstaltungen, bei der Anlage von Wegen auf schlammigem Gelände oder als Untergrund für Baumaschinen. Farbe:One Color448,28 €*Versand: 26,55 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz temporäre Reifenschraube A1248980765Mercedes-Benz Original-Teil100 % passendVom autorisierten Mercedes-Benz Händler HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können. Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers3,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Sind temporäre Dateien unlöschbar?
Nein, temporäre Dateien sind nicht unlöschbar. Sie werden normalerweise automatisch gelöscht, wenn sie nicht mehr benötigt werden. Es ist jedoch möglich, dass sie versehentlich nicht gelöscht werden oder dass sie von einem Benutzer absichtlich beibehalten werden. In solchen Fällen können temporäre Dateien manuell gelöscht werden. **
Top-Angebote
Produkte zum Begriff Temporäre:
-
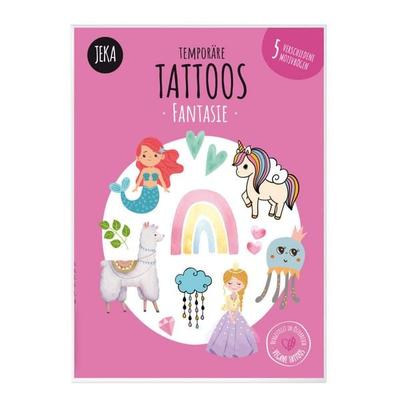
Temporäre Tattoos FantasieKinder Lieben Tattoos! Sie Sind Ein Highlight Auf Jedem Kindergeburtstag Und Eignen Sich Auch Gut Als Mitgebsel Oder Kleines Geschenk Für Zwischendurch. Unsere Kindertattoos Werden In Österreich Produziert Und Sind Vegan. Das Set Enthält 5...6,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-8mm)Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-8mm). [STOSSFEST] Schützt den Untergrund vor schweren Lasten. Das Polyethylen-Material hält hohem Druck stand, ohne zu brechen, und bewahrt Rasen oder Boden unter der Matte intakt. [ABRIEBFEST] Geeignet für den rauen Baustelleneinsatz. Die strukturierte Oberfläche verhindert das Verrutschen und widersteht Abrieb, was sicheres Befahren ermöglicht. [TEMPERATURBESTÄNDIG] Stabile Leistung bei Hitze und Kälte. Dieses Isoliermaterial widersteht Temperaturschwankungen und verhindert Verformungen bei jedem Wetter. [STECKVERBINDUNG] Einfache Montage. Das Verbindungssystem sichert die Platten fest miteinander, verhindert unbeabsichtigtes Auseinanderdriften und sorgt für eine stabile Fahrspur. [VIELSEITIG EINSETZBAR] Für verschiedene Einsatzorte. Nützlich beim Schutz von Sportrasen bei Veranstaltungen, bei der Anlage von Wegen auf schlammigem Gelände oder als Untergrund für Baumaschinen. Farbe:One Color512,72 €*Versand: 26,55 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Temporäre
-
Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-7mm)Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-7mm). [STOSSFEST] Schützt den Untergrund vor schweren Lasten. Das Polyethylen-Material hält hohem Druck stand, ohne zu brechen, und bewahrt Rasen oder Boden unter der Matte intakt. [ABRIEBFEST] Geeignet für den rauen Baustelleneinsatz. Die strukturierte Oberfläche verhindert das Verrutschen und widersteht Abrieb, was sicheres Befahren ermöglicht. [TEMPERATURBESTÄNDIG] Stabile Leistung bei Hitze und Kälte. Dieses Isoliermaterial widersteht Temperaturschwankungen und verhindert Verformungen bei jedem Wetter. [STECKVERBINDUNG] Einfache Montage. Das Verbindungssystem sichert die Platten fest miteinander, verhindert unbeabsichtigtes Auseinanderdriften und sorgt für eine stabile Fahrspur. [VIELSEITIG EINSETZBAR] Für verschiedene Einsatzorte. Nützlich beim Schutz von Sportrasen bei Veranstaltungen, bei der Anlage von Wegen auf schlammigem Gelände oder als Untergrund für Baumaschinen. Farbe:One Color448,28 €*Versand: 26,55 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz temporäre Reifenschraube A1248980765Mercedes-Benz Original-Teil100 % passendVom autorisierten Mercedes-Benz Händler HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können. Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers3,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
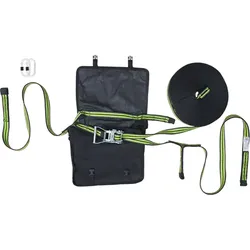
ECO LINE horizontal temporäre SeilsicherungSicherung des Benutzers entlang seiner Bewegungsstrecke Die ECO LINE horizontale temporäre Seilsicherung von Kratos Safety® bietet eine zuverlässige Sicherung entlang der Bewegungsstrecke. Hergestellt aus strapazierfähigem Polyester-Gurtband, gewährleistet sie hohe Sicherheit. Die Seilenden sind in Y-Ausführung konzipiert, ermöglichen das Anhängen an Strukturen ohne zusätzliche Verankerungsmittel oder direktes Anbringen an geeignete Punkte. Mit einem Stahlseilspanner mit Sperrklinke kann die Vorrichtung nach Bedarf gespannt werden. Geliefert mit einer praktischen Verstautasche, um das System nach Gebrauch sicher aufzubewahren. Die Länge ist von 5 bis 20 m einstellbar und das System ist für die Nutzung durch 2 Personen zugelassen. Zertifiziert gemäß den Normen EN795:2012 und TS16415:2013 Typ C gemäß Verordnung (EU) 2016/425 Anhang II. Besonderheiten Hergestellt aus strapazierfähigem Polyester-Gurtband Seilenden in Y-Ausführung für einfaches Anhängen Mit Stahlseilspanner und Verstautasche geliefert Einstellbare Länge von 5 bis 20 m Zugelassen für 2 Personen Spezifikationen Material: Polyester-Gurtband Länge: verstellbar von 5 bis 20 m Normen: EN 795:2012 Type C TS 16415:2013 Type C135,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Temporäre Architekturen, Fachbücher von Katrin KlitzkeWie können zeitgenössische temporäre Architekturen partizipativ gestaltet werden? Katrin Klitzke beantwortet diese Frage exemplarisch anhand einer Analyse des Theaterprojekts "Eichbaumoper" der Architektengruppe "raumlaborberlin". Die "Eichbaumoper", welche in Kooperation mit drei Theaterhäusern entstand, sollte durch die Einbeziehung kommunaler Jugendarbeit und eines öffentlich angelegten Prozesses des Bauens und Gestaltens als eine architektonische Intervention realisiert werden. Inwieweit Architekt*innen die Aspekte des Partizipativen und Politischen umsetzten und ihre Architekturen am globalisierten Markt positionierten, steht im Zentrum des Interesses. Es wird deutlich: Temporäre Räume lassen sich gestalten und planen - dabei sind Reibungen und Interessenskonflikte immanent.47,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Sind temporäre Dateien unlöschbar?
Nein, temporäre Dateien sind nicht unlöschbar. Sie werden normalerweise automatisch gelöscht, wenn sie nicht mehr benötigt werden. Es ist jedoch möglich, dass sie versehentlich nicht gelöscht werden oder dass sie von einem Benutzer absichtlich beibehalten werden. In solchen Fällen können temporäre Dateien manuell gelöscht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.