Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **

Ähnliche Suchbegriffe für Schnellen
Top-Angebote
Produkte zum Begriff Schnellen:
-
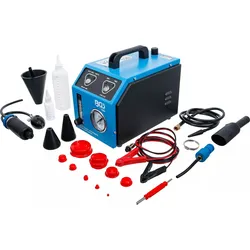
BGS 74555 Raucherzeuger Lecksuchgerät zur schnellen DiagnoseBGS 74555 Raucherzeuger Lecksuchgerät Beschreibung: zum Erkennen und Lokalisieren von Undichtigkeiten in Leitungssystemen von Kraftfahrzeugen Einsatzgebiete sind so vielseitig wie, die durch Leckagen hervorgerufene, Fehler und Symptome löst Probleme effizient und verkürzt die Diagnosezeit erheblich zur Stromversorgung wird das Gerät einfach an die Fahrzeugbatterie geklemmt und ist somit mobil und flexibel einsetzbar Sicherheitsabschaltung der Heizung pulverbeschichtetes Stahlblechgehäuse vor Gebrauch Babyöl oder Mineralöl hinzuzufügen (nicht im Lieferumfang enthalten) geeignet für Dichtheitsüberprüfung von: Ansaugstrakt Abgas- und Abgasrückführungssystem Kurbelgehäuse- und Ladeluftsystem Tank-, Aktivkohle und Kraftstoffsystem Harnstoff (AUS 32) und Additiv-System Unterdrucksteuerungen, sowie dessen Steuerung und Verbindungen Klimaanlage (Niederdruck, komplett entleert, ggf. spülen) Kühlwassersystem Wischwassersystem Karosserie- und Scheibenverbindungen (Auffinden von Wassereintrittsstellen und Windgeräuschen) Spannungsversorgung: 12 V (Autobatterie) Rauchmenge: 15 - 20 l/min Lieferumfang: 1 x Rauchgenerator 1 x Auffüllflasche, 250 ml 1 x Auffüllflasche, 15 ml 1 x Entlüftungsadapter 1 x Kegelstopfen, groß 1 x Kegelstopfen, klein 1 x Kegelstopfen, mittel 1 x Rauchausgangsschlauch 1 x Spannungs-Versorgungskabel 1 x Unterdruck-Handpumpe 1 x Kurbelgehäuseadapter 1 x Ventilwerkzeug 1 x Verbindungsschlauch 1 x Schlauchschelle 24 x Verschlussstopfen Technische Daten: Bruttogewicht: 5216g Leistung: 100 Watt Nennspannung: 12 V (DC)179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Schnellen:
-
Hailo Zugseil zum schnellen Hochziehen 12mm DurchmesserZugseil Ø 12mm Dieses witterungsbeständige Seil kann verwendet werden, um die Schiebeleiter hoch zu ziehen und mit einer Schlaufe in der oberen Position am Holmende der Leiter einzuhängen. Verschmutzen der unteren Leiter wird verhindert Leiter stört beim Arbeiten im unteren Bereich nicht schnelles Hochziehen und Befestigen der Leiter durch Kette und Schäkel15,75 €*Versand: 39,00 €Sichere Weiterleitung zum Anbieter
-
BGS 74555 Raucherzeuger Lecksuchgerät zur schnellen DiagnoseBGS 74555 Raucherzeuger Lecksuchgerät Beschreibung: zum Erkennen und Lokalisieren von Undichtigkeiten in Leitungssystemen von Kraftfahrzeugen Einsatzgebiete sind so vielseitig wie, die durch Leckagen hervorgerufene, Fehler und Symptome löst Probleme effizient und verkürzt die Diagnosezeit erheblich zur Stromversorgung wird das Gerät einfach an die Fahrzeugbatterie geklemmt und ist somit mobil und flexibel einsetzbar Sicherheitsabschaltung der Heizung pulverbeschichtetes Stahlblechgehäuse vor Gebrauch Babyöl oder Mineralöl hinzuzufügen (nicht im Lieferumfang enthalten) geeignet für Dichtheitsüberprüfung von: Ansaugstrakt Abgas- und Abgasrückführungssystem Kurbelgehäuse- und Ladeluftsystem Tank-, Aktivkohle und Kraftstoffsystem Harnstoff (AUS 32) und Additiv-System Unterdrucksteuerungen, sowie dessen Steuerung und Verbindungen Klimaanlage (Niederdruck, komplett entleert, ggf. spülen) Kühlwassersystem Wischwassersystem Karosserie- und Scheibenverbindungen (Auffinden von Wassereintrittsstellen und Windgeräuschen) Spannungsversorgung: 12 V (Autobatterie) Rauchmenge: 15 - 20 l/min Lieferumfang: 1 x Rauchgenerator 1 x Auffüllflasche, 250 ml 1 x Auffüllflasche, 15 ml 1 x Entlüftungsadapter 1 x Kegelstopfen, groß 1 x Kegelstopfen, klein 1 x Kegelstopfen, mittel 1 x Rauchausgangsschlauch 1 x Spannungs-Versorgungskabel 1 x Unterdruck-Handpumpe 1 x Kurbelgehäuseadapter 1 x Ventilwerkzeug 1 x Verbindungsschlauch 1 x Schlauchschelle 24 x Verschlussstopfen Technische Daten: Bruttogewicht: 5216g Leistung: 100 Watt Nennspannung: 12 V (DC)179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Schnellen
-
Megableu: 5 Sekunden – Das Partyspiel mit 3 schnellen AntwortenDas Megableu: 5 Sekunden – 3 Antworten Gesellschaftsspiel ist ein rasantes, partyähnliches Familienspiel, bei dem die Spielerinnen und Spieler nur 5 Sekunden Zeit haben, um auf eine Frage drei richtige Antworten aufzuzählen. Es sorgt für schnelles Denken, treffsichere Antworten und jede Menge Gelächter für die ganze Familie. 2–6 Personen können gemeinsam spielen – ideal also für Treffen mit Freunden und gemütliche Familienabende. Produkteigenschaften: Marke: Megableu Produktkategorie: Gesellschaftsspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Auf jede Fragekarte in 5 Sekunden 3 schnelle Antworten geben Geförderte Fähigkeiten: schnelles Denken, Reaktionszeit, Kommunikation Material: Karton und Kunststoff Teile / Zubehör: Spielbrett, Zeitmesser-Spirale, Fragekarten, Spielfigur(en), Spielanleitung Sicherheitshinweis: Enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Weitere wichtige Merkmale: zwei Schwierigkeitsstufen, Familien- und Partyspiel, auch für Erwachsene Beim Megableu: 5 Sekunden – 3 Antworten Gesellschaftsspiel besteht die Aufgabe darin, dass ein Spieler zu einer auf der Karte stehenden Frage oder Aufforderung drei Beispiele nennt, bevor die Zeitmesser-Spirale abgelaufen ist. Die Themen sind leicht verständlich und reichen vom Alltag bis zu witzigen, unterhaltsamen Kategorien – so finden Kinder und Erwachsene schnell ins Spiel. Das knappe Zeitlimit sorgt für dauerhafte Spannung, und aus Fehlern entstehen meistens große Lacher. Das Spiel bietet zwei Schwierigkeitsstufen und lässt sich dadurch gut an Alter und Wissensstand der Mitspielenden anpassen. Leichtere Fragen helfen den Jüngeren, ihr Allgemeinwissen zu erweitern, während die schwierigeren Karten für ältere Kinder und Erwachsene eine echte Herausforderung darstellen. Das schnelle Antworten fördert die Reaktionsfähigkeit, das Assoziationsvermögen und den Wortschatz, während das Gesellschaftsspiel eine freundliche Wettbewerbssituation schafft. Ein großer Vorteil von 5 Sekunden – 3 Antworten ist das sehr einfache Regelwerk, das in wenigen Minuten erlernt ist. Es erfordert keine lange Vorbereitung und ist daher auch eine ideale Wahl für spontane Spieleabende. Das stabile Karton-Spielbrett und der robuste Kunststoff-Zeitmesser sind für häufiges Spielen ausgelegt und bieten langfristig zuverlässigen Spielspaß. Durch die abwechslungsreichen Fragen wiederholen sich die Aufgaben nur selten – das hebt das Spiel von vielen anderen familienfreundlichen Quizspielen ab. Für wen ist das Spiel geeignet? Das Megableu: 5 Sekunden – 3 Antworten Gesellschaftsspiel empfehlen wir Kindern ab 8 Jahren und Erwachsenen, die schnelle, kommunikative Spiele mit Partycharakter mögen. Es ist besonders gut geeignet für Familien, denen gemeinsame Zeit mit viel Gesprächsstoff und Gelächter wichtig ist. Perfekt für Runden in geselliger Runde zuhause im Innenbereich, ganz ohne Batterien und mit minimalem Vorbereitungsaufwand. Es eignet sich außerdem hervorragend als unterhaltsames Geschenk zum Geburtstag, Namenstag, zu Weihnachten oder als Begleitprogramm bei Hauspartys, Klassentreffen und Teambuildings. Verpackungsgröße: 27 x 7 x 27 cm20,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
MS Beschläge Universeller Kleiderhaken WZ10 Goldfarben – Metall Doppelhaken schnellen MontageKompakter Ordnungshelfer mit Designfaktor Unser Modell WZ10 ist der perfekte Beweis, dass praktische Einrichtung auch stilvoll sein kann. Mit nur 53 mm Breite und dennoch zwei stabilen Aufhängemöglichkeiten bringt dieser Metallhaken Ordnung in jedes Zimmer. Der dezente Look harmoniert mit klassischen und modernen Räumen gleichermaßen. Farblich passende Holzschrauben für die Wandmontage sind direkt dabei. Sichern Sie sich diesen hochwertigen Kleiderhaken zum attraktiven Preis! Technische Daten: Material: Metall Breite: 53mm Höhe: 29mm Tiefe: 28mm Befestigungslochabstand: 17mm 2 Aufhängemöglichkeiten Farbe: Goldfarben Artikeldetails: Doppel-Wandhaken zur schnellen und einfachen Montage Perfekt für DIY Projekte geeignet Farblich passende Befestigungsschrauben liefern wir gleich mit Vielseitig einsetzbar z.B. im Bad, Küche, Garderobe, Werkstatt oder als Türhaken Preis bezieht sich auf einen Metallhaken inklusive Schrauben Modell: WZ10 Artikelnummer: WZ10-03 Lieferumfang: 1x Kleiderhaken 2x Befestigungsschrauben (Holzschrauben)1,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.