Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Reichweite
Top-Angebote
Produkte zum Begriff Reichweite:
-
Plattformwaage Reichweite 6Kg - KernPlattformwaage SFE - Kern - Tragkraft 6KgPlattformwaage Schutzart IP65 mit Analysegerät aus Edelstahl, für industrielle Anwendungen. Plattform: Edelstahlschale, lackierte Stahlkonstruktion, staub- und spritzwassergeschützt IP65, Wägezelle aus...577,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plattformwaage Reichweite 10Kg - KernPlattformwaage Reichweite 10KgEdelstahl-Plattformwaage mit Staub- und Spritzwasserschutz IP65 und Eichzulassung. Wägezelle aus Edelstahl mit Silikonbeschichtung. Hinweis: Das Silikon ist nicht für den Kontakt mit aggressiven Stoffen wie Säuren etc. geeignet, Niveaustandanzeiger und Nivellierschraube serienmäßig für eine exakte Nivellierung der Waage und damit für hochpräzise Ergebnisse.MAX-Bereich Ablesbarkeit Reproduzierbarkeit Linearität Wägefläche10 kg 1 g 1 g 1 g300 x 240 mmMehr Informationen: Betrieb: mit internem Akku, serienmäßig, Betriebsdauer bis zu 35 h ohne Hintergrundbeleuchtung, Ladezeit ca. 2 Std., Ladezeit ca. 2 Std., Ladezeit ca. 2 Std. 12 h Zulässige Umgebungstemperatur: -10 °C / 40 °C Abmessungen Display: L 266 x T 165 x H 96 mm Abmessungen Schale: L 300 x T 240 x H 105 mm Gesamtabmessungen: L 300 x T 400 x H 395 mmWiegefläche: L 300 x T 240 mmKabellänge: 2 m Gewicht: 9 Kg1023,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KMP, Toner, Reichweite 1200 (BK)Der KMP K-T83Y Toner ist eine hochwertige Drucklösung, die speziell für die Kyocera Ecosys M 5521 cdn Drucker entwickelt wurde. Mit einer Seitenleistung von bis zu 1200 Seiten bei einer Deckung von 5 % bietet dieser gelbe Farbtoner eine zuverlässige und konsistente Druckqualität. Die Kompatibilität mit der Kyocera Druckerserie Ecosys gewährleistet eine einfache Installation und Nutzung. Der Toner ist als kompatible Patrone konzipiert und bietet eine kosteneffiziente Alternative zu Originalprodukten, ohne dabei Abstriche bei der Druckqualität zu machen. Mit einem Gewicht von nur 18 Gramm ist der K-T83Y leicht und handlich, was die Handhabung und Lagerung erleichtert. Diese Patrone ist ideal für alle, die Wert auf eine hohe Druckleistung und exzellente Farbwiedergabe legen. - Hohe Seitenleistung von 1200 Seiten bei 5 % Deckung - Kompatibel mit Kyocera Ecosys M 5521 cdn Druckern - Kosteneffiziente Alternative zu Originaltonern.39,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Reichweite:
-
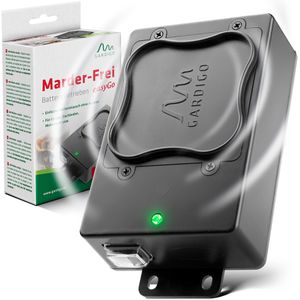
Gardigo Marderschreck Marder-Frei easyGo, Reichweite 60m², Batterie, SchallEinsatzbereich: Auto, Carport, Dachboden, Garten, Haus Vertreibung durch Schall mit 12kHz - 24kHz, ca. 78dB Wirkungsbereich ca. 60 m² in geschlossenen Räumen Funktioniert mit 4x AA-Batterien Automatische Aktivierung durch integrierten Vibrationssensor - schaltet sich während der Fahrt ab Frequenzwechsel-Technik und Intervallschaltung beugen einem Gewöhnungseffekt vor Ohne Einschränkungen für Elektro- und Verbrennerfahrzeuge sowie für alle Automarken geeignet Merkmale: Geeignet für: Auto, Dachboden, Haus Ausführung: Schall Stromversorgung: Batterie weitere Produktinformationen: Frequenz: wechselnd 12 - 24 kHz ± 10 % Ausgangsfrequenz: zyklisch Anzeigen: LED Indikation Wirkungsbereich: ca. 60 m² in geschlossenen Räumen, in Fahrzeugen & Außenbereich abhängig von Position Batteriebetrieb: 4x AA / Mignon / R6 (nicht enthalten) Maße (HxBxT): ca. 130 x 70 x 30 mm Lieferung: inkl. Montagematerial17,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
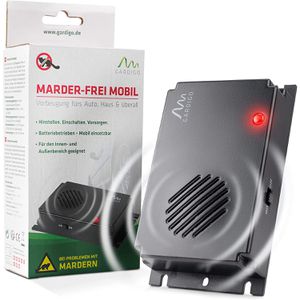
Gardigo Marderschreck Marder-Frei Mobil, Reichweite 40m², Batterie, SchallEinsatzbereich: Auto, Carport, Dachboden, Garten, Haus Vertreibung durch Schall mit einer Frequenz von ca. 12kHz & ca. 85dB Wirkungsbereich ca. 40 m² in geschlossenen Räumen Mobil durch Batteriebetrieb - keine Autobatterie nötig Ohne Einschränkungen für alle Automarken geeignet Dauerbetrieb bis zu 6 Monate möglich Merkmale: Geeignet für: Auto, Dachboden, Haus Ausführung: Schall Stromversorgung: Batterie weitere Produktinformationen: Stromverbrauch: ca. 2 mA Frequenz: 12 kHz ± 10 %, 85 dB Ausgangsfrequenz: zyklisch Anzeigen: LED Indikation Batteriebetrieb: 4x Typ-C Batterie (nicht enthalten) Maße (HxBxT): 135 x 75 x 30 mm16,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Plattformwaage Reichweite 6Kg - KernPlattformwaage SFE - Kern - Tragkraft 6KgPlattformwaage Schutzart IP65 mit Analysegerät aus Edelstahl, für industrielle Anwendungen. Plattform: Edelstahlschale, lackierte Stahlkonstruktion, staub- und spritzwassergeschützt IP65, Wägezelle aus...577,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Reichweite
-
Plattformwaage Reichweite 10Kg - KernPlattformwaage Reichweite 10KgEdelstahl-Plattformwaage mit Staub- und Spritzwasserschutz IP65 und Eichzulassung. Wägezelle aus Edelstahl mit Silikonbeschichtung. Hinweis: Das Silikon ist nicht für den Kontakt mit aggressiven Stoffen wie Säuren etc. geeignet, Niveaustandanzeiger und Nivellierschraube serienmäßig für eine exakte Nivellierung der Waage und damit für hochpräzise Ergebnisse.MAX-Bereich Ablesbarkeit Reproduzierbarkeit Linearität Wägefläche10 kg 1 g 1 g 1 g300 x 240 mmMehr Informationen: Betrieb: mit internem Akku, serienmäßig, Betriebsdauer bis zu 35 h ohne Hintergrundbeleuchtung, Ladezeit ca. 2 Std., Ladezeit ca. 2 Std., Ladezeit ca. 2 Std. 12 h Zulässige Umgebungstemperatur: -10 °C / 40 °C Abmessungen Display: L 266 x T 165 x H 96 mm Abmessungen Schale: L 300 x T 240 x H 105 mm Gesamtabmessungen: L 300 x T 400 x H 395 mmWiegefläche: L 300 x T 240 mmKabellänge: 2 m Gewicht: 9 Kg1023,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KMP, Toner, Reichweite 1200 (BK)Der KMP K-T83Y Toner ist eine hochwertige Drucklösung, die speziell für die Kyocera Ecosys M 5521 cdn Drucker entwickelt wurde. Mit einer Seitenleistung von bis zu 1200 Seiten bei einer Deckung von 5 % bietet dieser gelbe Farbtoner eine zuverlässige und konsistente Druckqualität. Die Kompatibilität mit der Kyocera Druckerserie Ecosys gewährleistet eine einfache Installation und Nutzung. Der Toner ist als kompatible Patrone konzipiert und bietet eine kosteneffiziente Alternative zu Originalprodukten, ohne dabei Abstriche bei der Druckqualität zu machen. Mit einem Gewicht von nur 18 Gramm ist der K-T83Y leicht und handlich, was die Handhabung und Lagerung erleichtert. Diese Patrone ist ideal für alle, die Wert auf eine hohe Druckleistung und exzellente Farbwiedergabe legen. - Hohe Seitenleistung von 1200 Seiten bei 5 % Deckung - Kompatibel mit Kyocera Ecosys M 5521 cdn Druckern - Kosteneffiziente Alternative zu Originaltonern.39,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
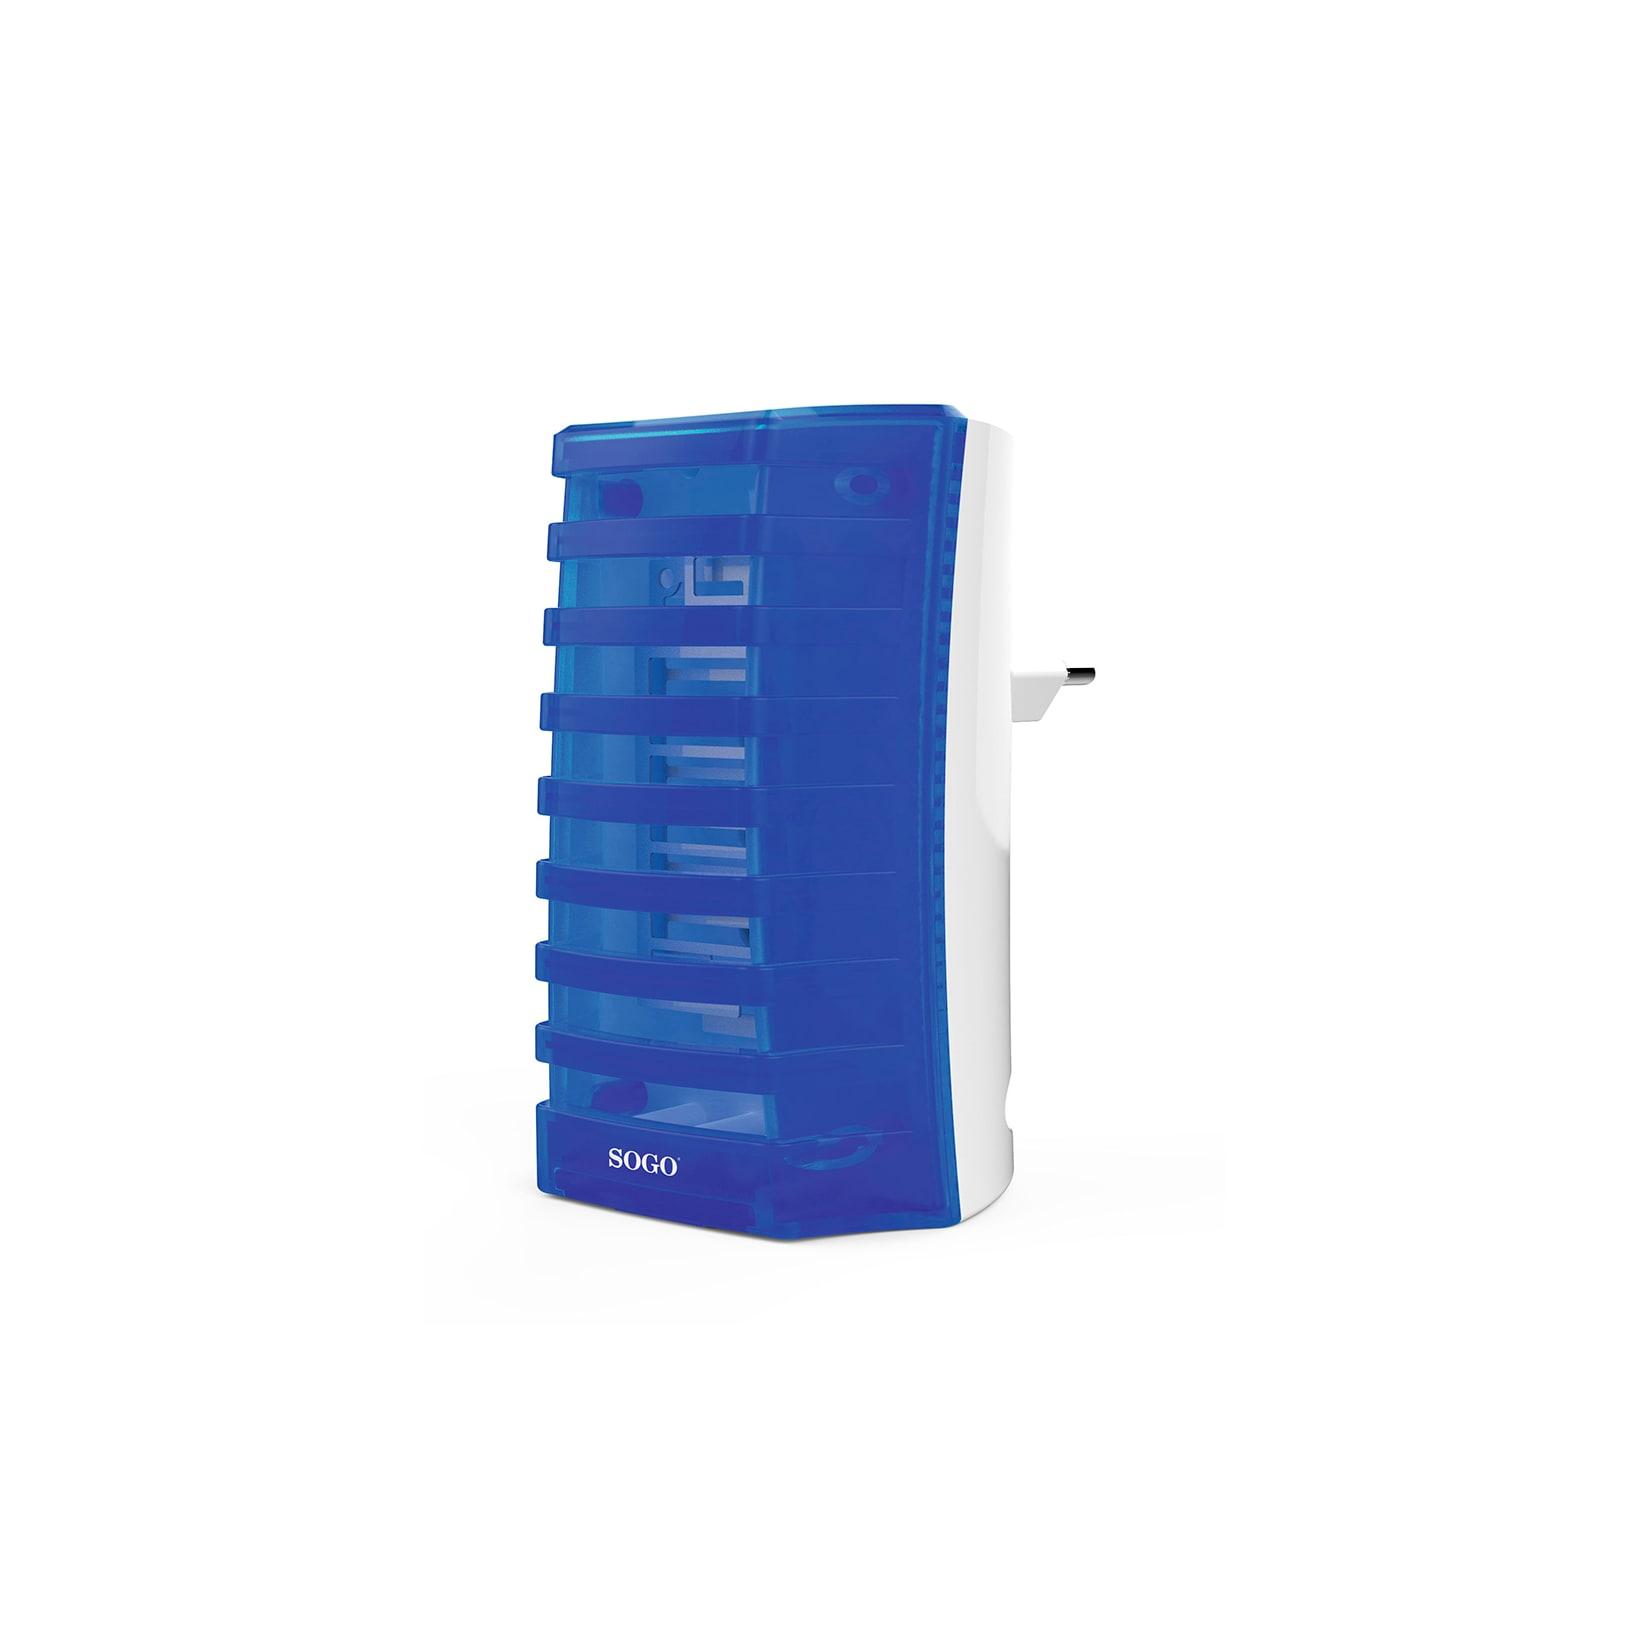
Sogo Mini Insektenvernichter Reichweite 20m2Elegantes Design Spezielle UV-A-Lampe 2x 8W zum Anlocken von Insekten, die beim Berühren der Hochspannungsgitter getötet werden lange LED Lebensdauer 10.000 Stunden Direktes Einstecken in die Steckdose Robuste Konstruktion ABS-Kunststoffabdeckung21,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Plattformwaage Reichweite 6Kg - KernPlattformwaage SFE - Kern - Tragkraft 6KgPlattformwaage Schutzart IP65 mit Analysegerät aus Edelstahl, für industrielle Anwendungen. Plattform: Edelstahlschale, lackierte Stahlkonstruktion, staub- und spritzwassergeschützt IP65, Wägezelle aus silikonbeschichtetem Aluminium mit variabler Position, z.B. freistehend oder an die Wand geschraubt.Toleranzbereichswägung (Checkweighing): Eingabe eines oberen/unteren Grenzwertes. Ein optisches und akustisches Signal unterstützt das Portionieren, Dosieren und Sortieren. Hold-Funktion: Wenn das Wägegut nicht feststeht, kann durch Mittelwertbildung ein stabiler Wägewert berechnet werden. PRE-TARE-Funktion für den manuellen Abzug eines bekannten Behältergewichts, nützlich bei Füllstandskontrollen. Maximale Reichweite 6KgReichweite MAX Ablesbarkeit Reproduzierbarkeit Linearität Min. Belastung Wägefläche6 kg 2 g 2 g 2 g40 g 300 x 240 mm Betriebsdauer bis zu 35 h ohne Hintergrundbeleuchtung, Ladezeit ca. 12 h. Anzeige des Ladezustands auf dem Bildschirm. Weitere Informationen: Zulässige Umgebungstemperatur: - 10/+40°CAbmessungen der Waagschalen: B 300 x T 240 mm oder 400 x 300 mm Kabellänge der Anzeige: 1,5 m Zulassung: SANSE Kalibrierung: SANS577,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.