Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Ist Prokura Deklaratorisch?
Prokura ist eine Handlungsvollmacht, die es einer Person ermöglicht, rechtsgeschäftliche Erklärungen im Namen eines Unternehmens abzugeben. Sie wird in der Regel im Handelsregister eingetragen und damit öffentlich bekannt gemacht. Dadurch dient die Prokura vor allem der Rechtssicherheit und Transparenz im Geschäftsverkehr. Ob die Prokura deklaratorisch ist, hängt davon ab, ob sie lediglich die bereits bestehenden Vertretungsbefugnisse einer Person bestätigt oder ob sie neue Vollmachten schafft. In vielen Fällen ist die Prokura deklaratorisch, da sie die bereits bestehenden Vertretungsbefugnisse klarstellt und festhält. **
Wer kann Prokura widerrufen?
Prokura kann nur derjenige widerrufen, der sie auch erteilt hat. Das bedeutet, dass nur der Geschäftsführer oder Vorstand einer Firma die Prokura widerrufen kann, da sie von ihm oder ihr erteilt wurde. Ein einfacher Angestellter oder Mitarbeiter hat nicht die Befugnis, die Prokura einer Person zu widerrufen. Der Widerruf der Prokura muss schriftlich erfolgen und sollte klar und eindeutig formuliert sein. Es ist wichtig, dass der Widerruf ordnungsgemäß dokumentiert wird, um mögliche rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Prokura
Top-Angebote
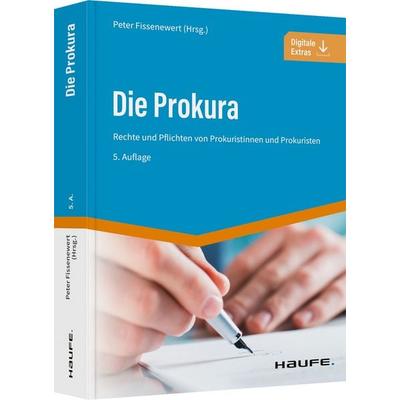
Produkte zum Begriff Prokura:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitrag zur Lehre von der Prokura, Gebundene Ausgabe von Friedrich Schneider, De Gruyter Mouton, 978-3-11-250897-8Beitrag Zur Lehre Von Der Prokura, Gebundene Ausgabe Von Friedrich Schneider, De Gruyter Mouton, 978-3-11-250897-8, Seitenanzahl: 88109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann ich Prokura ablehnen?
Ja, als Geschäftsführer eines Unternehmens kannst du die Erteilung von Prokura an eine Person ablehnen. Prokura ist ein erheblicher Vertrauensvorschuss, da die bevollmächtigte Person das Unternehmen rechtlich binden kann. Wenn du Bedenken hinsichtlich der Verlässlichkeit oder Eignung der Person hast, ist es ratsam, die Prokura abzulehnen. Es ist wichtig, dass du als Geschäftsführer die Verantwortung für die Erteilung von Prokura ernst nimmst und sicherstellst, dass die bevollmächtigte Person die notwendige Kompetenz und Integrität besitzt. Es ist ratsam, sich bei rechtlichen Fragen an einen Anwalt zu wenden, um sicherzustellen, dass die Ablehnung der Prokura rechtlich korrekt erfolgt. **
-
Wer bekommt eine Prokura?
Wer bekommt eine Prokura? Die Prokura wird in der Regel an leitende Angestellte oder Geschäftsführer eines Unternehmens vergeben, um sie zu befähigen, das Unternehmen rechtlich zu vertreten und Verträge im Namen des Unternehmens abzuschließen. Es handelt sich um eine erweiterte Vertretungsmacht, die über die normale Handlungsvollmacht hinausgeht. Die Vergabe einer Prokura erfolgt in der Regel durch einen Beschluss der Geschäftsführung oder des Aufsichtsrats. Personen, die eine Prokura erhalten, müssen volljährig und voll geschäftsfähig sein. **
-
Was ist Prokura erteilen?
Was ist Prokura erteilen? Prokura ist die Befugnis, in fremdem Namen und für fremde Rechnung rechtsgeschäftliche Erklärungen abzugeben und entgegenzunehmen. Wenn jemand Prokura erteilt bekommt, bedeutet das, dass er oder sie im Namen des Unternehmens handeln und Verträge abschließen kann. Die Prokura kann sowohl allgemein als auch beschränkt erteilt werden, je nachdem, welche Befugnisse dem Bevollmächtigten übertragen werden sollen. Es handelt sich also um eine wichtige Form der Vertretungsbefugnis innerhalb eines Unternehmens. **
-
Kann man Prokura niederlegen?
Ja, man kann Prokura niederlegen. Die Prokura ist eine Vollmacht, die es einer Person ermöglicht, im Namen eines Unternehmens rechtsgültige Entscheidungen zu treffen. Wenn eine Person nicht mehr in der Lage oder bereit ist, diese Verantwortung zu tragen, kann sie die Prokura niederlegen. Dies geschieht in der Regel durch eine schriftliche Erklärung gegenüber dem Unternehmen, in dem die Prokura erteilt wurde. Es ist wichtig, dass die Niederlegung der Prokura ordnungsgemäß dokumentiert wird, um Missverständnisse oder rechtliche Probleme zu vermeiden. In vielen Fällen wird die Niederlegung der Prokura auch im Handelsregister eingetragen, um die Änderung offiziell zu machen. **

Was bedeutet Prokura erloschen?
Was bedeutet Prokura erloschen? Prokura erlischt, wenn die bevollmächtigte Person entweder zurücktritt, verstirbt oder das Unternehmen verlässt. In diesem Fall verliert die Person ihre Befugnis, das Unternehmen rechtlich zu vertreten. Es ist wichtig, dass die Erloschenheit der Prokura ordnungsgemäß dokumentiert wird, um Missverständnisse oder rechtliche Probleme zu vermeiden. Unternehmen sollten sicherstellen, dass sie über aktuelle Informationen zu den Prokura-Befugnissen verfügen, um mögliche Risiken zu minimieren. **
Wann erlischt die Prokura?
Die Prokura erlischt in der Regel durch den Tod des Prokuristen oder durch dessen Geschäftsunfähigkeit. Sie kann auch durch den Widerruf des Prokuristen oder durch den Verlust der Handlungsfähigkeit des Unternehmens beendet werden. Ein weiterer Grund für das Erlöschen der Prokura kann die Auflösung oder Liquidation des Unternehmens sein. Es ist wichtig, dass alle Beteiligten über das Erlöschen der Prokura informiert werden, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Prokura:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Prokura Deklaratorisch?
Prokura ist eine Handlungsvollmacht, die es einer Person ermöglicht, rechtsgeschäftliche Erklärungen im Namen eines Unternehmens abzugeben. Sie wird in der Regel im Handelsregister eingetragen und damit öffentlich bekannt gemacht. Dadurch dient die Prokura vor allem der Rechtssicherheit und Transparenz im Geschäftsverkehr. Ob die Prokura deklaratorisch ist, hängt davon ab, ob sie lediglich die bereits bestehenden Vertretungsbefugnisse einer Person bestätigt oder ob sie neue Vollmachten schafft. In vielen Fällen ist die Prokura deklaratorisch, da sie die bereits bestehenden Vertretungsbefugnisse klarstellt und festhält. **
-
Wer kann Prokura widerrufen?
Prokura kann nur derjenige widerrufen, der sie auch erteilt hat. Das bedeutet, dass nur der Geschäftsführer oder Vorstand einer Firma die Prokura widerrufen kann, da sie von ihm oder ihr erteilt wurde. Ein einfacher Angestellter oder Mitarbeiter hat nicht die Befugnis, die Prokura einer Person zu widerrufen. Der Widerruf der Prokura muss schriftlich erfolgen und sollte klar und eindeutig formuliert sein. Es ist wichtig, dass der Widerruf ordnungsgemäß dokumentiert wird, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Kann ich Prokura ablehnen?
Ja, als Geschäftsführer eines Unternehmens kannst du die Erteilung von Prokura an eine Person ablehnen. Prokura ist ein erheblicher Vertrauensvorschuss, da die bevollmächtigte Person das Unternehmen rechtlich binden kann. Wenn du Bedenken hinsichtlich der Verlässlichkeit oder Eignung der Person hast, ist es ratsam, die Prokura abzulehnen. Es ist wichtig, dass du als Geschäftsführer die Verantwortung für die Erteilung von Prokura ernst nimmst und sicherstellst, dass die bevollmächtigte Person die notwendige Kompetenz und Integrität besitzt. Es ist ratsam, sich bei rechtlichen Fragen an einen Anwalt zu wenden, um sicherzustellen, dass die Ablehnung der Prokura rechtlich korrekt erfolgt. **
-
Wer bekommt eine Prokura?
Wer bekommt eine Prokura? Die Prokura wird in der Regel an leitende Angestellte oder Geschäftsführer eines Unternehmens vergeben, um sie zu befähigen, das Unternehmen rechtlich zu vertreten und Verträge im Namen des Unternehmens abzuschließen. Es handelt sich um eine erweiterte Vertretungsmacht, die über die normale Handlungsvollmacht hinausgeht. Die Vergabe einer Prokura erfolgt in der Regel durch einen Beschluss der Geschäftsführung oder des Aufsichtsrats. Personen, die eine Prokura erhalten, müssen volljährig und voll geschäftsfähig sein. **
Ähnliche Suchbegriffe für Prokura
-
Beitrag zur Lehre von der Prokura, Gebundene Ausgabe von Friedrich Schneider, De Gruyter Mouton, 978-3-11-250897-8Beitrag Zur Lehre Von Der Prokura, Gebundene Ausgabe Von Friedrich Schneider, De Gruyter Mouton, 978-3-11-250897-8, Seitenanzahl: 88109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehrwertsteuer (MwSt.): Einführung und Auswirkungen, Taschenbuch von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9Mehrwertsteuer (mwst.): Einführung Und Auswirkungen, Taschenbuch Von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Prokura erteilen?
Was ist Prokura erteilen? Prokura ist die Befugnis, in fremdem Namen und für fremde Rechnung rechtsgeschäftliche Erklärungen abzugeben und entgegenzunehmen. Wenn jemand Prokura erteilt bekommt, bedeutet das, dass er oder sie im Namen des Unternehmens handeln und Verträge abschließen kann. Die Prokura kann sowohl allgemein als auch beschränkt erteilt werden, je nachdem, welche Befugnisse dem Bevollmächtigten übertragen werden sollen. Es handelt sich also um eine wichtige Form der Vertretungsbefugnis innerhalb eines Unternehmens. **
-
Kann man Prokura niederlegen?
Ja, man kann Prokura niederlegen. Die Prokura ist eine Vollmacht, die es einer Person ermöglicht, im Namen eines Unternehmens rechtsgültige Entscheidungen zu treffen. Wenn eine Person nicht mehr in der Lage oder bereit ist, diese Verantwortung zu tragen, kann sie die Prokura niederlegen. Dies geschieht in der Regel durch eine schriftliche Erklärung gegenüber dem Unternehmen, in dem die Prokura erteilt wurde. Es ist wichtig, dass die Niederlegung der Prokura ordnungsgemäß dokumentiert wird, um Missverständnisse oder rechtliche Probleme zu vermeiden. In vielen Fällen wird die Niederlegung der Prokura auch im Handelsregister eingetragen, um die Änderung offiziell zu machen. **
-
Was bedeutet Prokura erloschen?
Was bedeutet Prokura erloschen? Prokura erlischt, wenn die bevollmächtigte Person entweder zurücktritt, verstirbt oder das Unternehmen verlässt. In diesem Fall verliert die Person ihre Befugnis, das Unternehmen rechtlich zu vertreten. Es ist wichtig, dass die Erloschenheit der Prokura ordnungsgemäß dokumentiert wird, um Missverständnisse oder rechtliche Probleme zu vermeiden. Unternehmen sollten sicherstellen, dass sie über aktuelle Informationen zu den Prokura-Befugnissen verfügen, um mögliche Risiken zu minimieren. **
-
Wann erlischt die Prokura?
Die Prokura erlischt in der Regel durch den Tod des Prokuristen oder durch dessen Geschäftsunfähigkeit. Sie kann auch durch den Widerruf des Prokuristen oder durch den Verlust der Handlungsfähigkeit des Unternehmens beendet werden. Ein weiterer Grund für das Erlöschen der Prokura kann die Auflösung oder Liquidation des Unternehmens sein. Es ist wichtig, dass alle Beteiligten über das Erlöschen der Prokura informiert werden, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.