Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **


Ähnliche Suchbegriffe für Ordnung
Top-Angebote
Produkte zum Begriff Ordnung:
-
Persen Verlag Ordnung haltenDie Materialien in diesem Band unterstützen Ihre Schüler dabei, in kleinen Schritten ein Bewusstsein für Ordnung und Unordnung zu entwickeln.Anhand von motivierenden Illustrationen befassen sich die Kinder mit dem Thema „Ordnung halten“ in verschiedenen schulischen Bereichen: In der Garderobe, auf dem Pausenhof oder im Umgang mit Tornister, Federmappe und Co. Die einführenden Arbeitsblätter liegen in zwei Differenzierungsstufen vor, sodass Sie unterschiedliche Lernstände berücksichtigen können. Sie können die Arbeitsblätter auch als Gesprächsanlässe im Klassenverband nutzen.Der Band bietet Ihnen zudem Ordnungspläne sowie Mandalas zum Festigen des Gelernten. Ein Faltbüchlein zum Ausmalen sowie eine Urkunde runden jedes Kapitel ab. So machen Sie Ihre Schüler zu Ordnungs-Experten! Inhaltliche SchwerpunkteOrdnung im Umgang mit Büchern, Heften und MappenOrdnung am ArbeitstischOrdnung halten im SpielbereichOrdnung halten in der GarderobeOrdnung halten bei Schulschluss30,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Binnenschifffahrtstraßen-OrdnungBinnenschifffahrtstraßen-Ordnung , Die nützliche Ergänzung zum Sportbootführerschein Binnen Für die Ausbildung zum Erwerb des Sportbootführerscheins Binnen ist die Binnenschifffahrtstraßen-Ordnung eine nützliche Ergänzung, um juristisch gewappnet zu sein. Sie sollte an Bord keines Binnenschiffs, Berufsschifffahrt eingeschlossen, fehlen. Achtung: Dieser Band aus der bewährten Yacht-Bücherei enthält die - revidierte und aktualisierte - neue Fassung der Binnenschiffahrtsstraßen-Ordnung, die seit dem 16. Dezember 2011 in Kraft ist. Die unterschiedlichen Revierverhältnisse und Anforderungen an den Verkehr auf den deutschen Gewässern verlangen verschiedene Verkehrsregelungen. So gilt auf den Küstengewässern die Seeschifffahrtsstraßen-Ordnung, den Verkehr auf den Binnenschifffahrtsstraßen und Binnenkanälen regelt die Binnenschifffahrtsstraßen-Ordnung - soweit dort nicht andere Verordnungen gelten wie auf Rhein, Mosel und Donau die Schifffahrtspolizeiordnungen. Die neue Binnenschifffahrtsstraßen-Ordnung finden Sie in diesem Buch. , Motorrad-Motorsport > Auto & Motorrad: Teile , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202005, Produktform: Kartoniert, Titel der Reihe: Yacht-Bücherei#126#, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 380, Abbildungen: 448 Abbildungen, Keyword: Binnengewässer; binnenschiffahrt; sbf binnen; schifffahrtsordnung; schifffahrtsstraßen; verkehrsordnung, Fachschema: Binnenschifffahrt - Binnenschiff~Schifffahrt / Binnenschiffahrt~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~See - Seerecht~Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein~Unternehmensrecht~Segeln - Segel~Segler, Fachkategorie: Segeln~Nautik und Schiffsführung, Thema: Verstehen, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schifffahrtsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Verlag GmbH, Länge: 210, Breite: 151, Höhe: 23, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783667111708 9783874121880, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 165462619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alles in bester Ordnung, DVDMarlen (corinna Harfouch) Ist Früher Durch Die Welt Gereist, Draußen Strahlt Sie, Aber Ihre Wohnung Hat Sie Mit Gegenständen Vollgestellt. Sie Ist Eine Leidenschaftliche Sammlerin. Alles Ist Zu Wertvoll, Zu Bedeutend, Um Es Wegzuschmeißen. Fynn...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter



-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Ordnung:
-
Die göttliche Ordnung, DVDSchweiz, 1971: Nora Ist Eine Junge Hausfrau Und Mutter, Die Mit Ihrem Mann, Den Zwei Söhnen Und Dem Missmutigen Schwiegervater In Einem Beschaulichen Dorf Im Appenzell Lebt. Hier Ist Wenig Von Den Gesellschaftlichen Umwälzungen Der 68er-bewegung Zu...7,39 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Ordnung haltenDie Materialien in diesem Band unterstützen Ihre Schüler dabei, in kleinen Schritten ein Bewusstsein für Ordnung und Unordnung zu entwickeln.Anhand von motivierenden Illustrationen befassen sich die Kinder mit dem Thema „Ordnung halten“ in verschiedenen schulischen Bereichen: In der Garderobe, auf dem Pausenhof oder im Umgang mit Tornister, Federmappe und Co. Die einführenden Arbeitsblätter liegen in zwei Differenzierungsstufen vor, sodass Sie unterschiedliche Lernstände berücksichtigen können. Sie können die Arbeitsblätter auch als Gesprächsanlässe im Klassenverband nutzen.Der Band bietet Ihnen zudem Ordnungspläne sowie Mandalas zum Festigen des Gelernten. Ein Faltbüchlein zum Ausmalen sowie eine Urkunde runden jedes Kapitel ab. So machen Sie Ihre Schüler zu Ordnungs-Experten! Inhaltliche SchwerpunkteOrdnung im Umgang mit Büchern, Heften und MappenOrdnung am ArbeitstischOrdnung halten im SpielbereichOrdnung halten in der GarderobeOrdnung halten bei Schulschluss30,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Binnenschifffahrtstraßen-OrdnungBinnenschifffahrtstraßen-Ordnung , Die nützliche Ergänzung zum Sportbootführerschein Binnen Für die Ausbildung zum Erwerb des Sportbootführerscheins Binnen ist die Binnenschifffahrtstraßen-Ordnung eine nützliche Ergänzung, um juristisch gewappnet zu sein. Sie sollte an Bord keines Binnenschiffs, Berufsschifffahrt eingeschlossen, fehlen. Achtung: Dieser Band aus der bewährten Yacht-Bücherei enthält die - revidierte und aktualisierte - neue Fassung der Binnenschiffahrtsstraßen-Ordnung, die seit dem 16. Dezember 2011 in Kraft ist. Die unterschiedlichen Revierverhältnisse und Anforderungen an den Verkehr auf den deutschen Gewässern verlangen verschiedene Verkehrsregelungen. So gilt auf den Küstengewässern die Seeschifffahrtsstraßen-Ordnung, den Verkehr auf den Binnenschifffahrtsstraßen und Binnenkanälen regelt die Binnenschifffahrtsstraßen-Ordnung - soweit dort nicht andere Verordnungen gelten wie auf Rhein, Mosel und Donau die Schifffahrtspolizeiordnungen. Die neue Binnenschifffahrtsstraßen-Ordnung finden Sie in diesem Buch. , Motorrad-Motorsport > Auto & Motorrad: Teile , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202005, Produktform: Kartoniert, Titel der Reihe: Yacht-Bücherei#126#, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 380, Abbildungen: 448 Abbildungen, Keyword: Binnengewässer; binnenschiffahrt; sbf binnen; schifffahrtsordnung; schifffahrtsstraßen; verkehrsordnung, Fachschema: Binnenschifffahrt - Binnenschiff~Schifffahrt / Binnenschiffahrt~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~See - Seerecht~Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein~Unternehmensrecht~Segeln - Segel~Segler, Fachkategorie: Segeln~Nautik und Schiffsführung, Thema: Verstehen, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schifffahrtsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Verlag GmbH, Länge: 210, Breite: 151, Höhe: 23, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783667111708 9783874121880, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 165462619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Ordnung
-
Alles in bester Ordnung, DVDMarlen (corinna Harfouch) Ist Früher Durch Die Welt Gereist, Draußen Strahlt Sie, Aber Ihre Wohnung Hat Sie Mit Gegenständen Vollgestellt. Sie Ist Eine Leidenschaftliche Sammlerin. Alles Ist Zu Wertvoll, Zu Bedeutend, Um Es Wegzuschmeißen. Fynn...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Buch "Nähideen, die Ordnung schaffen"Nähideen, die Ordnung schaffen. Nähen Sie mit den Anleitungen aus diesem Buch ganz individuelle Ordnungshelfer für Ihr Zuhause. Von der Küche bis ins Kinderzimmer bringen diese Nähprojekte Übersicht ins Leben. Außerdem werden viele Tipps, Infos und Checklisten rund ums Ordnen und Organisieren gegeben. Buch mit 128 Seiten und Schnittmusterbogen. Größe: 19,5 x 25 cm.Verlag: Frechverlag, Autor: Sabine Haag19,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
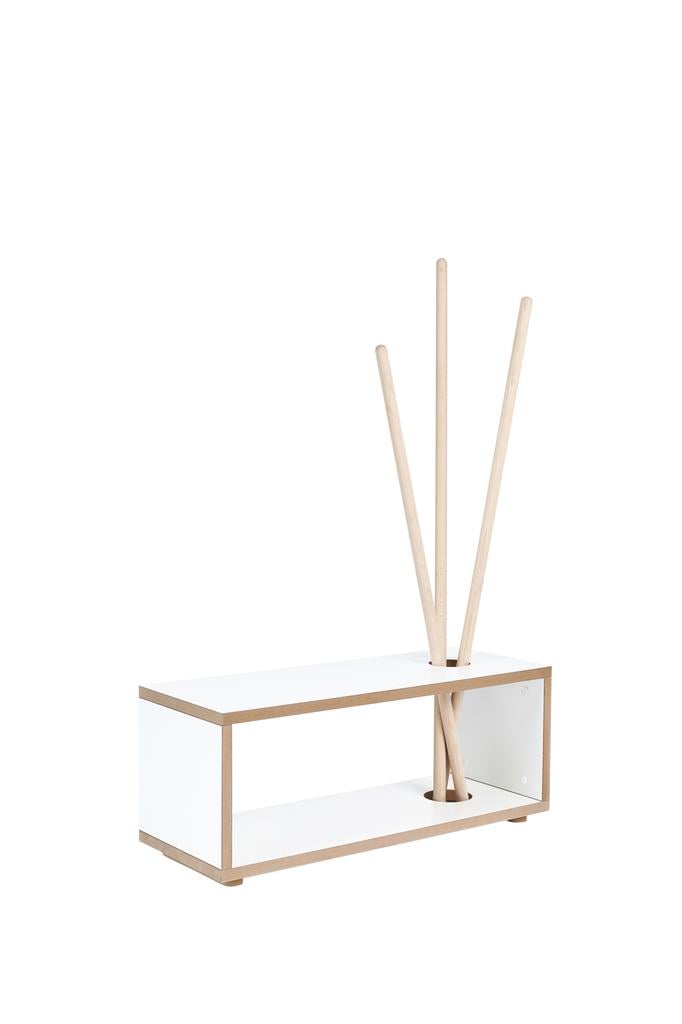
Tojo-kids ordnung Kindergarderobe 7006Ob im Kinderzimmer oder im Flur: mit der Tojo-kids ordnung Kindergarderobe haben die Kleinen endlich ihren eigenen Stauraum für Kleidung und Platz, um sich in Ruhe anzuziehen. Der rechteckige Korpus der Tojo-kids ordnung Kindergarderobe besteht aus beschichtetem MDF, die Stäbe zum Aufhängen von Jacken bestehen aus naturbelassener Buche. Unter der Sitzbank befindet sich Platz für Schuhe oder die Sporttasche, Schals und Jacken finden Platz an den Buchenstäben, die einfach durch die Sitzfläche gesteckt werden. Die Tojo-kids ordnung Kindergarderobe hilft beim morgendlichen Anziehen und Ordnung halten, weil Alles seinen Platz hat.251,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.