Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Ohne
Top-Angebote
Produkte zum Begriff Ohne:
-
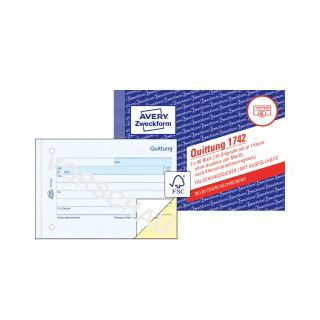
Sigel Rechnung A5 hoch SD ohne MwSt. Ausweis 2x30 BlattSelbstdurchschreibendes Rechnungsbuch für Kleinunternehmer, ohne Umsatzsteuerausweis Im Format DIN A5 und vorgedruckter fortlaufender 7stelliger Nummer auf Original und Kopie zur eindeutigen Identifizierung Inhalt mit 30 Originalen + 30 gelben Kopien, inklusive integrierter Schreibunterlage FSC zertifiziert, aktuell und rechtssicher, entspricht dem § 19 UStG Mit allen erforderlichen Angaben wie z.B. IBAN/BIC, Steuernummer/USt-IdNr. und Rechnungsnummer Alle Blätter mit Abheftlochung und ultrafeiner Microperforation für ein schnelles und sauberes Heraustrennen Zusätzlich mit einer übersichtlichen Tabelle zum Eintragen aller ausgestellten Rechnungen Eine Sicherheitsbindung macht das Formularbuch besonders stabil und haltbar8,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehrwertsteuer (MwSt.): Einführung und Auswirkungen, Taschenbuch von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9Mehrwertsteuer (mwst.): Einführung Und Auswirkungen, Taschenbuch Von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Profim Chic 10FUS Drehsessel, mit Rückholspindel ohne Höhenverstellung frei konfigurierbarProfim Chic 10FUS Drehsessel – mit Rückholspindel, ohne Höhenverstellung & frei konfigurierbar Produktbeschreibung: Der Profim Chic 10FUS ist ein eleganter Drehsessel, der modernes Design mit funktionalem Komfort vereint. Ausgestattet mit einer Rückholspindel, kehrt der Sitz nach dem Aufstehen automatisch in seine Ausgangsposition zurück – ideal für Konferenzräume, Meetingbereiche oder stilvolle Wartezonen. Das geschwungene Sitzschalendesign bietet hohen Komfort, während die fehlende Höhenverstellung den Sessel besonders stabil, leicht und klar in der Formensprache hält. Dank der freien Konfigurierbarkeit lässt sich der Chic 10FUS perfekt an unterschiedlichste Raumkonzepte anpassen. Design und Material: Drehbarer Stuhl mit automatischer Rückholfunktion Formschöne, ergonomische Sitzschale Hochwertige Polsterung mit optional wählbaren Stoffen oder Leder Elegantes 4-armiges Fußkreuz (Metall), wählbar in mehreren Ausführungen Abmessungen: Sitzhöhe: 45–50 cm Gesamthöhe: 80–90 cm Breite: 55–60 cm Eigenschaften: Automatische Rückkehr in die Ausgangsposition Besonders elegantes, modernes Design Komfortable, umschließende Sitzschale Robust, langlebig und ideal für häufig genutzte Bereiche Anwendungsmöglichkeiten: Konferenz- und Meetingräume Empfangs- und Wartezonen Lounge- und Office-Bereiche Moderne Wohn- und Arbeitsumgebungen Pflegehinweise: Stoff regelmäßig absaugen oder vorsichtig mit einem feuchten Tuch reinigen Leder mit passenden Pflegeprodukten behandeln Keine aggressiven Reinigungsmittel verwenden Fazit: Der Profim Chic 10FUS überzeugt durch seine elegante Form, die praktische Rückholspindel und hohen Sitzkomfort. Ideal für repräsentative Räume, in denen Design und Funktion gleichermaßen zählen.755,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Wer kann ohne Mwst kaufen?
Wer kann ohne Mwst kaufen? In der Regel können nur Unternehmen, die als Vorsteuerabzugsberechtigt gelten, die Mehrwertsteuer (Mwst) von ihren Einkäufen abziehen. Das bedeutet, dass sie die Mwst, die sie für Waren und Dienstleistungen zahlen, bei ihrer Umsatzsteuervoranmeldung geltend machen können. Privatpersonen hingegen müssen die Mwst in vollem Umfang bezahlen, da sie nicht vorsteuerabzugsberechtigt sind. Es gibt jedoch auch Ausnahmen, wie zum Beispiel den ermäßigten Steuersatz für bestimmte Güter und Dienstleistungen. Letztendlich hängt es also davon ab, ob man als Unternehmen oder als Privatperson agiert, ob man ohne Mwst kaufen kann. **
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Top-Angebote
Produkte zum Begriff Ohne:
-
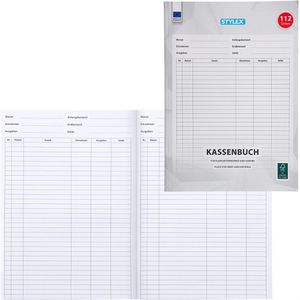
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt5,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sigel Rechnung A5 hoch SD ohne MwSt. Ausweis 2x30 BlattSelbstdurchschreibendes Rechnungsbuch für Kleinunternehmer, ohne Umsatzsteuerausweis Im Format DIN A5 und vorgedruckter fortlaufender 7stelliger Nummer auf Original und Kopie zur eindeutigen Identifizierung Inhalt mit 30 Originalen + 30 gelben Kopien, inklusive integrierter Schreibunterlage FSC zertifiziert, aktuell und rechtssicher, entspricht dem § 19 UStG Mit allen erforderlichen Angaben wie z.B. IBAN/BIC, Steuernummer/USt-IdNr. und Rechnungsnummer Alle Blätter mit Abheftlochung und ultrafeiner Microperforation für ein schnelles und sauberes Heraustrennen Zusätzlich mit einer übersichtlichen Tabelle zum Eintragen aller ausgestellten Rechnungen Eine Sicherheitsbindung macht das Formularbuch besonders stabil und haltbar8,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Ohne
-
Mehrwertsteuer (MwSt.): Einführung und Auswirkungen, Taschenbuch von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9Mehrwertsteuer (mwst.): Einführung Und Auswirkungen, Taschenbuch Von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Profim Chic 10FUS Drehsessel, mit Rückholspindel ohne Höhenverstellung frei konfigurierbarProfim Chic 10FUS Drehsessel – mit Rückholspindel, ohne Höhenverstellung & frei konfigurierbar Produktbeschreibung: Der Profim Chic 10FUS ist ein eleganter Drehsessel, der modernes Design mit funktionalem Komfort vereint. Ausgestattet mit einer Rückholspindel, kehrt der Sitz nach dem Aufstehen automatisch in seine Ausgangsposition zurück – ideal für Konferenzräume, Meetingbereiche oder stilvolle Wartezonen. Das geschwungene Sitzschalendesign bietet hohen Komfort, während die fehlende Höhenverstellung den Sessel besonders stabil, leicht und klar in der Formensprache hält. Dank der freien Konfigurierbarkeit lässt sich der Chic 10FUS perfekt an unterschiedlichste Raumkonzepte anpassen. Design und Material: Drehbarer Stuhl mit automatischer Rückholfunktion Formschöne, ergonomische Sitzschale Hochwertige Polsterung mit optional wählbaren Stoffen oder Leder Elegantes 4-armiges Fußkreuz (Metall), wählbar in mehreren Ausführungen Abmessungen: Sitzhöhe: 45–50 cm Gesamthöhe: 80–90 cm Breite: 55–60 cm Eigenschaften: Automatische Rückkehr in die Ausgangsposition Besonders elegantes, modernes Design Komfortable, umschließende Sitzschale Robust, langlebig und ideal für häufig genutzte Bereiche Anwendungsmöglichkeiten: Konferenz- und Meetingräume Empfangs- und Wartezonen Lounge- und Office-Bereiche Moderne Wohn- und Arbeitsumgebungen Pflegehinweise: Stoff regelmäßig absaugen oder vorsichtig mit einem feuchten Tuch reinigen Leder mit passenden Pflegeprodukten behandeln Keine aggressiven Reinigungsmittel verwenden Fazit: Der Profim Chic 10FUS überzeugt durch seine elegante Form, die praktische Rückholspindel und hohen Sitzkomfort. Ideal für repräsentative Räume, in denen Design und Funktion gleichermaßen zählen.755,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Profim Chic 21CH Barhocker, 4-Fuß, ohne Armlehnen frei konfigurierbarProfim Chic 21CH Barhocker – 4-Fuß-Gestell, ohne Armlehnen, frei konfigurierbar Produktbeschreibung: Der Profim Chic 21CH ist ein moderner Barhocker mit schlankem 4-Fuß-Gestell und minimalistischem Design ohne Armlehnen. Die freie Konfigurierbarkeit ermöglicht eine perfekte Anpassung an unterschiedliche Raumkonzepte – ideal für Bars, Lounges, Kantinen oder moderne Bürobereiche. Design und Material: Stabiles 4-Fuß-Gestell in schlanker, eleganter Ausführung Offenes, minimalistisches Design ohne Armlehnen Gepolsterte Sitzfläche für komfortables Sitzen Große Auswahl an Stoff-, Kunstleder- und Echtlederbezügen Moderne Linienführung, passend für zeitgemäße Einrichtungen Abmessungen: Sitzhöhe: 65–80 cm (je nach Ausführung) Gesamthöhe: 95–110 cm Breite: 45–50 cm Eigenschaften: Hoher Sitzkomfort durch gepolsterte Sitzfläche Minimalistisches, elegantes Design Robuste Konstruktion für sicheren Stand Frei konfigurierbar in Bezug, Farbe und Gestellausführung Langlebig und hochwertig verarbeitet Anwendungsmöglichkeiten: Bars, Lounges & Bistrobereiche Büro-Küchen und Cafézonen Empfangs- & Wartebereiche Moderne Wohn- und Essbereiche Pflegehinweise: Stoff regelmäßig absaugen oder mit feuchtem Tuch reinigen Leder mit geeigneten Pflegemitteln behandeln Metall- oder Holzgestell mit geeignetem Pflegemittel reinigen Keine aggressiven Reinigungsmittel verwenden Fazit: Der Profim Chic 21CH überzeugt durch sein minimalistisches Design, Komfort und flexible Konfigurationsmöglichkeiten. Ein hochwertiger Barhocker für stilvolle, moderne Räume.448,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
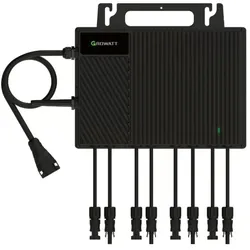
Growatt 'NEO 2500M-X2 ohne Kabel'(0% MwSt §12 III UstG)AC-Nennleistung: 2.500 W Maximale Scheinleistung (AC): 2.500 VA Maximaler AC-Ausgangsstrom: ca. 11,36 A Einphasiger AC-Ausgang AC-Netzspannung: 220 / 230 / 240 V (Nennbereich) Frequenzbereich: 50 / 60 Hz Maximal zulässige DC-Eingangsspannung: 60 V MPPT-Spannungsbereich: 16–55 V Startspannung (DC): ca. 20 V Anzahl MPPT-Tracker: 4 Maximaler DC-Eingangsstrom pro MPPT: 18 A Maximaler Kurzschlussstrom pro MPPT: 20 A Maximaler Wirkungsgrad: ca. 96,5 % MPPT-Wirkungsgrad: ca. 99,5 % Schutzklasse: IP67 Betriebstemperaturbereich: –40 °C bis +65 °C Abmessungen: ca. 396 × 270 × 45 mm Gewicht: ca. 5,1 kg Standbyverbrauch / Leerlauf: sehr gering Kühlung: natürliche Konvektion (passiv) Schutzfunktionen: Überspannungsschutz, Verpolungsschutz, Netz- und Erdschlussüberwachung, Kurzschlussschutz, Anti-Islanding198,49 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Wer kann ohne Mwst kaufen?
Wer kann ohne Mwst kaufen? In der Regel können nur Unternehmen, die als Vorsteuerabzugsberechtigt gelten, die Mehrwertsteuer (Mwst) von ihren Einkäufen abziehen. Das bedeutet, dass sie die Mwst, die sie für Waren und Dienstleistungen zahlen, bei ihrer Umsatzsteuervoranmeldung geltend machen können. Privatpersonen hingegen müssen die Mwst in vollem Umfang bezahlen, da sie nicht vorsteuerabzugsberechtigt sind. Es gibt jedoch auch Ausnahmen, wie zum Beispiel den ermäßigten Steuersatz für bestimmte Güter und Dienstleistungen. Letztendlich hängt es also davon ab, ob man als Unternehmen oder als Privatperson agiert, ob man ohne Mwst kaufen kann. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.