Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **


Ähnliche Suchbegriffe für Konstruktion
Top-Angebote
Produkte zum Begriff Konstruktion:
-
Ontologie der KonstruktionOntologie der Konstruktion , Raumwirkung in der Architektur , Tagfahrlichter > Lichter & Leuchten , Auflage: Nachdrtuck, Erscheinungsjahr: 20240208, Produktform: Kartoniert, Redaktion: Eckert, Piet~Eckert, Wim, Übersetzung: Reisenberger, Julian, Auflage: 25002, Auflage/Ausgabe: Nachdrtuck, Seitenzahl/Blattzahl: 316, Abbildungen: 200 farbige und 291 s/w-Abbildungen, Keyword: Alison & Peter Smithson; Annette Gigon / Mike Guyer Architekten; Architektur; Architektur entwerfen; Architekturlehre; Caruso St. John Architects; Charakter von Räumen; Egon Eiermann & Sepp Ruf; Entwurf; Félix Candela; Gottfried Böhm; Handbuch; Konstruktion; Lacaton & Vassal; Le Corbusier; Lehrbuch; Louis I. Kahn; Meili, Peter & Partner Architekten; Piet Eckert; Raumkonstruktion; Raumtypen; Räume entwerfen; Sigurd Lewerentz; Wim Eckert, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Bauwerke: Gestaltung, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 322, Breite: 234, Höhe: 27, Gewicht: 1309, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
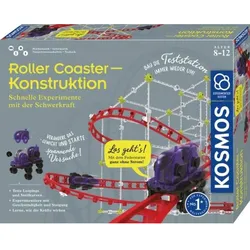
KOSMOS Roller Coaster-KonstruktionZack – der Wagen schießt angetrieben von einer Schraubenfeder über die Schienen der Achterbahn, durch Steilkurven und Loopings. Kinder bauen die Strecken ganz einfach zusammen und lassen den Wagen ohne Strom über die eigenen Konstruktionen sausen – kopfüber, in engen Kreisen oder auf langen Bahnen. Doch was passiert, wenn der Wagen plötzlich schwerer ist? Wie verhält es sich mit der Reibung und wann erlebt man G-Kräfte? Welche physikalischen Phänomene in der Achterbahn wirken, finden die Kinder mit jeder Konstruktion aufs Neue heraus und entdecken spannende Hintergrundinfos in der Anleitung. Die einfachen Steckteile des Modells und die flexiblen Schienen machen jeden Aufbau mit. Mit der KOSMOS Achterbahn wird Physik für Kinder zwischen 8 und 12 Jahren zum Experimentierspaß! Inhalt: 305 Bauteile, Schienen, Rahmensteckteile, Rahmenstützen, Verbinder, 2 Wägen, Federstarter, Schrauben, ausführliche, farbige Anleitung Zusätzlich wird benötigt: Kleiner Kreuzschlitzschraubendreher, 1- und 2-Euro-Münzen, Klebestreifen/Klebeband, Lineal oder Maßband, Stoppuhr, Taschenrechner49,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Konstruktion:
-
Moderne als Konstruktion, FachbücherDie postmoderne Herausforderung hat die Perspektive auf das Projekt der Moderne verändert. Zur Diskussion steht, ob die Suche nach trennscharfen Kategorien, die Abgrenzung von einem "Anderen", von der "Tradition", zu den zentralen Strategien der Selbstdefinition der Moderne zählt. Das Bild der Moderne und ihrer "Gegenwelten", wie es von Verfechtern und Gegnern seit der letzten Jahrhundertwende festgeschrieben wird, erscheint so zunehmend als diskursive und gesellschaftliche Konstruktion. Ausgangspunkt für die Beiträge dieses Bandes ist ein interdisziplinärer Blick auf ästhetische Phänomene der Moderne im zeitgenössischen Kontext, wobei der Fokus auf Wien und Zentraleuropa um 1900 liegt. Mit der Rekonstruktion der (Selbst-)Deutungen von Moderne werden Widersprüche und Mehrdeutigkeiten, aber auch die normativen Dimensionen des jeweiligen Moderneverständnisses sichtbar.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ontologie der KonstruktionOntologie der Konstruktion , Raumwirkung in der Architektur , Tagfahrlichter > Lichter & Leuchten , Auflage: Nachdrtuck, Erscheinungsjahr: 20240208, Produktform: Kartoniert, Redaktion: Eckert, Piet~Eckert, Wim, Übersetzung: Reisenberger, Julian, Auflage: 25002, Auflage/Ausgabe: Nachdrtuck, Seitenzahl/Blattzahl: 316, Abbildungen: 200 farbige und 291 s/w-Abbildungen, Keyword: Alison & Peter Smithson; Annette Gigon / Mike Guyer Architekten; Architektur; Architektur entwerfen; Architekturlehre; Caruso St. John Architects; Charakter von Räumen; Egon Eiermann & Sepp Ruf; Entwurf; Félix Candela; Gottfried Böhm; Handbuch; Konstruktion; Lacaton & Vassal; Le Corbusier; Lehrbuch; Louis I. Kahn; Meili, Peter & Partner Architekten; Piet Eckert; Raumkonstruktion; Raumtypen; Räume entwerfen; Sigurd Lewerentz; Wim Eckert, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Bauwerke: Gestaltung, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 322, Breite: 234, Höhe: 27, Gewicht: 1309, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Konstruktion
-
KOSMOS Roller Coaster-KonstruktionZack – der Wagen schießt angetrieben von einer Schraubenfeder über die Schienen der Achterbahn, durch Steilkurven und Loopings. Kinder bauen die Strecken ganz einfach zusammen und lassen den Wagen ohne Strom über die eigenen Konstruktionen sausen – kopfüber, in engen Kreisen oder auf langen Bahnen. Doch was passiert, wenn der Wagen plötzlich schwerer ist? Wie verhält es sich mit der Reibung und wann erlebt man G-Kräfte? Welche physikalischen Phänomene in der Achterbahn wirken, finden die Kinder mit jeder Konstruktion aufs Neue heraus und entdecken spannende Hintergrundinfos in der Anleitung. Die einfachen Steckteile des Modells und die flexiblen Schienen machen jeden Aufbau mit. Mit der KOSMOS Achterbahn wird Physik für Kinder zwischen 8 und 12 Jahren zum Experimentierspaß! Inhalt: 305 Bauteile, Schienen, Rahmensteckteile, Rahmenstützen, Verbinder, 2 Wägen, Federstarter, Schrauben, ausführliche, farbige Anleitung Zusätzlich wird benötigt: Kleiner Kreuzschlitzschraubendreher, 1- und 2-Euro-Münzen, Klebestreifen/Klebeband, Lineal oder Maßband, Stoppuhr, Taschenrechner49,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kunststoffstuhl ISO, schwarz, verchromte Konstruktioneinfach stapelbarer Kunststoffstuhl Konstruktion aus ovalen Stahlrohren, Oberflächenbehandlung durch Verchromung, die Füße sind mit schwarzen Kunststoffgleitern versehen die Sitzfläche und die Rückenlehne sind aus hochwertigem flexiblem Kunststoff hergestellt, sie werden in mehreren Farbausführungen geliefert Tragfähigkeit 100 kg 1 Stück in einer Packung Eigenschaften: Farbe/Dekor: schwarz, Gewicht (kg): 4, Konstruktionsfarbe: Chrom, Tragfähigkeit (kg): 100, Sitzflächenmaterial: Kunststoff, Rückenlehnenmaterial: Kunststoff, Gesamthöhe (cm): 80, Sitzflächenhöhe (cm): 47, Sitzflächentiefe (cm): 40, Sitzflächenbreite (cm): 46, Armlehnen: Nein, Klappbare Konstruktion: Nein, Packung: 1 Stk., Stapelbar: Ja, Material der Konstruktion: Metall49,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
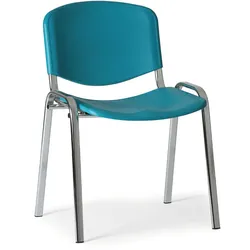
Kunststoffstuhl ISO, grün, verchromte Konstruktioneinfach stapelbarer Kunststoffstuhl Konstruktion aus ovalen Stahlrohren, Oberflächenbehandlung durch Verchromung, die Füße sind mit schwarzen Kunststoffgleitern versehen die Sitzfläche und die Rückenlehne sind aus hochwertigem flexiblem Kunststoff hergestellt, sie werden in mehreren Farbausführungen geliefert Tragfähigkeit 100 kg 1 Stück in einer Packung Eigenschaften: Farbe/Dekor: grün, Gewicht (kg): 4, Konstruktionsfarbe: Chrom, Tragfähigkeit (kg): 100, Sitzflächenmaterial: Kunststoff, Rückenlehnenmaterial: Kunststoff, Gesamthöhe (cm): 80, Sitzflächenhöhe (cm): 47, Sitzflächentiefe (cm): 40, Sitzflächenbreite (cm): 46, Armlehnen: Nein, Klappbare Konstruktion: Nein, Packung: 1 Stk., Stapelbar: Ja, Material der Konstruktion: Metall50,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.