Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Welcher historische Kirchenbau ist für dich am eindrucksvollsten und warum?
Der Petersdom im Vatikan ist für mich am eindrucksvollsten, aufgrund seiner imposanten Größe, seiner prächtigen Architektur und seiner spirituellen Bedeutung als Zentrum der katholischen Kirche. Die kunstvollen Fresken, Skulpturen und Mosaiken im Inneren des Doms sind atemberaubend und vermitteln eine tiefe spirituelle Atmosphäre. Die Kuppel des Petersdoms bietet zudem einen beeindruckenden Blick über die Stadt Rom. **
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **

Ähnliche Suchbegriffe für Kirchenbau
Top-Angebote
Produkte zum Begriff Kirchenbau:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirchenbau in Berlin 1933-1945, Fachbücher von Beate RossiéAnders als lange angenommen war der Kirchenbau während des Nationalsozialismus keineswegs bedeutungslos. Im Gegenteil, die kirchliche Bautätigkeit war sogar beträchtlich. Die Autorin weist erstmals über 800 damals errichtete Sakralbauten allein auf dem Gebiet der heutigen Bundesrepublik Deutschland nach. Ihre auf der Analyse zahlreicher Beispiele basierende Arbeit widmet sich dem Kirchenbau, der Kirchenkunst und den kirchlichen Umgestaltungen in den Jahren zwischen 1933 und 1945. Sie arbeitet heraus, dass die damals dominierenden architektonischen Stilrichtungen auch im Kirchenbau zum Tragen kamen. In der Kirchenkunst wiesen christliche Motive häufig einen heroisierenden und in manchen Fällen einen betont ideologischen Charakter auf. Auch Themen der NS-Propaganda drangen in die Kirchenräume vor – selbst NS-Symbole und Hitler-Porträts waren kein Tabu. Beate Rossié richtet ihr Augenmerk darüber hinaus auf die entstehungsgeschichtlichen Hintergründe kirchlicher Bauprojekte und Gestaltungen. Sie beleuchtet die zeitpolitischen Zusammenhänge, die Urheber und die Förderer, zu denen auch staatliche Institutionen gehörten, das jeweilige Umfeld, die städtebauliche Einbettung sowie biographische Aspekte. Im Mittelpunkt ihrer Studie steht Berlin. Zusätzlich werden Beispiele aus anderen Regionen herangezogen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **

Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Top-Angebote
Produkte zum Begriff Kirchenbau:
-
Johannesoffenbarung und Kirchenbau, Fachbücher von Otto BöcherErst seit wenigen Jahrzehnten findet die Johannesoffenbarung ein nennenswertes Interesse der Theologie. In diesem Buch befasst sich Otto Bücher mit der bis heute ungebrochenen Wirkungsgeschichte der Johannesapokalypse: dem Fortleben ihrer Bilder und Strukturen in Architektur und Ausstattung der Kirchengebäude und zeigt, wie das unter Rückgriff auf die apokalyptischen Visionen gebaute Gotteshaus als Ort gegenwärtigen Heils verstanden wird. Die 22 Kapitel der Johannesoffenbarung werden im Wortlaut mitgeteilt und in ihrer ursprünglichen Bedeutung kurz erklärt. Ausgewählte Beispiele aus Architektur und Kunstgeschichte, die auf Bilder und Visionen der Offenbarung zurückgehen, werden jeweils im Anschluss vorgestellt, teilweise abgebildet. Der Bogen spannt sich von den sieben Leuchtern bzw. vom siebenarmigen Leuchter (Offb 1) über die vier Evangelistensymbole (Offb 4), über Marienvorstellungen (Offb 12) und über die zwölf Edelsteine der Vasasacra (Offb 21) bis zu Taufsteinen und Jesse Bäumen (Offb 22). Erstmals wird die prinzipielle Rolle der Apokalypse als 'Baubuch' deutlich.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neugotischer Kirchenbau in München, Sachbücher von Gabriele SchickelDer Rückgriff auf historische Bau- und Ausstattungsstile im 19. Jahrhundert war von Anbeginn verbunden mit der Diskussion um den angemessenen Zusammenhang von Funktion und Stil eines Bauwerks. Neugotik als Baustil für Kirchen ist deshalb nur erfassbar im Kontext mit den ausserkünstlerischen Wertvorstellungen, die als Grund für die Wiederbelebung der gotischen Formensprache hinter den Bemühungen stehen, die Gotik zur Vollendung zu bringen. Thema der Arbeit ist deshalb nicht allein die Stilanalyse, die einen Überblick über die formalen Grundlagen ermöglicht, sondern auch eine Auseinandersetzung mit der Absicht der Auftraggeber und Architekten, gegen die faktischen Entwicklungen der eigenen Zeit die Werte eines idealisierten Mittelalters als Vorbild zu beschwören. Der sogenannte altdeutsche Stil wurde zum Ausdruck einer gesellschaftspolitischen Einstellung und sollte als nationaler, christlicher Stil erzieherisch wirken. Der Vergleich der Maria-Hilf-Kirche in Giesing zeigt, wie ausgeprägt verschieden dieser Rückgriff auf denselben Stil ausgefallen ist. Gerade im Verhältnis von Architektur und stileinheitlich geforderter Ausstattung wird der Zwiespalt zwischen historisch getreuer Nachahmung und historisch bedingtem Anliegen sichtbar. Während für die Architektur die Vollendung des gotischen Stils in enger Anlehnung an die Vorbilder gesucht wurde, versuchte man in Plastik und Malerei zwar die Geistigkeit des Mittelalters wieder lebendig werden zu lassen, aber mit formalen Anleihen aus späteren Epochen. Dieser Zwiespalt enthält - auch nach Ansicht mancher Zeitgenossen - oftmals das Scheitern: Die neugotischen Kirchenbauten sind weniger Ausdruck des ersehnten Zustandes als des tatsächlichen.28,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher historische Kirchenbau ist für dich am eindrucksvollsten und warum?
Der Petersdom im Vatikan ist für mich am eindrucksvollsten, aufgrund seiner imposanten Größe, seiner prächtigen Architektur und seiner spirituellen Bedeutung als Zentrum der katholischen Kirche. Die kunstvollen Fresken, Skulpturen und Mosaiken im Inneren des Doms sind atemberaubend und vermitteln eine tiefe spirituelle Atmosphäre. Die Kuppel des Petersdoms bietet zudem einen beeindruckenden Blick über die Stadt Rom. **
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
Ähnliche Suchbegriffe für Kirchenbau
-
Kirchenbau in Berlin 1933-1945, Fachbücher von Beate RossiéAnders als lange angenommen war der Kirchenbau während des Nationalsozialismus keineswegs bedeutungslos. Im Gegenteil, die kirchliche Bautätigkeit war sogar beträchtlich. Die Autorin weist erstmals über 800 damals errichtete Sakralbauten allein auf dem Gebiet der heutigen Bundesrepublik Deutschland nach. Ihre auf der Analyse zahlreicher Beispiele basierende Arbeit widmet sich dem Kirchenbau, der Kirchenkunst und den kirchlichen Umgestaltungen in den Jahren zwischen 1933 und 1945. Sie arbeitet heraus, dass die damals dominierenden architektonischen Stilrichtungen auch im Kirchenbau zum Tragen kamen. In der Kirchenkunst wiesen christliche Motive häufig einen heroisierenden und in manchen Fällen einen betont ideologischen Charakter auf. Auch Themen der NS-Propaganda drangen in die Kirchenräume vor – selbst NS-Symbole und Hitler-Porträts waren kein Tabu. Beate Rossié richtet ihr Augenmerk darüber hinaus auf die entstehungsgeschichtlichen Hintergründe kirchlicher Bauprojekte und Gestaltungen. Sie beleuchtet die zeitpolitischen Zusammenhänge, die Urheber und die Förderer, zu denen auch staatliche Institutionen gehörten, das jeweilige Umfeld, die städtebauliche Einbettung sowie biographische Aspekte. Im Mittelpunkt ihrer Studie steht Berlin. Zusätzlich werden Beispiele aus anderen Regionen herangezogen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
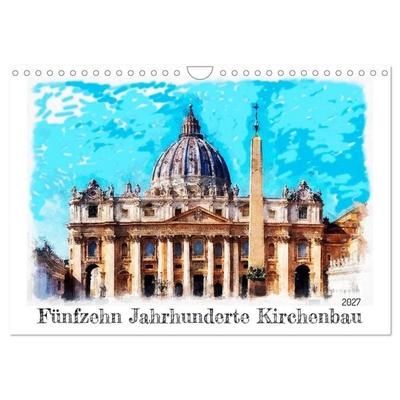
Fünfzehn Jahrhunderte Kirchenbau (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderMit Dem Jahr 325 Wurde Das Christentum Legal Und Schließlich Staatsreligion In Rom. Seitdem Konnten Auch Bauten Speziell Dem Christlichen Ritus Gewidmet Werden. Erhalten Ist Aus Der Frühesten Zeit Nur Wenig. Unser Kalender Beginnt Mit Einer Kirche...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.