Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Implementierung
Top-Angebote
Produkte zum Begriff Implementierung:
-
Fot, Veronika: Implementierung von Künstlicher Intelligenz im PersonalmanagementImplementierung von Künstlicher Intelligenz im Personalmanagement , Eine Analyse rechtlicher Problemstellungen , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241021, Produktform: Kartoniert, Titel der Reihe: Bielefelder Schriften zur wirtschaftsrechtlichen Praxis#39#, Autoren: Fot, Veronika, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 80, Keyword: Arbeit 4.0; Digitalisierung; Künstliche Intelligenz; Personalmanagement, Fachschema: Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Imprint-Titels: Bielefelder Schriften zur wirtschaftsrechtlichen Praxis, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 141, Höhe: 15, Gewicht: 128, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Implementierung von Umweltinformationssystemen, Fachbücher von Elke PerlUmweltinformationen spielen im industriellen Umweltschutz eine bedeutende Rolle, um Umweltschutzaktivitäten auf betrieblicher und überbetrieblicher Ebene effektiv und effizient umsetzen zu können. Elke Perl untersucht, wie Umweltinformationen in Unternehmen verarbeitet und wie Umweltinformationssysteme gestaltet werden müssen, um Massnahmen zum industriellen Umweltschutz zu unterstützen. Folgende Fragen stehen dabei im Mittelpunkt: - Erfüllen bestehende theoretische Konzepte und Software zu betrieblichen Umweltinformationssystemen die an sie gestellten Anforderungen? - Schenken Softwareanbieter den betrieblichen Rahmenbedingungen und Barrieren bei der Einführung ausreichend Beachtung? - Wie hängt die Umsetzung von Umweltinformationssystemen von der Ausgangssituation im Unternehmen ab? - Welche Rahmenbedingungen müssen für eine erfolgreiche Implementierung von Umweltinformationssystemen auf betrieblicher und überbetrieblicher Ebene erfüllt sein? Auf der Basis empirischer Untersuchungen entwickelt die Autorin ein Implementierungskonzept für betriebliche und überbetriebliche Umweltinformationssysteme, das bestehende Voraussetzungen und Barrieren berücksichtigt bzw. überwinden kann.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Implementierung:
-
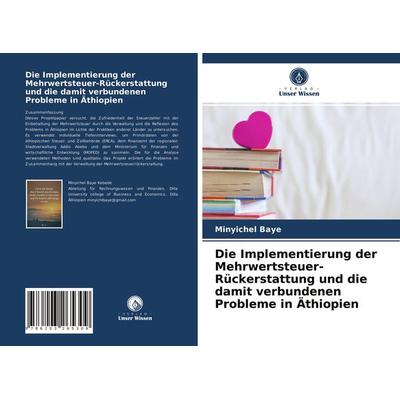
Die Implementierung der Mehrwertsteuer-Rückerstattung und die damit verbundenen Probleme in Äthiopien, Taschenbuch von Minyichel Baye, Verlag UnserDie Implementierung Der Mehrwertsteuer-rückerstattung Und Die Damit Verbundenen Probleme In Äthiopien, Taschenbuch Von Minyichel Baye, Verlag Unser Wissen, 978-620-3-26530-9, Seitenanzahl: 5639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fot, Veronika: Implementierung von Künstlicher Intelligenz im PersonalmanagementImplementierung von Künstlicher Intelligenz im Personalmanagement , Eine Analyse rechtlicher Problemstellungen , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241021, Produktform: Kartoniert, Titel der Reihe: Bielefelder Schriften zur wirtschaftsrechtlichen Praxis#39#, Autoren: Fot, Veronika, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 80, Keyword: Arbeit 4.0; Digitalisierung; Künstliche Intelligenz; Personalmanagement, Fachschema: Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Imprint-Titels: Bielefelder Schriften zur wirtschaftsrechtlichen Praxis, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 141, Höhe: 15, Gewicht: 128, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Implementierung
-
Implementierung von Umweltinformationssystemen, Fachbücher von Elke PerlUmweltinformationen spielen im industriellen Umweltschutz eine bedeutende Rolle, um Umweltschutzaktivitäten auf betrieblicher und überbetrieblicher Ebene effektiv und effizient umsetzen zu können. Elke Perl untersucht, wie Umweltinformationen in Unternehmen verarbeitet und wie Umweltinformationssysteme gestaltet werden müssen, um Massnahmen zum industriellen Umweltschutz zu unterstützen. Folgende Fragen stehen dabei im Mittelpunkt: - Erfüllen bestehende theoretische Konzepte und Software zu betrieblichen Umweltinformationssystemen die an sie gestellten Anforderungen? - Schenken Softwareanbieter den betrieblichen Rahmenbedingungen und Barrieren bei der Einführung ausreichend Beachtung? - Wie hängt die Umsetzung von Umweltinformationssystemen von der Ausgangssituation im Unternehmen ab? - Welche Rahmenbedingungen müssen für eine erfolgreiche Implementierung von Umweltinformationssystemen auf betrieblicher und überbetrieblicher Ebene erfüllt sein? Auf der Basis empirischer Untersuchungen entwickelt die Autorin ein Implementierungskonzept für betriebliche und überbetriebliche Umweltinformationssysteme, das bestehende Voraussetzungen und Barrieren berücksichtigt bzw. überwinden kann.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stirner:Die Implementierung des Lernfel, Schulbücher von Carolin StirnerDas Buch "Die Implementierung des Lernfeldkonzepts an Fachschulen für Sozialwesen" von Dr. Carolin Stirner bietet eine umfassende Analyse des Wandels in der Ausbildung durch die Einführung des Lernfeldkonzepts. Es beleuchtet die Herausforderungen, denen sich Fachschulen in Sachsen gegenübersehen, und untersucht, wie diese Institutionen auf die neuen Anforderungen reagieren. Durch qualitative Methoden wird aufgezeigt, wie Lehrkräfte und Schulen in einem Bildungssystem agieren, das zunehmend von unternehmerischen Steuerungslogiken geprägt ist. Die Autorin, die am Landesamt für Schule und Bildung in Dresden tätig ist, bietet wertvolle Einblicke in die pädagogische Gestaltung und die organisatorischen Veränderungen, die mit diesem Konzept einhergehen. Dieses Buch ist eine wichtige Ressource für Fachkräfte im Bildungsbereich, die sich mit den aktuellen Entwicklungen in der Ausbildung auseinandersetzen möchten.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cafuta:Die Implementierung des Bundeslä, Sachbücher von Sabine CafutaDer 2009 fertiggestellte bundesländerübergreifende BildungsRahmenPlan (BRPL) dokumentiert den eigenständigen Bildungsauftrag elementarpädagogischer Einrichtungen in Österreich und betont somit deren Bedeutsamkeit für die Bildungsbiographie von Mädchen und Jungen. Seit 2010 wird der BRPL implementiert, was für alle im Prozess involvierten Personen eine Herausforderung darstellt. Dazu zählen die Pädagoginnen und Pädagogen in der Praxis, den Ausbildungsstätten und die in den Bundesländern mit der Implementierung Betrauten. Die hier vorliegenden Forschungsergebnisse, die sich auf den Kindergarten als eine Form der elementarpädagogischen Einrichtungen beziehen, dokumentieren die Wege, die bei der Implementierung beschritten wurden, und zeigen auf, welche Faktoren den Prozess unterstützt beziehungsweise gehemmt haben und es nach wie vor tun. Davon ausgehend werden Empfehlungen für das weitere Vorgehen und etwaige zukünftige Implementierungsvorhaben im sozialen System Kindergarten abgeleitet.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.