Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Handwerk
Top-Angebote
Produkte zum Begriff Handwerk:
-
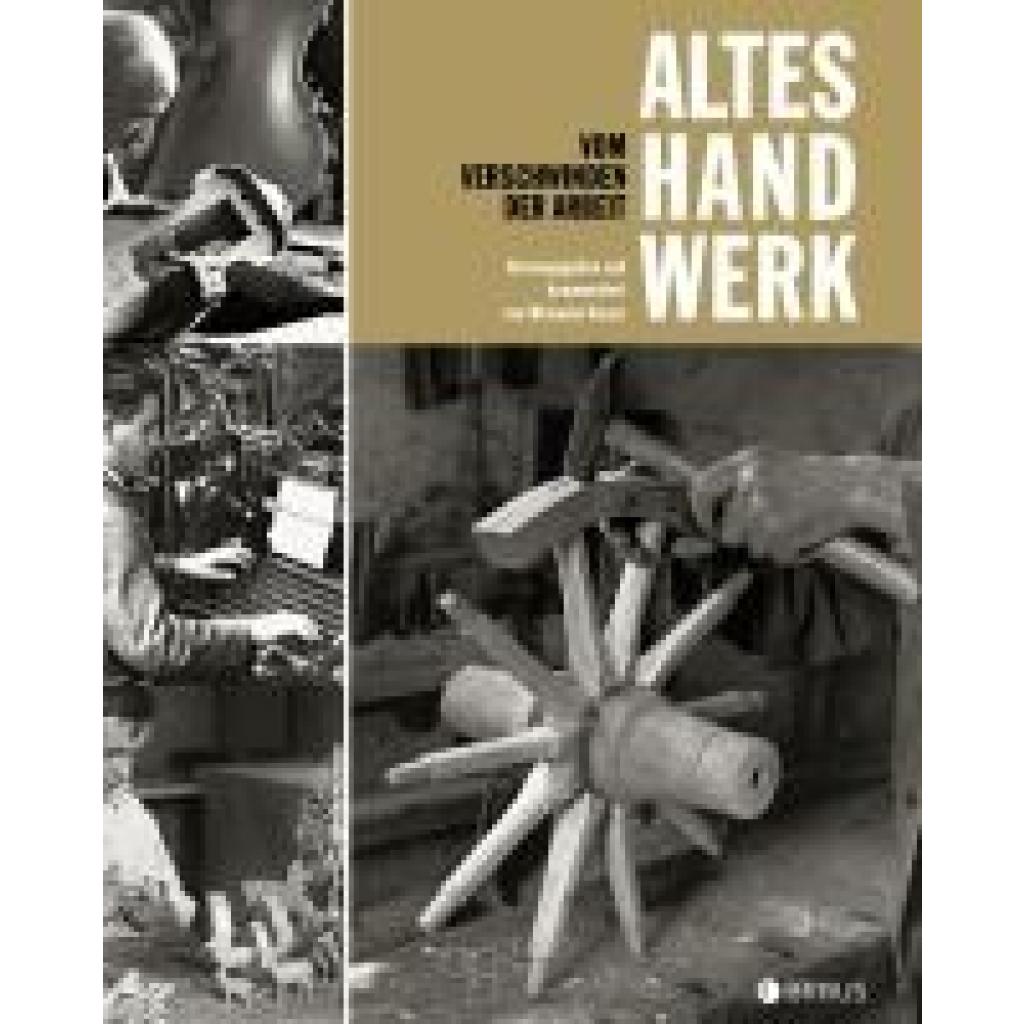
Vieser, Michaela: Altes HandwerkAltes Handwerk , Vom Verschwinden der Arbeit , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20210517, Produktform: Kartoniert, Autoren: Vieser, Michaela, Seitenzahl/Blattzahl: 160, Abbildungen: 150 Fotografien in Duotone, Keyword: Bildband; schwarz-weiß Fotografie; historische Berufe; Geschichte der Arbeit; Arbeitswelten; Arbeitsbedingungen; Handwerker; Hilfsarbeiter; Tagelöhner; historisch, Fachschema: Handwerk - Handwerker~Soziologie / Arbeit, Wirtschaft, Technik~Zwanzigstes Jahrhundert, Fachkategorie: Fotografie~Sozial- und Kulturgeschichte, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Soziologie: Arbeit und Beruf, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Braus Berlin GmbH, Verlag: Edition Braus Berlin GmbH, Verlag: Edition Braus, Länge: 298, Breite: 241, Höhe: 15, Gewicht: 932, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783862280728, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Handwerk 2026 ABOLexware Handwerk 2026: Die umfassende Softwarelösung für Handwerksbetriebe In der heutigen digitalen Ära ist es für Handwerksbetriebe unerlässlich, effiziente und spezialisierte Softwarelösungen zu nutzen, um den täglichen Geschäftsablauf zu optimieren. Lexware Handwerk 2026 bietet eine maßgeschneiderte Lösung, die speziell auf die Bedürfnisse von Handwerkern zugeschnitten ist. Diese Software unterstützt Sie dabei, Angebote zu erstellen, Rechnungen zu schreiben und Projekte effizient zu verwalten. Umfassende Auftragsbearbeitung Mit Lexware Handwerk 2026 können Sie den gesamten Prozess der Auftragsbearbeitung abdecken. Von der Angebotserstellung über die Auftragsbestätigung bis hin zur Rechnungsstellung – alles erfolgt in einer einheitlichen und benutzerfreundlichen Oberfläche. Dies ermöglicht eine nahtlose Integration aller Arbeitsschritte und reduziert den administrativen Aufwand erheblich. Spezielle Funktionen für das Handwerk Die Software bietet zahlreiche Funktionen, die speziell für Handwerksbetriebe entwickelt wurden: Aufmaßberechnung: Erfassen Sie präzise Maße und berechnen Sie Materialbedarf sowie Kosten effizient. Service-Aufträge: Verwalten Sie Wartungs- und Reparaturaufträge übersichtlich und behalten Sie stets den Überblick. Sammelrechnungen: Fassen Sie mehrere Leistungen in einer Rechnung zusammen, um den Verwaltungsaufwand zu minimieren. Lohnleistungen: Weisen Sie Lohnkosten separat aus und behalten Sie die Kostenstruktur im Blick. Lexware Handwerk 2026 Plus vs Premium Funktion Lexware Handwerk Plus Lexware Handwerk Premium Arbeitsplätze 1 5 Auftragsbearbeitung Alle Belege vom Angebot bis zur Rechnung Alle Belege mit Zusatzfunktionen wie Nullsteuersatz (§12 Abs. 3 UStG) Elektronische Rechnungen Belegerfassung im One-Stop-Shop-Verfahren Import und Verarbeitung elektronischer Rechnungen ab 2026 Kunden- und Lieferantenverwaltung Ja Zusätzlich mit Kreditlimitverwaltung Bestellwesen und Lagerhaltung Ja Inkl. Inventur und Artikelreservierung Handwerksfunktionen Material- und Positionskalkulation Zusätzlich: Aufmaßberechnung, GAEB-Schnittstellen Zusatzfunktionen Grundfunktionen Projektnachkalkulation, Fremdleistungsverwaltung Schnittstellen Lexware mobile, DATEV Zusätzlich: CRM-Anbindung, eShop-Schnittstelle Mehrlagerfähigkeit Nein Ja Lexware 2024 vs 2026 Lexware Handwerk 2024 Lexware Handwerk 2026 1 Arbeitsplatz Ja Ja 5 Arbeitsplätze Ja Ja Alles zu Angebot & Rechnung Ja Ja, mit verbesserten Funktionen Verwaltung von Kunden & Lieferanten Ja Ja, mit erweiterten Berichten Projektverwaltung Grundfunktionen Erweiterte Projektverwaltung E-Rechnungen Nein Ja, mit Unterstützung der neuen EU-Norm Benutzerfreundlichkeit Gut Verbesserte Benutzeroberfläche Kunden- und Materialverwaltung Eine effiziente Verwaltung von Kunden- und Materialdaten ist essenziell für den Erfolg eines Handwerksbetriebs. Lexware Handwerk 2026 ermöglicht es Ihnen, Kundeninformationen, Materialstammdaten und Lieferantendaten zentral zu verwalten. So haben Sie alle relevanten Informationen stets griffbereit und können schnell auf Kundenanfragen reagieren. Projektverwaltung Die integrierte Projektverwaltung unterstützt Sie dabei, Projekte von der Planung bis zur Fertigstellung zu steuern. Sie können Budgets festlegen, Ressourcen planen und den Fortschritt in Echtzeit überwachen. Dies ermöglicht eine optimale Auslastung Ihrer Kapazitäten und trägt zur termingerechten Fertigstellung Ihrer Projekte bei. Rechtssichere E-Rechnungen Ab dem 1. Januar 2026 sind Unternehmen verpflichtet, elektronische Rechnungen gemäß der EU-Norm EN 16931 zu empfangen. Lexware Handwerk 2026 unterstützt Sie dabei, rechtssichere E-Rechnungen zu erstellen und zu versenden, sodass Sie den gesetzlichen Anforderungen entsprechen und gleichzeitig den Rechnungsprozess effizienter gestalten können. Integration mit anderen Lexware-Produkten Die Software lässt sich nahtlos mit anderen Lexware-Produkten integrieren, wie beispielsweise der Buchhaltungssoftware oder dem Lohn- und Gehaltsmodul. Dies ermöglicht einen reibungslosen Datenaustausch und reduziert doppelte Dateneingaben, was die Effizienz Ihres Betriebs weiter steigert. Benutzerfreundlichkeit und Support Lexware legt großen Wert auf eine intuitive Benutzeroberfläche, die auch ohne tiefgehende IT-Kenntnisse leicht zu bedienen ist. Zudem steht Ihnen ein umfassender Support zur Verfügung, der bei Fragen oder Problemen schnell und kompetent weiterhilft. Systemanforderungen Komponente Anforderung Betriebssystem Microsoft Windows® 11 Home, Pro, Enterprise; Microsoft Windows® 10* Home, Pro, Enterprise (nur 64-Bit-Versionen) Prozessor 2,0 GHz oder schneller (Intel® oder AMD®) Arbeitsspeicher Mindestens 4 GB, empfohlen 8 GB Festplatte Mindestens 20 GB freier Festplattenspeicher, davon mindestens 5 GB auf dem Systemlaufwerk Grafik Auflösung mindestens 1280 x 1024 Internetverbindung Erforderlich für Produktaktivierung und Online-Komponenten Bitte beachten Sie, d...836,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Handwerk:
-
Vieser, Michaela: Altes HandwerkAltes Handwerk , Vom Verschwinden der Arbeit , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20210517, Produktform: Kartoniert, Autoren: Vieser, Michaela, Seitenzahl/Blattzahl: 160, Abbildungen: 150 Fotografien in Duotone, Keyword: Bildband; schwarz-weiß Fotografie; historische Berufe; Geschichte der Arbeit; Arbeitswelten; Arbeitsbedingungen; Handwerker; Hilfsarbeiter; Tagelöhner; historisch, Fachschema: Handwerk - Handwerker~Soziologie / Arbeit, Wirtschaft, Technik~Zwanzigstes Jahrhundert, Fachkategorie: Fotografie~Sozial- und Kulturgeschichte, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Soziologie: Arbeit und Beruf, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Braus Berlin GmbH, Verlag: Edition Braus Berlin GmbH, Verlag: Edition Braus, Länge: 298, Breite: 241, Höhe: 15, Gewicht: 932, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783862280728, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Handwerk
-
Lexware Handwerk 2026 ABOLexware Handwerk 2026: Die umfassende Softwarelösung für Handwerksbetriebe In der heutigen digitalen Ära ist es für Handwerksbetriebe unerlässlich, effiziente und spezialisierte Softwarelösungen zu nutzen, um den täglichen Geschäftsablauf zu optimieren. Lexware Handwerk 2026 bietet eine maßgeschneiderte Lösung, die speziell auf die Bedürfnisse von Handwerkern zugeschnitten ist. Diese Software unterstützt Sie dabei, Angebote zu erstellen, Rechnungen zu schreiben und Projekte effizient zu verwalten. Umfassende Auftragsbearbeitung Mit Lexware Handwerk 2026 können Sie den gesamten Prozess der Auftragsbearbeitung abdecken. Von der Angebotserstellung über die Auftragsbestätigung bis hin zur Rechnungsstellung – alles erfolgt in einer einheitlichen und benutzerfreundlichen Oberfläche. Dies ermöglicht eine nahtlose Integration aller Arbeitsschritte und reduziert den administrativen Aufwand erheblich. Spezielle Funktionen für das Handwerk Die Software bietet zahlreiche Funktionen, die speziell für Handwerksbetriebe entwickelt wurden: Aufmaßberechnung: Erfassen Sie präzise Maße und berechnen Sie Materialbedarf sowie Kosten effizient. Service-Aufträge: Verwalten Sie Wartungs- und Reparaturaufträge übersichtlich und behalten Sie stets den Überblick. Sammelrechnungen: Fassen Sie mehrere Leistungen in einer Rechnung zusammen, um den Verwaltungsaufwand zu minimieren. Lohnleistungen: Weisen Sie Lohnkosten separat aus und behalten Sie die Kostenstruktur im Blick. Lexware Handwerk 2026 Plus vs Premium Funktion Lexware Handwerk Plus Lexware Handwerk Premium Arbeitsplätze 1 5 Auftragsbearbeitung Alle Belege vom Angebot bis zur Rechnung Alle Belege mit Zusatzfunktionen wie Nullsteuersatz (§12 Abs. 3 UStG) Elektronische Rechnungen Belegerfassung im One-Stop-Shop-Verfahren Import und Verarbeitung elektronischer Rechnungen ab 2026 Kunden- und Lieferantenverwaltung Ja Zusätzlich mit Kreditlimitverwaltung Bestellwesen und Lagerhaltung Ja Inkl. Inventur und Artikelreservierung Handwerksfunktionen Material- und Positionskalkulation Zusätzlich: Aufmaßberechnung, GAEB-Schnittstellen Zusatzfunktionen Grundfunktionen Projektnachkalkulation, Fremdleistungsverwaltung Schnittstellen Lexware mobile, DATEV Zusätzlich: CRM-Anbindung, eShop-Schnittstelle Mehrlagerfähigkeit Nein Ja Lexware 2024 vs 2026 Lexware Handwerk 2024 Lexware Handwerk 2026 1 Arbeitsplatz Ja Ja 5 Arbeitsplätze Ja Ja Alles zu Angebot & Rechnung Ja Ja, mit verbesserten Funktionen Verwaltung von Kunden & Lieferanten Ja Ja, mit erweiterten Berichten Projektverwaltung Grundfunktionen Erweiterte Projektverwaltung E-Rechnungen Nein Ja, mit Unterstützung der neuen EU-Norm Benutzerfreundlichkeit Gut Verbesserte Benutzeroberfläche Kunden- und Materialverwaltung Eine effiziente Verwaltung von Kunden- und Materialdaten ist essenziell für den Erfolg eines Handwerksbetriebs. Lexware Handwerk 2026 ermöglicht es Ihnen, Kundeninformationen, Materialstammdaten und Lieferantendaten zentral zu verwalten. So haben Sie alle relevanten Informationen stets griffbereit und können schnell auf Kundenanfragen reagieren. Projektverwaltung Die integrierte Projektverwaltung unterstützt Sie dabei, Projekte von der Planung bis zur Fertigstellung zu steuern. Sie können Budgets festlegen, Ressourcen planen und den Fortschritt in Echtzeit überwachen. Dies ermöglicht eine optimale Auslastung Ihrer Kapazitäten und trägt zur termingerechten Fertigstellung Ihrer Projekte bei. Rechtssichere E-Rechnungen Ab dem 1. Januar 2026 sind Unternehmen verpflichtet, elektronische Rechnungen gemäß der EU-Norm EN 16931 zu empfangen. Lexware Handwerk 2026 unterstützt Sie dabei, rechtssichere E-Rechnungen zu erstellen und zu versenden, sodass Sie den gesetzlichen Anforderungen entsprechen und gleichzeitig den Rechnungsprozess effizienter gestalten können. Integration mit anderen Lexware-Produkten Die Software lässt sich nahtlos mit anderen Lexware-Produkten integrieren, wie beispielsweise der Buchhaltungssoftware oder dem Lohn- und Gehaltsmodul. Dies ermöglicht einen reibungslosen Datenaustausch und reduziert doppelte Dateneingaben, was die Effizienz Ihres Betriebs weiter steigert. Benutzerfreundlichkeit und Support Lexware legt großen Wert auf eine intuitive Benutzeroberfläche, die auch ohne tiefgehende IT-Kenntnisse leicht zu bedienen ist. Zudem steht Ihnen ein umfassender Support zur Verfügung, der bei Fragen oder Problemen schnell und kompetent weiterhilft. Systemanforderungen Komponente Anforderung Betriebssystem Microsoft Windows® 11 Home, Pro, Enterprise; Microsoft Windows® 10* Home, Pro, Enterprise (nur 64-Bit-Versionen) Prozessor 2,0 GHz oder schneller (Intel® oder AMD®) Arbeitsspeicher Mindestens 4 GB, empfohlen 8 GB Festplatte Mindestens 20 GB freier Festplattenspeicher, davon mindestens 5 GB auf dem Systemlaufwerk Grafik Auflösung mindestens 1280 x 1024 Internetverbindung Erforderlich für Produktaktivierung und Online-Komponenten Bitte beachten Sie, d...836,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jäger-Handwerk, Ratgeber von Bruno HespelerGute Jagd hat immer sehr viel mit Handwerk zu tun gehabt. Wer sich einen echten Jäger nennen will, der sollte alles beherrschen, was die Jagd verlangt. Er sollte wissen, wo und wann man am besten ansitzt, welche Jagdarten es gibt, wie welche Wildart tickt, wie man Wild versorgt und verwertet, und wie viel Hege und Technik die Jagd verträgt. Ein Buch für Profis und für solche, die es werden wollen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.