Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **

Ähnliche Suchbegriffe für Gefüge
Top-Angebote
Produkte zum Begriff Gefüge:
-
Das lebendige Gefüge der Gruppe, Fachbücher von Raoul SchindlerWer heute nach Originaltexten zu Raoul Schindlers Rangdynamik sucht, wird kaum fündig, obwohl das Modell in der Forschungsliteratur häufig zitiert wird. Die Herausgeber veröffentlichen erstmalig eine Auswahl von Texten Schindlers, die sie um eine Darstellung seiner Person und seines Wirkens sowie um eine Einbettung in den historischen Kontext der Gruppendynamik in Österreich ergänzen. So wird die Theorie der Rangdynamik in ihrer Differenziertheit nachvollziehbar und die Leser werden zur Weiterentwicklung des Modells eingeladen. Schindler ist sowohl im Feld der Psychiatrie als auch der Gruppendynamik und -therapie international bekannt. Mit seiner Theorie der Rangdynamik ermöglichte er die dynamische Positionierung von Gruppenmitgliedern sowie die Aufdeckung kritischer Störfaktoren, die das Lebendig-Dynamische in Gruppen behindern und zu Ausgrenzung und Erstarrung führen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grossmann, Karin: Bindungen - das Gefüge psychischer SicherheitBindungen - das Gefüge psychischer Sicherheit , Das Standardwerk zur Bindungsforschung von den führenden deutschsprachigen Experten 'Niemand in Deutschland hat sich um die Bindungstheorie so verdient gemacht wie Karin und Klaus Grossmann.' Kurt Eberhard, AGSP 'Das Buch stellt ein Standardwerk dar, welches in keiner Erziehungsberatungsstelle oder anderen Jugendhilfeeinrichtung fehlen sollte.' Hermann Scheuerer-Englisch, Erziehungsberatung aktuell 'Das Buch ist ein Meilenstein in der Beantwortung der Frage, wie Bindungen zu psychischer Sicherheit führen!' Handbuch für ErzieherInnen Seit über 40 Jahren betreiben Karin und Klaus E. Grossmann ihre weltweit beachteten Langzeituntersuchungen über menschliche Bindungen. Mit diesem Buch legten Deutschlands bekannteste Bindungsforscher ihr Lebenswerk vor. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 9. Druckaufl., 2023, Erscheinungsjahr: 20230915, Produktform: Kartoniert, Autoren: Grossmann, Karin~Grossmann, Klaus E., Auflage: 23009, Auflage/Ausgabe: 9. Druckaufl., 2023, Seitenzahl/Blattzahl: 757, Keyword: Affektive Bindung; Bindung; Bindungsforschung; Bindungstheorie; Bowlby; Brisch; Eltern; Eltern-Kind; Familie; Familienberatung; Familientherapie; Kleinkind; Langzeitstudie; Pädiatrie; Systemische Therapie; Trauma; Traumatherapie; Traumatisierung, Fachschema: Entwicklungspsychologie~Psychologie / Entwicklung~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Klinische Psychologie~Psychologie / Klinische Psychologie, Fachkategorie: Pädagogische Psychologie~Klinische Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Entwicklungspsychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Cotta'sche, J. G., Buchhandlung Nachfolger GmbH, Produktverfügbarkeit: 04, Länge: 221, Breite: 154, Höhe: 57, Gewicht: 1120, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 7903189, Vorgänger EAN: 9783608947205 9783608940978, Alternatives Format EAN: 9783608947205, eBook EAN: 9783608102789 9783608201529, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bundesverfassungsgerichtliche Kompetenzen im Gefüge des Grundgesetzes, Fachbücher von Dimitrios ParashuDas Fachbuch "Bundesverfassungsgerichtliche Kompetenzen im Gefüge des Grundgesetzes" bietet eine umfassende Analyse der Kompetenzen des Bundesverfassungsgerichts, insbesondere in Bezug auf die Artikel 94, 99 und 100 des Grundgesetzes. Es beleuchtet sowohl die materiellen als auch die verfahrensrechtlichen Aspekte dieser Artikel und geht darüber hinaus auf die Artikel 126 und 140 ein. Die theoretischen und praktischen Perspektiven werden detailliert untersucht, was das Werk zu einer wertvollen Ressource für Studierende, Jurist*innen und alle Interessierten an der deutschen Verfassung macht. Die klare Struktur und die fundierte Argumentation ermöglichen ein tiefes Verständnis der komplexen rechtlichen Zusammenhänge und der Rolle des Bundesverfassungsgerichts im deutschen Rechtssystem.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dokumentarische Gefüge, Fachbücher von Felix Hüttemann, Tabea Braun, Leonie Zilch, Robin SchradeTabea Braun ist Doktorandin im DFG-Graduiertenkolleg „Das Dokumentarische. Exzess und Entzug“ an der Ruhr-Universität Bochum und Co-Koordinatorin des Netzwerks Topografische Bildmedien. In ihrer Forschung untersucht sie den Status topografischer Zeichnungen in den Bildpraktiken und -theorien der Frühen Neuzeit. Felix Hüttemann (Dr. phil.) ist Post-Doc und wissenschaftlicher Mitarbeiter im DFG-Projekt „Einrichtungen des Computers. Zum Zusammenhang von Computer und Wohnen“ im Arbeitsbereich Fernsehen und digitale Medien der Universität Paderborn. Er war Post-Doc und wissenschaftlicher Mitarbeiter am Lehrstuhl für Virtual Humanities am Institut für Medienwissenschaft und am DFG-Graduiertenkolleg „Das Dokumentarische. Exzess und Entzug“ an der Ruhr-Universität Bochum. Robin Schrade (Dr. phil.), geb. 1988, arbeitet als Medienwissenschaftler und wissenschaftlicher Koordinator an der Ruhr-Universität Bochum. Er promovierte ebendort im Rahmen des Graduiertenkollegs „Das Dokumentarische. Exzess und Entzug“. Seine Forschungsinteressen umfassen Suchmaschinen, digitale Medien, Technikgeschichte, Medienphilosophie, dokumentarische Praktiken und Grenzpolitiken. Leonie Zilch ist wissenschaftliche Mitarbeiterin (Postdoc) am Institut für Film-, Theater-, Medien- und Kulturwissenschaft der Johannes Gutenberg-Universität Mainz. Ihre Forschungsinteressen liegen in den Bereichen Porn Studies, feministischen Filmtheorien, Film- und Medienbildung, im Dokumentarischen, in medialen Körperregimen und der Wissensgeschichte weiblicher Sexualitäten.38,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Gefüge:
-
Entwürfe und Gefüge, Fachbücher von Kirsten MaarDas Potenzial von Choreographie und Architektur liegt im Entwerfen von Schauplätzen und Handlungsräumen. In dieser Hinsicht sind beide nicht als abgeschlossene Werke zu denken, sondern als dynamische Gefüge von Körpern und Räumlichkeit. Kirsten Maars Studie nimmt die choreographischen Arbeiten William Forsythes seit 2003 in den Blick und kontextualisiert sie durch Verfahren des Entwerfens in der Architektur des 20. Jahrhunderts - von Buckminster Fuller über Cedric Price bis hin zu Nikolaus Hirsch. So werden raumanalytische Verfahren herausgearbeitet, die in den Entgrenzungsbewegungen zwischen den Künsten operativ werden. Choreographie und Architektur werden dabei als Praxen sichtbar, die zwischen Notation, Konzeption und deren Aktualisierung oszillieren und Körper, Objekte und Betrachter im Raum je neu organisieren.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das lebendige Gefüge der Gruppe, Fachbücher von Raoul SchindlerWer heute nach Originaltexten zu Raoul Schindlers Rangdynamik sucht, wird kaum fündig, obwohl das Modell in der Forschungsliteratur häufig zitiert wird. Die Herausgeber veröffentlichen erstmalig eine Auswahl von Texten Schindlers, die sie um eine Darstellung seiner Person und seines Wirkens sowie um eine Einbettung in den historischen Kontext der Gruppendynamik in Österreich ergänzen. So wird die Theorie der Rangdynamik in ihrer Differenziertheit nachvollziehbar und die Leser werden zur Weiterentwicklung des Modells eingeladen. Schindler ist sowohl im Feld der Psychiatrie als auch der Gruppendynamik und -therapie international bekannt. Mit seiner Theorie der Rangdynamik ermöglichte er die dynamische Positionierung von Gruppenmitgliedern sowie die Aufdeckung kritischer Störfaktoren, die das Lebendig-Dynamische in Gruppen behindern und zu Ausgrenzung und Erstarrung führen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grossmann, Karin: Bindungen - das Gefüge psychischer SicherheitBindungen - das Gefüge psychischer Sicherheit , Das Standardwerk zur Bindungsforschung von den führenden deutschsprachigen Experten 'Niemand in Deutschland hat sich um die Bindungstheorie so verdient gemacht wie Karin und Klaus Grossmann.' Kurt Eberhard, AGSP 'Das Buch stellt ein Standardwerk dar, welches in keiner Erziehungsberatungsstelle oder anderen Jugendhilfeeinrichtung fehlen sollte.' Hermann Scheuerer-Englisch, Erziehungsberatung aktuell 'Das Buch ist ein Meilenstein in der Beantwortung der Frage, wie Bindungen zu psychischer Sicherheit führen!' Handbuch für ErzieherInnen Seit über 40 Jahren betreiben Karin und Klaus E. Grossmann ihre weltweit beachteten Langzeituntersuchungen über menschliche Bindungen. Mit diesem Buch legten Deutschlands bekannteste Bindungsforscher ihr Lebenswerk vor. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 9. Druckaufl., 2023, Erscheinungsjahr: 20230915, Produktform: Kartoniert, Autoren: Grossmann, Karin~Grossmann, Klaus E., Auflage: 23009, Auflage/Ausgabe: 9. Druckaufl., 2023, Seitenzahl/Blattzahl: 757, Keyword: Affektive Bindung; Bindung; Bindungsforschung; Bindungstheorie; Bowlby; Brisch; Eltern; Eltern-Kind; Familie; Familienberatung; Familientherapie; Kleinkind; Langzeitstudie; Pädiatrie; Systemische Therapie; Trauma; Traumatherapie; Traumatisierung, Fachschema: Entwicklungspsychologie~Psychologie / Entwicklung~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Klinische Psychologie~Psychologie / Klinische Psychologie, Fachkategorie: Pädagogische Psychologie~Klinische Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Entwicklungspsychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Cotta'sche, J. G., Buchhandlung Nachfolger GmbH, Produktverfügbarkeit: 04, Länge: 221, Breite: 154, Höhe: 57, Gewicht: 1120, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 7903189, Vorgänger EAN: 9783608947205 9783608940978, Alternatives Format EAN: 9783608947205, eBook EAN: 9783608102789 9783608201529, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Gefüge
-
Bundesverfassungsgerichtliche Kompetenzen im Gefüge des Grundgesetzes, Fachbücher von Dimitrios ParashuDas Fachbuch "Bundesverfassungsgerichtliche Kompetenzen im Gefüge des Grundgesetzes" bietet eine umfassende Analyse der Kompetenzen des Bundesverfassungsgerichts, insbesondere in Bezug auf die Artikel 94, 99 und 100 des Grundgesetzes. Es beleuchtet sowohl die materiellen als auch die verfahrensrechtlichen Aspekte dieser Artikel und geht darüber hinaus auf die Artikel 126 und 140 ein. Die theoretischen und praktischen Perspektiven werden detailliert untersucht, was das Werk zu einer wertvollen Ressource für Studierende, Jurist*innen und alle Interessierten an der deutschen Verfassung macht. Die klare Struktur und die fundierte Argumentation ermöglichen ein tiefes Verständnis der komplexen rechtlichen Zusammenhänge und der Rolle des Bundesverfassungsgerichts im deutschen Rechtssystem.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dokumentarische Gefüge, Fachbücher von Felix Hüttemann, Tabea Braun, Leonie Zilch, Robin SchradeTabea Braun ist Doktorandin im DFG-Graduiertenkolleg „Das Dokumentarische. Exzess und Entzug“ an der Ruhr-Universität Bochum und Co-Koordinatorin des Netzwerks Topografische Bildmedien. In ihrer Forschung untersucht sie den Status topografischer Zeichnungen in den Bildpraktiken und -theorien der Frühen Neuzeit. Felix Hüttemann (Dr. phil.) ist Post-Doc und wissenschaftlicher Mitarbeiter im DFG-Projekt „Einrichtungen des Computers. Zum Zusammenhang von Computer und Wohnen“ im Arbeitsbereich Fernsehen und digitale Medien der Universität Paderborn. Er war Post-Doc und wissenschaftlicher Mitarbeiter am Lehrstuhl für Virtual Humanities am Institut für Medienwissenschaft und am DFG-Graduiertenkolleg „Das Dokumentarische. Exzess und Entzug“ an der Ruhr-Universität Bochum. Robin Schrade (Dr. phil.), geb. 1988, arbeitet als Medienwissenschaftler und wissenschaftlicher Koordinator an der Ruhr-Universität Bochum. Er promovierte ebendort im Rahmen des Graduiertenkollegs „Das Dokumentarische. Exzess und Entzug“. Seine Forschungsinteressen umfassen Suchmaschinen, digitale Medien, Technikgeschichte, Medienphilosophie, dokumentarische Praktiken und Grenzpolitiken. Leonie Zilch ist wissenschaftliche Mitarbeiterin (Postdoc) am Institut für Film-, Theater-, Medien- und Kulturwissenschaft der Johannes Gutenberg-Universität Mainz. Ihre Forschungsinteressen liegen in den Bereichen Porn Studies, feministischen Filmtheorien, Film- und Medienbildung, im Dokumentarischen, in medialen Körperregimen und der Wissensgeschichte weiblicher Sexualitäten.38,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
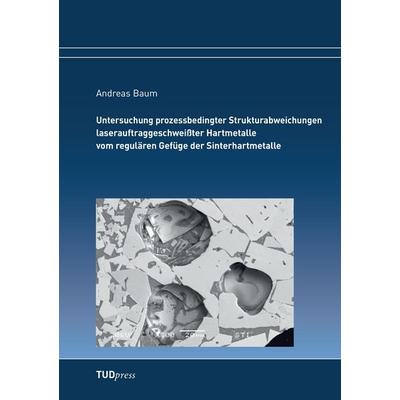
Untersuchung prozessbedingter Strukturabweichungen laserauftraggeschweißter Hartmetalle vom regulären Gefüge der Sinterhartmetalle, Taschenbuch vonUntersuchung Prozessbedingter Strukturabweichungen Laserauftraggeschweißter Hartmetalle Vom Regulären Gefüge Der Sinterhartmetalle, Taschenbuch Von Andreas Baum, Tudpress, 978-3-944331-46-1, Seitenanzahl: 20039,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gefüge-Eigenschaftsrelationen dünnwandig erstarrter Eisenlegierungen, Taschenbuch von Lukas Petzold, Südwestdeutscher Verlag für Hochschulschriften,Gefüge-eigenschaftsrelationen Dünnwandig Erstarrter Eisenlegierungen, Taschenbuch Von Lukas Petzold, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-2996-9, Seitenanzahl: 13269,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.