Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Führen
Top-Angebote
Produkte zum Begriff Führen:
-
Wege, die uns führenDieser Jahresbegleiter Bespricht Aktuelle Lebensthemen Von Frauen. Wegerfahrungen Werden Spirituell Aufgegriffen Und Vertieft. Es Enthält Praktische Impulse, Gebete, Gedichte Und Biblische Auszüge. Ein Idealer Wegbegleiter Durch Das Jahr19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
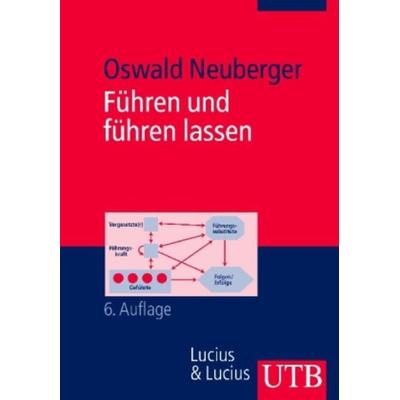
Blessin, Bernd: Führen und führen lassenFühren und führen lassen , Ergebnisse, Kritik und Anwendungen der Führungsforschung , Bremsbacken > Bremsen & Bremsenteile , Auflage: 9. überarb. und erweiterte Auflage, Erscheinungsjahr: 20210809, Produktform: Kartoniert, Autoren: Blessin, Bernd~Wick, Alexander, Edition: REV, Auflage: 21009, Auflage/Ausgabe: 9. überarb. und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Keyword: After-Work-Events; Ambiguität; Arbeitskräftepotenzial; Arbeitssucht Arbeitsteilung; Arbeitsunfähigkeit; Arbeitsverdichtung; Arbeitszeitmodell; Arbeitszeitregelungen; Assessment Center (AC); Balanced Scorecard; Befehl-Gehorsam-Management; Beförderungssysteme; Belohnungssysteme; Bereicherungshypothese; Burnout; Call Center; Chancengerechtigkeit; Chancengleichheit; Change Management; Coaching; Compliance; Corporate Citizenship; Corporate Social Responsibility (CSR); Delegationsprinzip; Diskriminierung; Diversity Management; E-Leadershi; Ehrenkodices; Elite employability; Entscheidungsqualität; Entscheidungsregeln; Entscheidungsspielraum; Ethik; Fachkompetenz; Fachkräftemangel, Fachschema: Entrepreneurship~Führung~Organisationstheorie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Führung / Unternehmensführung~Unternehmensführung, Fachkategorie: Unternehmensführung~Organisationstheorie und -verhalten, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 242, Breite: 182, Höhe: 44, Gewicht: 1222, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825287047 9783825285326 9783825222345 9783828201736 9783828245631 9783432940557 9783432940540 9783432940533, eBook EAN: 9783838587868, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 109985849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Führen:
-
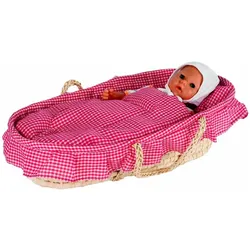
Goki Puppen führen BabybettGesunde, natürliche Materialien sind eine gute Voraussetzung für einen tiefen, entspannenden Puppenschlaf. Nach den Strapazen eines herrlich ausgelassenen Spieltages mit deinem Kind sollte dafür gesorgt sein, dass die Spielgefährten sich in den Schlafphasen ausreichend erholen, um keine morgenmuffeligen oder somnambulen Dauerzustände zu provozieren. Das Bett wird mit Garnitur geliefert.29,81 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wege, die uns führenDieser Jahresbegleiter Bespricht Aktuelle Lebensthemen Von Frauen. Wegerfahrungen Werden Spirituell Aufgegriffen Und Vertieft. Es Enthält Praktische Impulse, Gebete, Gedichte Und Biblische Auszüge. Ein Idealer Wegbegleiter Durch Das Jahr19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blessin, Bernd: Führen und führen lassenFühren und führen lassen , Ergebnisse, Kritik und Anwendungen der Führungsforschung , Bremsbacken > Bremsen & Bremsenteile , Auflage: 9. überarb. und erweiterte Auflage, Erscheinungsjahr: 20210809, Produktform: Kartoniert, Autoren: Blessin, Bernd~Wick, Alexander, Edition: REV, Auflage: 21009, Auflage/Ausgabe: 9. überarb. und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Keyword: After-Work-Events; Ambiguität; Arbeitskräftepotenzial; Arbeitssucht Arbeitsteilung; Arbeitsunfähigkeit; Arbeitsverdichtung; Arbeitszeitmodell; Arbeitszeitregelungen; Assessment Center (AC); Balanced Scorecard; Befehl-Gehorsam-Management; Beförderungssysteme; Belohnungssysteme; Bereicherungshypothese; Burnout; Call Center; Chancengerechtigkeit; Chancengleichheit; Change Management; Coaching; Compliance; Corporate Citizenship; Corporate Social Responsibility (CSR); Delegationsprinzip; Diskriminierung; Diversity Management; E-Leadershi; Ehrenkodices; Elite employability; Entscheidungsqualität; Entscheidungsregeln; Entscheidungsspielraum; Ethik; Fachkompetenz; Fachkräftemangel, Fachschema: Entrepreneurship~Führung~Organisationstheorie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Führung / Unternehmensführung~Unternehmensführung, Fachkategorie: Unternehmensführung~Organisationstheorie und -verhalten, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 242, Breite: 182, Höhe: 44, Gewicht: 1222, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825287047 9783825285326 9783825222345 9783828201736 9783828245631 9783432940557 9783432940540 9783432940533, eBook EAN: 9783838587868, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 109985849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Führen
-
überlegen führen, Sachbücher von Joachim ScholtyseckDas Buch "Überlegen Führen" von Joachim Scholtyseck bietet eine umfassende Analyse der Entwicklung und der Herausforderungen in der Führungskultur Deutschlands, insbesondere im Kontext der Baden-Badener Unternehmergespräche (BBUG). Es beleuchtet die historischen Wurzeln und die evolutionären Schritte, die zur heutigen Führungskompetenz in der deutschen Wirtschaft geführt haben. Der Autor untersucht die Einflüsse amerikanischer Modelle und europäischer Ansätze auf die deutsche Unternehmensführung und analysiert die Rolle von Institutionen wie dem Deutschen Institut zur Förderung des industriellen Führungsnachwuchses (DIF). Mit einem klaren Fokus auf die Entwicklung von Führungskräften vor und nach 1945, bietet das Buch wertvolle Einblicke in die Dynamiken der Unternehmensführung und die damit verbundenen Herausforderungen. Die detaillierte Betrachtung der institutionellen Träger und der Weiterbildungslandschaft macht dieses Werk zu einer wichtigen Lektüre für alle, die sich mit Betriebswirtschaft und Führungskompetenz auseinandersetzen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.