Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **


Ähnliche Suchbegriffe für Decken
Top-Angebote
Produkte zum Begriff Decken:
-
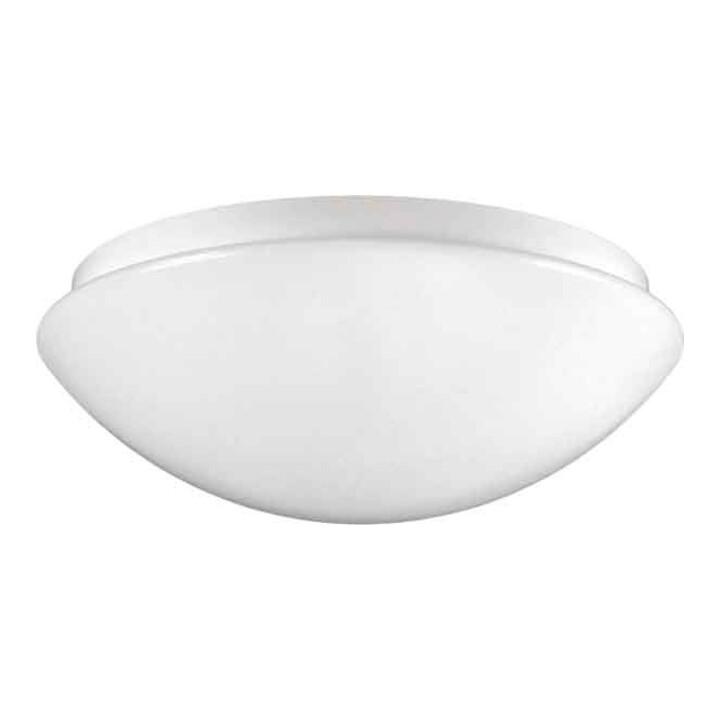
RZB Decken-/Wandleuchte 221105.002)Eigenschaften • Dekorative runde Anbauleuchte für den Innen- und Außenbereichn• Armatur Kunststoffn• Diffusor aus vergilbungsfreiem Kunststoff (PMMA) opaln• Befestigung des Diffusors mit Federsystemn• Geeignet für Deckenanbau, Wandanbaun• IP 43 Deckenmontage, IP 44 Wandmontage (221105.002)54,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Oster, Nils: Schimmelschäden an Wänden und DeckenSchimmelschäden an Wänden und Decken , Schimmel kann nicht nur die Bausubstanz erheblich schädigen, sondern auch ernsthafte Gesundheitsrisiken für die Bewohner darstellen. Die Ursache - Feuchtigkeit - ist klar. Doch wer ist im Schadensfall verantwortlich? Dies herauszufinden ist eine komplexe Herausforderung. Dieses Buch gibt eine fundierte und praxisnahe Anleitung zur sachkundigen Beurteilung von Schimmelschäden. Es stellt die technischen und juristischen Grundlagen detailliert dar und zeigt anhand konkreter Schadensfälle das Zusammenspiel von Bautechnik und Nutzerverhalten. Mit der 3., um neue Schadensbeispiele erweiterten Auflage, legen die Autoren eine aktuelle Arbeitshilfe zur Lösung entscheidender Fragen im Neubau und im Bestand vor: Was ist einem Nutzer zumutbar? Wann ist ein Gebäude gebrauchstauglich? Spielt die Einhaltung der bautechnischen Regeln zur Erbauungszeit bei der Schadensbewertung im Altbau eine Rolle? Egal, ob Sie als Sachverständiger tätig sind oder in Streitfällen die richtigen Schritte zur Durchsetzung oder Abwehr von Ansprüchen suchen, dieses Buch gibt Ihnen die notwendige Hilfestellung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240919, Produktform: Leinen, Titel der Reihe: Schadenfreies Bauen IRB#42#, Autoren: Oster, Nils~Bredemeyer, Jan~Mühlig, Oliver, Redaktion: Ruhnau, Ralf, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 288, Abbildungen: 102 Abbildungen und 12 Tabellen, Themenüberschrift: TECHNOLOGY & ENGINEERING / Construction / General, Keyword: Architekten; Bauherren; Baujuristen; Bausachverständige; Bauschaden; Bauteil; Bewertung; Decke; Fachanwälte; Feuchtigkeitsschaden; Gebäudeschaden; Haftung; Handwerker; Hauseigentümer; Hausverwaltungen; Ingenieure; Mieter; Planer; Rechtslage; Schadensbeurteilung; Schimmel, Schimmelschaden; Schimmelbildung; Tauwasserbildung; Wohnungsbaugesellschaften, Fachschema: Bau / Bauberufe~Bauberuf~Baurecht / Bauschaden~Bauschaden~Schaden / Bauschaden~Bau / Hochbau~Hochbau~Schimmel - Schimmelpilz, Fachkategorie: Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 27, Gewicht: 940, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vitramo Decken-Heizelement VH03535Vitramo Decken-Heizelement VH03535 Hersteller:Vitramo Bezeichnung:Decken-Heizelement 350x350x26mm 260W Typ:VH03535 Art der IR-Strahlung:IR-C Montageart:Aufbau Montagerichtung:horizontal Geeignet für Deckenmontage:ja Leistungsaufnahme:260 W...288,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vitramo Decken-Heizelement VH06021Art der IR-Strahlung=IR-CMontageart=AufbauMontagerichtung=horizontalGeeignet für Deckenmontage=jaLeistungsaufnahme=220 WVersorgungsspannung=220..240 VFrequenz der Versorgungsspannung=50 HzMax. Oberflächentemperatur=190 °CSchutzart (IP)=IP30Höhe=600 mmBreite=210 mmTiefe=26 mmFarbe=weißMit Aufdruck=neinRAL-Nummer=9010Mit Raumthermostat=neinMit Befestigungsmaterial=jaMit Rahmen=neinOberflächenbehandlung=unbehandeltOberflächenstruktur Frontpaneel=glattMit Lichtleiste=neinDimmbar=nein294,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Decken:
-
Bailey | Decken-/Wandschnurgriff Weiß | Decken-/WandschnurgriffEinfachheit und Funktionalität mit Bailey-Schnurgriff Einfach zu installieren und vielseitig einsetzbar Der Bailey Ceiling/Wall Cord Grip verbindet mühelos Design mit Benutzerfreundlichkeit. Sie können ihn sowohl an der Decke als auch an der Wand befestigen, wobei sich das elegante weiße Design nahtlos in Ihre Einrichtung einfügt. Perfekt, um Kabel in jedem Raum sicher zu führen. Hauptmerkmale Farbe: Elegantes Weiß, das zu allem passt. Verwendung: Vielseitig einsetzbar, sowohl für die Decke als auch für die Wand geeignet. Material: Langlebig und zuverlässig für den langfristigen Einsatz. Egal, ob Sie ein Heimwerkerprojekt zu Hause planen oder professionelle Installationen durchführen, der Bailey Ceiling/Wall Cord Grip bietet Ihnen eine praktische Lösung, um Kabel ordentlich zu verbergen und zu kontrollieren. Minimalistisch im Design, aber maximal in der2,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
EQuest Decken-& Schabrackenleiter Deluxe - Ordnung für Decken und SchabrackenDie EQUEST Decken- & Schabrackenleiter Deluxe bietet eine elegante und funktionale Lösung zur ordentlichen Aufbewahrung von Schabracken, Decken und weiterem Zubehör. Gefertigt aus stabilem Buchenholz, überzeugt die Leiter durch hohe Belastbarkeit, langlebige Qualität und zeitloses Design. Ob zur Aufbewahrung oder zum Trocknen nach dem Training, mit dieser Leiter sind Ihre Produkte platzsparend verstaut. Einheitsgröße Produkteigenschaften: Hergestellt aus massivem Buchenholz Vier robuste Holzstangen für übersichtliches Aufhängen Inklusive praktischer Trage- und Verstauungstasche zum Schutz vor Staub und Schmutz Einfache Selbstmontage – inklusive Anleitung, Aufbau in wenigen Minuten Standardausführung mit strapazierfähigem, schwarzem Gurtband Vorteile: Elegantes Design und hohe Funktionalität Ideal für den Einsatz im Stall oder auf Turnieren Platzsparend, mobil und leicht zu transportieren Optimale Ergänzung zu EQUEST Universalhalterungen Kombinationsmöglichkeiten: Optimal kombinierbar mit der EQUEST Universalhalterung oder der verstellbaren Universalhalterung für maximale Flexibilität bei der Befestigung. Lieferumfang: EQUEST Decken- & Schabrackenleiter Deluxe (zerlegt) Trage- und Verstauungstasche Aufbau-Anleitung Material: Buchenholz / Gurtband schwarz aus 100% Polypropylen113,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
RZB Decken-/Wandleuchte 221105.002)Eigenschaften • Dekorative runde Anbauleuchte für den Innen- und Außenbereichn• Armatur Kunststoffn• Diffusor aus vergilbungsfreiem Kunststoff (PMMA) opaln• Befestigung des Diffusors mit Federsystemn• Geeignet für Deckenanbau, Wandanbaun• IP 43 Deckenmontage, IP 44 Wandmontage (221105.002)54,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Oster, Nils: Schimmelschäden an Wänden und DeckenSchimmelschäden an Wänden und Decken , Schimmel kann nicht nur die Bausubstanz erheblich schädigen, sondern auch ernsthafte Gesundheitsrisiken für die Bewohner darstellen. Die Ursache - Feuchtigkeit - ist klar. Doch wer ist im Schadensfall verantwortlich? Dies herauszufinden ist eine komplexe Herausforderung. Dieses Buch gibt eine fundierte und praxisnahe Anleitung zur sachkundigen Beurteilung von Schimmelschäden. Es stellt die technischen und juristischen Grundlagen detailliert dar und zeigt anhand konkreter Schadensfälle das Zusammenspiel von Bautechnik und Nutzerverhalten. Mit der 3., um neue Schadensbeispiele erweiterten Auflage, legen die Autoren eine aktuelle Arbeitshilfe zur Lösung entscheidender Fragen im Neubau und im Bestand vor: Was ist einem Nutzer zumutbar? Wann ist ein Gebäude gebrauchstauglich? Spielt die Einhaltung der bautechnischen Regeln zur Erbauungszeit bei der Schadensbewertung im Altbau eine Rolle? Egal, ob Sie als Sachverständiger tätig sind oder in Streitfällen die richtigen Schritte zur Durchsetzung oder Abwehr von Ansprüchen suchen, dieses Buch gibt Ihnen die notwendige Hilfestellung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240919, Produktform: Leinen, Titel der Reihe: Schadenfreies Bauen IRB#42#, Autoren: Oster, Nils~Bredemeyer, Jan~Mühlig, Oliver, Redaktion: Ruhnau, Ralf, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 288, Abbildungen: 102 Abbildungen und 12 Tabellen, Themenüberschrift: TECHNOLOGY & ENGINEERING / Construction / General, Keyword: Architekten; Bauherren; Baujuristen; Bausachverständige; Bauschaden; Bauteil; Bewertung; Decke; Fachanwälte; Feuchtigkeitsschaden; Gebäudeschaden; Haftung; Handwerker; Hauseigentümer; Hausverwaltungen; Ingenieure; Mieter; Planer; Rechtslage; Schadensbeurteilung; Schimmel, Schimmelschaden; Schimmelbildung; Tauwasserbildung; Wohnungsbaugesellschaften, Fachschema: Bau / Bauberufe~Bauberuf~Baurecht / Bauschaden~Bauschaden~Schaden / Bauschaden~Bau / Hochbau~Hochbau~Schimmel - Schimmelpilz, Fachkategorie: Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 27, Gewicht: 940, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Decken
-
Vitramo Decken-Heizelement VH03535Vitramo Decken-Heizelement VH03535 Hersteller:Vitramo Bezeichnung:Decken-Heizelement 350x350x26mm 260W Typ:VH03535 Art der IR-Strahlung:IR-C Montageart:Aufbau Montagerichtung:horizontal Geeignet für Deckenmontage:ja Leistungsaufnahme:260 W...288,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vitramo Decken-Heizelement VH06021Art der IR-Strahlung=IR-CMontageart=AufbauMontagerichtung=horizontalGeeignet für Deckenmontage=jaLeistungsaufnahme=220 WVersorgungsspannung=220..240 VFrequenz der Versorgungsspannung=50 HzMax. Oberflächentemperatur=190 °CSchutzart (IP)=IP30Höhe=600 mmBreite=210 mmTiefe=26 mmFarbe=weißMit Aufdruck=neinRAL-Nummer=9010Mit Raumthermostat=neinMit Befestigungsmaterial=jaMit Rahmen=neinOberflächenbehandlung=unbehandeltOberflächenstruktur Frontpaneel=glattMit Lichtleiste=neinDimmbar=nein294,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vitramo Decken-Heizelement VH06262Art der IR-Strahlung=IR-CMontageart=AufbauMontagerichtung=horizontalGeeignet für Deckenmontage=jaLeistungsaufnahme=810 WVersorgungsspannung=220..240 VFrequenz der Versorgungsspannung=50 HzMax. Oberflächentemperatur=190 °CSchutzart (IP)=IP30Höhe=618 mmBreite=618 mmTiefe=26 mmFarbe=weißMit Aufdruck=neinRAL-Nummer=9010Mit Raumthermostat=neinMit Befestigungsmaterial=jaMit Rahmen=neinOberflächenbehandlung=unbehandeltOberflächenstruktur Frontpaneel=glattMit Lichtleiste=neinDimmbar=nein529,41 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vitramo Decken-Heizelement VH10050Art der IR-Strahlung=IR-CMontageart=AufbauMontagerichtung=horizontalGeeignet für Deckenmontage=jaLeistungsaufnahme=1210 WVersorgungsspannung=220..240 VFrequenz der Versorgungsspannung=50 HzMax. Oberflächentemperatur=190 °CSchutzart (IP)=IP30Höhe=1000 mmBreite=500 mmTiefe=26 mmFarbe=weißMit Aufdruck=neinRAL-Nummer=9010Mit Raumthermostat=neinMit Befestigungsmaterial=jaMit Rahmen=neinOberflächenbehandlung=unbehandeltOberflächenstruktur Frontpaneel=glattMit Lichtleiste=neinDimmbar=nein692,60 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.