Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **

Ähnliche Suchbegriffe für Betriebs
Top-Angebote
Produkte zum Begriff Betriebs:
-
Betriebs- und BerufshaftpflichtversicherungBetriebs- und Berufshaftpflichtversicherung , Allgemeine Versicherungsbedingungen für die Betriebs- und Berufshaftpflichtversicherung (AVB BHV) , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230601, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Littbarski, Sigurd~Tenschert, Alice~Klein, Anke, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 929, Keyword: Haftpflichtversicherung; Umwelthaftpflichtversicherung; Umweltschadensversicherung; Produkthaftpflichtversicherung; AHB; AVB BHV, Fachschema: Arbeitsgesetz~Arbeitsrecht~Haftungsrecht~Handelsrecht~Recht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Arbeitsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 900, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 202, Breite: 142, Höhe: 52, Gewicht: 1068, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schild Betriebs-Brandschutzordnung, Kunststoff, 300x400 mmBetriebs-Brandschutzordnung Material: Kunststoff Format: 40 x 30 cm Alternative Nr.: 430K Basis-Mengeneinheit: Stück Breite in mm: 300 Erkennungsweite in m: 0 Gewicht in kg: 0,12681 Grundfarbe: Weiß Höhe in mm: 400 Material: Kunststoff...19,06 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **


Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Was sind Betriebs und Hilfsstoffe?
Was sind Betriebs und Hilfsstoffe? Betriebs- und Hilfsstoffe sind Materialien, die in einem Produktionsprozess verwendet werden, um ein bestimmtes Produkt herzustellen. Betriebsstoffe sind dabei Materialien, die direkt in das Endprodukt eingehen, wie beispielsweise Rohstoffe oder Halbfabrikate. Hilfsstoffe hingegen sind Materialien, die zwar für die Produktion benötigt werden, aber nicht im Endprodukt enthalten sind, wie beispielsweise Schmierstoffe oder Reinigungsmittel. Die richtige Auswahl und Verwendung von Betriebs- und Hilfsstoffen ist entscheidend für die Effizienz und Qualität eines Produktionsprozesses. **
Top-Angebote
Produkte zum Begriff Betriebs:
-
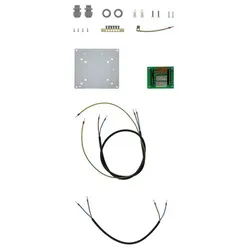
Brötje Betriebs- und StörmodulBRÖTJE Betriebs- u. Störmeldemodul BSMfür ISR Plus LMS Relaisplatine mit 3Relais zur potenzialfreien Weiterleitungvon Betriebs- und Störmeldungen. Inkl.:Anschlusszubehör MontagekonsoleEinsetzbar für die Wandmontage mit demUniversalgehäuse ISR UWG. Einsetzbar fürGas-Brennwertgeräte, undÖl-Brennwertgeräte. Optional Zubehör:ISR UWG Hersteller: BRÖTJE Gewicht:0,372 kg Bestell-Nummer: 680868178,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Votronic Betriebs-Fernanzeige IP67Votronic Betriebs-Fernanzeige IP67 (MPN 2081) – für Pb- & VAC-Ladegeräte Die Votronic Betriebs-Fernanzeige IP67 ist die ideale Lösung, um den Status Ihres Ladegerätes jederzeit und überall im Blick zu behalten. Die kompakte, grüne Leuchtdiode signalisiert zuverlässig die Betriebsbereitschaft des Gerätes sowie das Vorhandensein der Netzstrom-Versorgung. Dank der robusten Bauweise und des mitgelieferten Dichtrings ist die Anzeige nach IP67 wasserdicht und somit sowohl für den Innen- als auch für den geschützten Aussenbereich geeignet. Ob am Armaturenbrett, im Wohnraum oder diskret im Bereich der Fahrertür montiert – die Fernanzeige bietet Ihnen die Sicherheit, den Ladezustand Ihres Systems zu kennen, ohne direkt am Ladegerät nachsehen zu müssen. Das steckfertige 5 Meter lange Anschlusskabel ermöglicht eine flexible Montage an nahezu jeder gewünschten Stelle im Fahrzeug oder auf dem Boo...34,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebs- und BerufshaftpflichtversicherungBetriebs- und Berufshaftpflichtversicherung , Allgemeine Versicherungsbedingungen für die Betriebs- und Berufshaftpflichtversicherung (AVB BHV) , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230601, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Littbarski, Sigurd~Tenschert, Alice~Klein, Anke, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 929, Keyword: Haftpflichtversicherung; Umwelthaftpflichtversicherung; Umweltschadensversicherung; Produkthaftpflichtversicherung; AHB; AVB BHV, Fachschema: Arbeitsgesetz~Arbeitsrecht~Haftungsrecht~Handelsrecht~Recht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Arbeitsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 900, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 202, Breite: 142, Höhe: 52, Gewicht: 1068, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Betriebs
-
Schild Betriebs-Brandschutzordnung, Kunststoff, 300x400 mmBetriebs-Brandschutzordnung Material: Kunststoff Format: 40 x 30 cm Alternative Nr.: 430K Basis-Mengeneinheit: Stück Breite in mm: 300 Erkennungsweite in m: 0 Gewicht in kg: 0,12681 Grundfarbe: Weiß Höhe in mm: 400 Material: Kunststoff...19,06 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aushang, Betriebs - Brandschutzordnung - 300x400x0.6 mm Aluminium geprägtAushang, Betriebs - Brandschutzordnung - 300x400x0.6 mm Aluminium geprägt Aushänge zum Brandschutz Aushang Betriebs - Brandschutzordnung, 400 x 300 mm Das Schild hat einen weißen Grund und einen breiten roten Rand. Die Überschrift des Schildes lautet "Betriebs - Brandschutzordnung". Darunter sind die wichtigsten Rettungs- und Brandbekämpfungsmaßnahmen im Falle eines Feuers erläutert. Im unteren Teil des Schildes sind noch Maßnahmen für Nachbargebäude im Brandfall erläutert. Das Schild "Betriebs - Brandschutzordnung" ist ein Hinweisschild angelehnt an die DIN 4066 und 4067. Dieser Aushang enthält wichtige Hinweise zum allgemeinen Brandschutz und richtigen Verhalten im Brandfall. Verringern Sie die Unfallgefahr und vermitteln Sie alle wichtigen Informationen und die Vorgehensweise im Brandfall. Material: Aluminium geprägt22,65 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Was sind Betriebs und Hilfsstoffe?
Was sind Betriebs und Hilfsstoffe? Betriebs- und Hilfsstoffe sind Materialien, die in einem Produktionsprozess verwendet werden, um ein bestimmtes Produkt herzustellen. Betriebsstoffe sind dabei Materialien, die direkt in das Endprodukt eingehen, wie beispielsweise Rohstoffe oder Halbfabrikate. Hilfsstoffe hingegen sind Materialien, die zwar für die Produktion benötigt werden, aber nicht im Endprodukt enthalten sind, wie beispielsweise Schmierstoffe oder Reinigungsmittel. Die richtige Auswahl und Verwendung von Betriebs- und Hilfsstoffen ist entscheidend für die Effizienz und Qualität eines Produktionsprozesses. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.