Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Begriff
Top-Angebote
Produkte zum Begriff Begriff:
-
Natur und Begriff, Fachbücher von Wolfgang NeuserModerne Naturwissenschaft lässt sich methodisch und inhaltlich nicht ohne ihre vielfältigen Bezüge zur Philosophie verstehen. Vor dem Hintergrund einer Theorie einer Begriffsgeschichte naturwissenschaftlicher Begriffe stellt Wolfgang Neuser in diesem Buch historische Fallbeispiele vom 17. bis zum 19. Jahrhundert gleichsam als empirisches Material einer philosophischen Untersuchung vor.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmitt, Carl: Der Begriff des Politischen.Der Begriff des Politischen. , Text von 1932 mit einem Vorwort und drei Corollarien. , Nebelscheinwerfer > Beleuchtung , Auflage: 9., korrigierte Aufl., Erscheinungsjahr: 20150114, Produktform: Kartoniert, Autoren: Schmitt, Carl, Auflage: 15009, Auflage/Ausgabe: 9., korrigierte Aufl, Seitenzahl/Blattzahl: 119, Abbildungen: 119 S., Keyword: Staat; Politik; Rechtsphilosophie, Fachschema: Politik / Theorie, Philosophie~Naturschutzrecht, Fachkategorie: Politische Ideologien~Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Naturschutzrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Soziale und politische Philosophie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot, Länge: 233, Breite: 156, Höhe: 12, Gewicht: 219, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A637932, Vorgänger EAN: 9783428131167 9783428087259 9783428073061, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der lebendige Begriff, Fachbücher von Annette SellFür Hegel ist 'Leben' ein bedeutender Begriff, der in fast allen Bereichen seines Denkens auftritt. In diesem Buch wird das Leben in seiner Beziehung zur Logik untersucht. Annette Sell analysiert die Entwicklungsgeschichte des hegelschen logischen Lebensbegriffs und zeigt philosophiehistorische (besonders Aristoteles, Kant, Schelling) sowie Hegel-immanente Bezüge in der Naturphilosophie und der Anthropologie auf. Das Leben erweist sich als methodischer Begriff innerhalb der dialektischen Logik, so dass schliesslich vom 'lebendigen Begriff' bei Hegel gesprochen werden kann. Die Tragweite dieser Erkenntnis wird in einem Ausblick auf aktuelle Theorien der Selbstorganisation, des Konstruktivismus und einer Philosophie der Biologie herausgestellt.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begriff, Erfahrung, Welt, Fachbücher von Annett WienmeisterWelche Bedeutung haben begriffliche Fähigkeiten für die Wahrnehmung von rationalen Lebewesen und die Möglichkeit von Erfahrungserkenntnis? Ausgehend von einer kritisch-würdigenden Auseinandersetzung mit der Position John McDowells, wonach sinnliche Erfahrung genau dann epistemisch relevant ist, wenn begriffliche Fähigkeiten bereits in sinnlich-rezeptiver Erfahrung aktualisiert werden, zeigt die Autorin, dass eine Theorie perzeptiven Wissens zweierlei leisten muss: Sie muss erklären, wie Wahrnehmungen begrifflich gehaltvoll und zugleich direkt relational sein können. Im Anschluss wird eine Interpretation der nichtempirischen Theorie sinnlicher Erkenntnis von Immanuel Kant entwickelt, die diesen beiden Anforderungen soweit als möglich gerecht wird. Der Inhalt: Wie ist Erfahrung zu begreifen? McDowells Konzeptualismus der Erfahrung als Antwort auf die Oszillation des empirischen Erkenntnisinteresses Kants Konzeptualismus der Erfahrung als Antwort auf den Skandal der Philosophie und allgemeinen Menschenvernunft Begriffene Erfahrung, erfahrene Welt – abschliessende Gedanken Die Zielgruppen: Dozenten und Studenten mit einem Interesse an den Themenfeldern Erkenntnistheorie, Philosophie des Geistes, Wahrnehmungsphilosophie sowie an der Philosophie John McDowells und der Philosophie Immanuel Kants Wissenschaftlerinnen und Wissenschaftler sowie an Erkenntnistheorie und Wahrnehmungsphilosophie Interessierte Die Autorin Annett Wienmeister ist wissenschaftliche Mitarbeiterin am Institut für Philosophie der Freien Universität Berlin.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Was versteht man unter dem Begriff der Umsatzsteuer?
Was versteht man unter dem Begriff der Umsatzsteuer? Die Umsatzsteuer ist eine Verbrauchssteuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Steuersatz und dem Umsatz des Unternehmens. Unternehmen sind verpflichtet, die Umsatzsteuer korrekt zu berechnen und abzuführen. **
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Top-Angebote
Produkte zum Begriff Begriff:
-
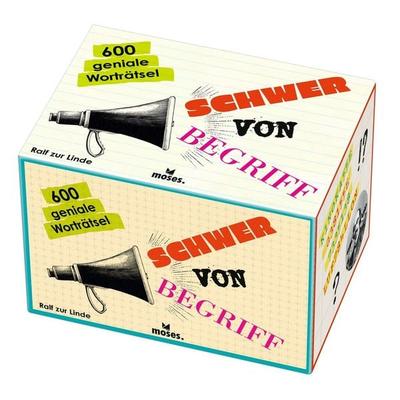
Schwer von BegriffFür Besonders Clevere Wortartist*innen Gibt Es Jetzt Das Perfekte Spiel: „schwer Von Begriff“ Stellt Die Spieler*innen Vor Knifflige Herausforderungen. 600 Einzigartige Worträtsel Fordern Das Köpfchen Heraus. Ob Optische Täuschungen,...16,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Natur und Begriff, Fachbücher von Wolfgang NeuserModerne Naturwissenschaft lässt sich methodisch und inhaltlich nicht ohne ihre vielfältigen Bezüge zur Philosophie verstehen. Vor dem Hintergrund einer Theorie einer Begriffsgeschichte naturwissenschaftlicher Begriffe stellt Wolfgang Neuser in diesem Buch historische Fallbeispiele vom 17. bis zum 19. Jahrhundert gleichsam als empirisches Material einer philosophischen Untersuchung vor.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmitt, Carl: Der Begriff des Politischen.Der Begriff des Politischen. , Text von 1932 mit einem Vorwort und drei Corollarien. , Nebelscheinwerfer > Beleuchtung , Auflage: 9., korrigierte Aufl., Erscheinungsjahr: 20150114, Produktform: Kartoniert, Autoren: Schmitt, Carl, Auflage: 15009, Auflage/Ausgabe: 9., korrigierte Aufl, Seitenzahl/Blattzahl: 119, Abbildungen: 119 S., Keyword: Staat; Politik; Rechtsphilosophie, Fachschema: Politik / Theorie, Philosophie~Naturschutzrecht, Fachkategorie: Politische Ideologien~Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Naturschutzrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Soziale und politische Philosophie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot, Länge: 233, Breite: 156, Höhe: 12, Gewicht: 219, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A637932, Vorgänger EAN: 9783428131167 9783428087259 9783428073061, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Begriff
-
Der lebendige Begriff, Fachbücher von Annette SellFür Hegel ist 'Leben' ein bedeutender Begriff, der in fast allen Bereichen seines Denkens auftritt. In diesem Buch wird das Leben in seiner Beziehung zur Logik untersucht. Annette Sell analysiert die Entwicklungsgeschichte des hegelschen logischen Lebensbegriffs und zeigt philosophiehistorische (besonders Aristoteles, Kant, Schelling) sowie Hegel-immanente Bezüge in der Naturphilosophie und der Anthropologie auf. Das Leben erweist sich als methodischer Begriff innerhalb der dialektischen Logik, so dass schliesslich vom 'lebendigen Begriff' bei Hegel gesprochen werden kann. Die Tragweite dieser Erkenntnis wird in einem Ausblick auf aktuelle Theorien der Selbstorganisation, des Konstruktivismus und einer Philosophie der Biologie herausgestellt.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begriff, Erfahrung, Welt, Fachbücher von Annett WienmeisterWelche Bedeutung haben begriffliche Fähigkeiten für die Wahrnehmung von rationalen Lebewesen und die Möglichkeit von Erfahrungserkenntnis? Ausgehend von einer kritisch-würdigenden Auseinandersetzung mit der Position John McDowells, wonach sinnliche Erfahrung genau dann epistemisch relevant ist, wenn begriffliche Fähigkeiten bereits in sinnlich-rezeptiver Erfahrung aktualisiert werden, zeigt die Autorin, dass eine Theorie perzeptiven Wissens zweierlei leisten muss: Sie muss erklären, wie Wahrnehmungen begrifflich gehaltvoll und zugleich direkt relational sein können. Im Anschluss wird eine Interpretation der nichtempirischen Theorie sinnlicher Erkenntnis von Immanuel Kant entwickelt, die diesen beiden Anforderungen soweit als möglich gerecht wird. Der Inhalt: Wie ist Erfahrung zu begreifen? McDowells Konzeptualismus der Erfahrung als Antwort auf die Oszillation des empirischen Erkenntnisinteresses Kants Konzeptualismus der Erfahrung als Antwort auf den Skandal der Philosophie und allgemeinen Menschenvernunft Begriffene Erfahrung, erfahrene Welt – abschliessende Gedanken Die Zielgruppen: Dozenten und Studenten mit einem Interesse an den Themenfeldern Erkenntnistheorie, Philosophie des Geistes, Wahrnehmungsphilosophie sowie an der Philosophie John McDowells und der Philosophie Immanuel Kants Wissenschaftlerinnen und Wissenschaftler sowie an Erkenntnistheorie und Wahrnehmungsphilosophie Interessierte Die Autorin Annett Wienmeister ist wissenschaftliche Mitarbeiterin am Institut für Philosophie der Freien Universität Berlin.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begriff des Rechts., Fachbücher von Gottfried DietzeRecht impliziert Rechthaben. Wer Recht setzt oder sich darauf beruft, glaubt in der Regel, dass er recht hat. Vom Rechthaben aber ist es nicht weit zur Rechthaberei, in der eine Intensivierung des Rechthabens gesehen werden kann. Da diese nun beim Kampf ums Recht mehr oder weniger natürlich erscheint, kann man meinen, Recht beruhe im Grunde auf Rechthaberei. Das aber weist zu einer Kritik des Rechtsbegriffs, denn Intensivierungen gehen meist über das dem Normalen gemässe Massvolle hinaus. Nach Ausführungen über die der Rechthaberei allgemein angelasteten Übel wird hier die dem Juristischen eigene Rechthaberei behandelt. Sie ist am deutlichsten und bedenklichsten bei modernen rechtsetzenden Ereiferungen in Gesetzen, Verordnungen und Anordnungen, aber auch Gewohnheitsrecht und Naturrecht sind von ihr nicht frei. Neben Rechthabereien beim Schaffen verbindlicher Rechtsnormen werden diese beim Berufen auf solche Normen untersucht. Gerechtfertigt wie sie im Interesse der einzelnen Menschen und der Rechtsordnung auch sein mögen, sollte man nicht vergessen, dass das Recht als blosses Menschenwerk bloss ein ethisches Minimum ist, erdgebunden aber nicht notwendig ehrverbunden, und deshalb von üblen Rechthabereien auch im Rechtsverkehr absehen. Zum Wohle des Rechten kommt man so vielleicht zu einem von Rechthabereien immer mehr erlösten Recht. Die hier aufgezeigten Probleme wurden in der Hoffnung angeschnitten, rechthaberischen Versuchungen nicht erlegen zu sein.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was versteht man unter dem Begriff der Umsatzsteuer?
Was versteht man unter dem Begriff der Umsatzsteuer? Die Umsatzsteuer ist eine Verbrauchssteuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und vom Unternehmen an das Finanzamt abgeführt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Steuersatz und dem Umsatz des Unternehmens. Unternehmen sind verpflichtet, die Umsatzsteuer korrekt zu berechnen und abzuführen. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.