Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
Ähnliche Suchbegriffe für Arbeitsplatz
Top-Angebote
Produkte zum Begriff Arbeitsplatz:
-
Monsheimer, Jannis: Haustiere am ArbeitsplatzHaustiere am Arbeitsplatz , Arbeitsrechtliche Fragestellungen betrachtet am Beispiel des Bürohundes , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241104, Autoren: Monsheimer, Jannis, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 195, Themenüberschrift: LAW / General, Keyword: Arbeitsschutz; Assistenzhund; Betriebsvereinbarung; Employer Branding; Gesundheit; Hundeverbot; Schutzpflicht; Tierrecht; Tierschutz; Work-Life-Blending, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Arbeitsgesetz~Arbeitsrecht~Naturschutz / Tierschutz~Tierschutz, Fachkategorie: Rechtswissenschaft, allgemein~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 157, Höhe: 17, Gewicht: 400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Stossdaempfer-ArbeitsplatzStoßdämpfer-ArbeitsplatzProduktstärken:Kann die Federspanner U.89M2, U.89H2 aufnehmenAufnahmen für bis zu 6 SchalensätzenAufnahme für SchlagschrauberAufnahme für XL-Modul D.83CAufnahme für ZuordnungstabelleHaken zur Befestigung eines DrehmomentschlüsselsGeringe Standfläche: 590 x 590 mmHöhe geschlossen: 1430 mm (max: 1726 mm)Lieferung mit Bedienungsanleitung und Zuordnungstabelle zu den Fahrzeugen924,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **

Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Arbeitsplatz:
-
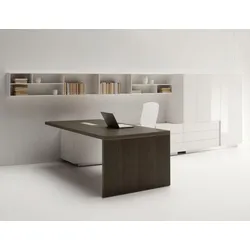
Arbeitsplatz Schreibtisch BüromöbelsystemeArbeitsplatz Schreibtisch Büromöbelsysteme Büromöbelsysteme bieten unterschiedliche Möglichkeiten, um Arbeitsplatz zu gestalten. Unzählige Aufbewahrungsmöglichkeiten sind für einen Arbeitsplatz besonders wichtig. Dieser Arbeitsplatz Schreibtisch verfügt über einen integrierten Sideboard, an dem der Aktenschrank beigestellt wird. Aktenschrank kann nach Bedarf auch separat aufgestellt werden. In dem großen Fach von Aktenschrank kann optional eine Garderobe installiert werden. Standardausstattung: + Rechteckige Tischplatte 160 x 90 cm. + Optional: 180 x 90, 200 x 100 oder 220 x 100 cm + Wangengestell + Schreibtischhöhe ca. 74 cm. Optional ca. 78 cm + Integriertes Sideboard + Inkl. Aktenschrank + Oberfläche: Melamin oder Naturfurnier + Optional: Garderobe im Aktenschrank + Optional: Mediaport mit Netzleiste + Optional: Wandregale je ca. 160 x 25 x 38 cm Maße Schreibtisch: Gesamtbreite: ca. 180 (200, 220 oder 240) cm Gesamttiefe: ca. 407 (411) cm Gesamttiefe ohne Aktenschrank: ca. 247 (251) cm Höhe: ca. 74 (78) cm Lieferumfang: Schreibtisch mit integr. Sideboard Aktenschrank ca. 160 x 55 x 152 cm Lieferung: Arbeitsplatz Büromöbelsysteme werden zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen): + Lieferung bis zur Verwendungsstelle + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung (opt. Wandregale werden montiert, aber nicht befestigt). Qualitätsprodukt vom renommierten Hersteller aus der EU6159,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
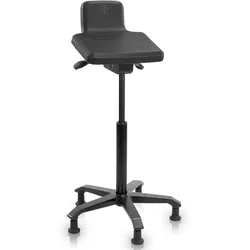
Score Stehhilfe ArbeitsplatzScore Stehhilfe Arbeitsplatz Die Score Stehhilfe ist die ideale Unterstützung für einen ergonomischen Arbeitsplatz, an dem häufig im Stehen gearbeitet wird. Sie schont Beine und Rücken und erlaubt eine flexible Haltung zwischen Sitzen, Stehen und Anlehnen. Durch die höhenverstellbare Konstruktion kann die Stehhilfe ganz einfach an Arbeitsbereiche angepasst werden. Dank ihrer robusten Bauweise ist die Score Stehhilfe ideal für Büro, Empfang, Werkstatt, Produktion und andere professionelle Arbeitsumgebungen geeignet. Standardausstattung: + Gasfeder-Höhenverstellung ca. 65-90 cm (67-92 cm bei Ø 67 cm) + Sitzwinkel verstellbar + Oberfläche Polyurethan + Aluminium-Fußkreuz Schwarz, ø 54 cm + optional: Aluminium-Fußkreuz Schwarz, ø 67 cm + Gleiter + weiche Lenkrollen belastet gebremst optional + maximales Gewicht ca. 120 kg Maße: Sitzhöhe ca. 65 - 90 cm Lieferung: zerlegt in einem Karton bis hinter die erste abschließbare Tür ebenerdig. Markenprodukt des namhaften Herstellers aus der EU348,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monsheimer, Jannis: Haustiere am ArbeitsplatzHaustiere am Arbeitsplatz , Arbeitsrechtliche Fragestellungen betrachtet am Beispiel des Bürohundes , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241104, Autoren: Monsheimer, Jannis, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 195, Themenüberschrift: LAW / General, Keyword: Arbeitsschutz; Assistenzhund; Betriebsvereinbarung; Employer Branding; Gesundheit; Hundeverbot; Schutzpflicht; Tierrecht; Tierschutz; Work-Life-Blending, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Arbeitsgesetz~Arbeitsrecht~Naturschutz / Tierschutz~Tierschutz, Fachkategorie: Rechtswissenschaft, allgemein~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 157, Höhe: 17, Gewicht: 400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Arbeitsplatz
-
FACOM Stossdaempfer-ArbeitsplatzStoßdämpfer-ArbeitsplatzProduktstärken:Kann die Federspanner U.89M2, U.89H2 aufnehmenAufnahmen für bis zu 6 SchalensätzenAufnahme für SchlagschrauberAufnahme für XL-Modul D.83CAufnahme für ZuordnungstabelleHaken zur Befestigung eines DrehmomentschlüsselsGeringe Standfläche: 590 x 590 mmHöhe geschlossen: 1430 mm (max: 1726 mm)Lieferung mit Bedienungsanleitung und Zuordnungstabelle zu den Fahrzeugen924,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
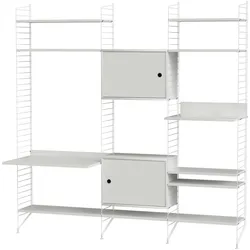
Regalwand mit Arbeitsplatz Weiß<h3>Regalwand mit Arbeitsplatz | Wohnzimmer – 30 cm tiefes String® System mit integriertem Schreibtisch</h3> <h4>Wohnwand mit funktionalem Homeoffice-Bereich</h4> <p>Die <strong>Regalwand mit Arbeitsplatz | Wohnzimmer</strong> ist eine bodengestützte Kombination aus dem String® System, die offenen Stauraum, geschlossene Schrankelemente und eine integrierte Arbeitsfläche miteinander verbindet. Mit einer Systemtiefe von 30 cm eignet sich diese Lösung ideal für Wohnräume, in denen Wohnen und Arbeiten flexibel kombiniert werden. Die Konstruktion nutzt die Raumhöhe effizient und schafft eine klar gegliederte Wandstruktur mit zusätzlichem Arbeitsplatz.</p> <p>Zwei Schrankmodule mit Schwenktür ermöglichen das blickgeschützte Verstauen von Unterlagen oder Arbeitsmaterialien. Ergänzend bieten zwei Regalboden-Sets in 58 cm Breite sowie ein Regalboden-Set in 78 cm Breite großzügige Ablageflächen...2178,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HobbyZone Arbeitsplatz-Organizer - wm1Arbeitsplatz-Organizer -- wm1 von HobbyZone HZ Arbeitsplatz-Organizer / Benchtop Organizer Der Organizer für die Werkbank ist ideal für Leute, die sich mit dem Modellieren oder anderem Handwerk beschäftigen und eine große Anzahl kleiner Präzisionswerkzeuge und Zubehör benötigen. Mit dem Workbench Organizer haben Sie immer einen sauberen Arbeitsbereich und alles, was Sie brauchen, immer zur Hand. Maße: 60 cm x 22 cm x 17 cm Hauptvorteile des Workbench Organizers: - Einige Dutzend Löcher in verschiedenen Größen für Bohrer, Bürsten, Feilen, Messer oder Meißel - drei Schubladen für unterschiedliches Zubehör - große Schublade mit sechs teilen - eine halboffene Schublade - Geteilte obere Abdeckung für die Werkzeuge - große Aussparung für Farben, Sprays - Rolle für Scheren, Drahtschneider... - lange Rolle für Schleifpapier, Drähten, Fäden usw. **Das Produktenthält kein Zubehör und kein Werkzeug. Die Bilder zeigen ein Ausstattungsbeispiel.** **Das Set besteht aus passgenauen Teilen und einer Montageanleitungen. Die Montage ist einfach und Sie benötigen dafür Holzleim.** **Farbe und Textur des Holzes können geringfügig von den abgebildeten Produktbildern abweichen.**52,62 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.