Domain mwst-frei.de kaufen?
Wir ziehen mit dem Projekt
mwst-frei.de um.
Sind Sie am Kauf der Domain
mwst-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mwst-frei.de kaufen?
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **

Ähnliche Suchbegriffe für Abgedeckt
Top-Angebote
Produkte zum Begriff Abgedeckt:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
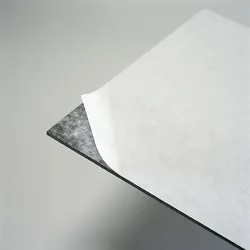
gudy® 802, Aufziehfolie beidseitig permanent klebend, zum Kaschieren auf Platten, einseitig abgedeckt 40 cm | 10 m, Polyester, transparenteinseitig abgedeckte Doppelklebefolie, zur Kaltkaschierung von digitalen und analogen Drucken auf viele Plattenmaterialien oder zur Herstellung von selbstklebenden Platten, hohe Klebkraft; gudy® 802beidseitig permanent klebend - PVC-frei - zum Kaschieren auf Plattenmaterialien - PAT-zertifiziertgudy® 802 ist eine beidseitig permanent klebende Aufziehfolie zur Kaltkaschierung von digitalen und analogen Drucken auf viele Plattenmaterialien. Das Produkt hat einen dimensionsstabilen Polyester-Träger und eignet sich besonders zum Aufziehen von glatten Fotopapieren. Und zwar sowohl für monochrome als auch für Farbdrucke. Mit gudy® 802 lassen sich hervorragend selbstklebende Platten herstellen. Der pH-neutrale, wasserbasierte und alterungsbeständige Kleber unterbindet katalytische Prozesse. Die Qualität und der Wert des Drucks werden langfristig gesichert. gudy® 802 hat den Photographic Activity Test (PAT) nach ISO 18916 bestanden. Das auf sich selbst gewickelte Material mit einseitiger Silikonpapierabdeckung eignet sich für die maschinelle Verarbeitung, z. B. auf Neschen Laminatoren. Es kann im Innen- und Außenbereich eingesetzt werden.- Dimensionsstabiler Polyester-Träger- Beidseitig permanent klebend- Einseitig abgedeckt- Herstellung von selbstklebenden Platten- Zum Kaltkaschieren auf Platten z. B. Alu-Dibond®, Forex®, etc.- Wasserbasierter, pH-neutraler und alterungsbeständiger Kleber- PAT-Zertifizierung nach ISO 1891638,94 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Zebra Symbol Service from the Start Bronze - Serviceerweiterung - Arbeitszeit und Ersatzteile (für Basisstation ist nicht abgedeckt) (SSB-MC1000-50)Symbol Service from the Start Bronze - Serviceerweiterung - Arbeitszeit und Ersatzteile (für Basisstation ist nicht abgedeckt) - 5 Jahre - Reparaturzeit: 3 Tage - für Zebra MC1000140,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
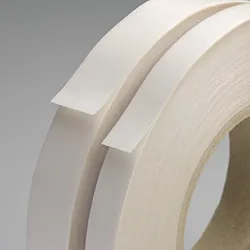
gudy® DS 12, Doppelklebeband, beidseitig permanent klebend, einseitig abgedeckt, 12 mm Breit, Rolle mit 33 m 12 mm, PVC, transparenteinseitig abgedecktes Tape, zum Verkleben und streifenweise selbstklebenden Ausrüsten von Papieren, Drucken, Fotos und für andere grafische Anwendungen, die abgedeckte Seite mit reduzierter Anfangsklebkraft lässt sich während der Verarbeitung wieder rückstandsfrei von glatten Oberflächen entfernen; gudy® DS 12beidseitig permanent klebend - zum streifenweise selbstklebend Ausrüsten- Transparenter Träger- Einseitig abgedecktes Tape- Reduzierte Anfangsklebkraft auf der abgedeckten Seite- Permanent klebend auf der offenen Seite- Für Verklebungen von Papieren, Drucken und Fotos, beliebt auch zum Basteln- Wasserbasierter, pH-neutraler und alterungsbeständiger Kleber- PAT-Zertifizierung nach ISO 189168,19 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Abgedeckt:
-
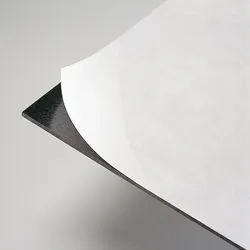
gudy® 831 Fine Art smooth, papierbasierte Aufziehfolie beidseitig permanent klebend, einseitig abgedeckt 40 cm | 10 meinseitig abgedeckte Doppelklebefolie, für die Kaschierung glatter und leichter Fine Art Papiere sowie hochwertiger Kunst- und Fotodrucke, hohe Klebkraft; gudy® 831 Fine Art smoothFür glatte Fine Art Papiere – säurefreie Aufziehfolie mit hoher Scherfestigkeitgudy® 831 Fine Art smooth wurde speziell für die Kaschierung glatter und leichter Fine Art Papiere sowie hochwertiger Kunst- und Fotodrucke entwickelt. Die papierbasierte Aufziehfolie ist beidseitig permanent klebend und eignet sich ideal für die manuelle oder maschinelle Verarbeitung auf archivfesten sowie handelsüblichen Plattenmaterialien. Der wasserbasierte, pH-neutrale und säurefreie Klebstoff verhindert katalytische Prozesse und sorgt für eine sichere, dauerhafte Verbindung. Die hohe Scherfestigkeit trägt zusätzlich zur Erhaltung der Bildqualität bei. gudy® 831 Fine Art smooth ist PAT-zertifiziert nach ISO 18916.- Für glatte und leichte Fine Art Papiere- Beidseitig permanent klebend- Wasserbasierter, pH-neutraler Klebstoff- PVC-freier, papierbasierter Träger- PAT-Zertifizierung gemäß ISO 1891650,17 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
3M Polyester-Abdeck-Klebeband 8992L, auf Liner abgedeckt mit Polyester-Schutzabdeckung, grün, 1280 mm x 66 mKlebeband zum Abdecken von Gegenständen oder Flächen bei der Pulverbeschichtung und elektrostatischen Lackierprozessen. L = Liner ausgerüstet1286,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
gudy® 802, Aufziehfolie beidseitig permanent klebend, zum Kaschieren auf Platten, einseitig abgedeckt 40 cm | 10 m, Polyester, transparenteinseitig abgedeckte Doppelklebefolie, zur Kaltkaschierung von digitalen und analogen Drucken auf viele Plattenmaterialien oder zur Herstellung von selbstklebenden Platten, hohe Klebkraft; gudy® 802beidseitig permanent klebend - PVC-frei - zum Kaschieren auf Plattenmaterialien - PAT-zertifiziertgudy® 802 ist eine beidseitig permanent klebende Aufziehfolie zur Kaltkaschierung von digitalen und analogen Drucken auf viele Plattenmaterialien. Das Produkt hat einen dimensionsstabilen Polyester-Träger und eignet sich besonders zum Aufziehen von glatten Fotopapieren. Und zwar sowohl für monochrome als auch für Farbdrucke. Mit gudy® 802 lassen sich hervorragend selbstklebende Platten herstellen. Der pH-neutrale, wasserbasierte und alterungsbeständige Kleber unterbindet katalytische Prozesse. Die Qualität und der Wert des Drucks werden langfristig gesichert. gudy® 802 hat den Photographic Activity Test (PAT) nach ISO 18916 bestanden. Das auf sich selbst gewickelte Material mit einseitiger Silikonpapierabdeckung eignet sich für die maschinelle Verarbeitung, z. B. auf Neschen Laminatoren. Es kann im Innen- und Außenbereich eingesetzt werden.- Dimensionsstabiler Polyester-Träger- Beidseitig permanent klebend- Einseitig abgedeckt- Herstellung von selbstklebenden Platten- Zum Kaltkaschieren auf Platten z. B. Alu-Dibond®, Forex®, etc.- Wasserbasierter, pH-neutraler und alterungsbeständiger Kleber- PAT-Zertifizierung nach ISO 1891638,94 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für die Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die betreffende Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden und darf keine Gewinne erzielen. Die Organisation muss außerdem bestimmte formale Anforderungen erfüllen und regelmäßig über ihre Tätigkeiten berichten. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung nach dem Steuerbefreiungsgesetz sind, dass die Einnahmen gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen. Zudem muss die Organisation als gemeinnützig anerkannt sein und bestimmte satzungsmäßige Voraussetzungen erfüllen. Die Organisation darf keine Gewinne erzielen und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. **
-
Was sind die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Tätigkeit gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Einhaltung der satzungsmäßigen Voraussetzungen und die ordnungsgemäße Buchführung sind ebenfalls erforderlich. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Abgedeckt
-
Zebra Symbol Service from the Start Bronze - Serviceerweiterung - Arbeitszeit und Ersatzteile (für Basisstation ist nicht abgedeckt) (SSB-MC1000-50)Symbol Service from the Start Bronze - Serviceerweiterung - Arbeitszeit und Ersatzteile (für Basisstation ist nicht abgedeckt) - 5 Jahre - Reparaturzeit: 3 Tage - für Zebra MC1000140,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
gudy® DS 12, Doppelklebeband, beidseitig permanent klebend, einseitig abgedeckt, 12 mm Breit, Rolle mit 33 m 12 mm, PVC, transparenteinseitig abgedecktes Tape, zum Verkleben und streifenweise selbstklebenden Ausrüsten von Papieren, Drucken, Fotos und für andere grafische Anwendungen, die abgedeckte Seite mit reduzierter Anfangsklebkraft lässt sich während der Verarbeitung wieder rückstandsfrei von glatten Oberflächen entfernen; gudy® DS 12beidseitig permanent klebend - zum streifenweise selbstklebend Ausrüsten- Transparenter Träger- Einseitig abgedecktes Tape- Reduzierte Anfangsklebkraft auf der abgedeckten Seite- Permanent klebend auf der offenen Seite- Für Verklebungen von Papieren, Drucken und Fotos, beliebt auch zum Basteln- Wasserbasierter, pH-neutraler und alterungsbeständiger Kleber- PAT-Zertifizierung nach ISO 189168,19 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Zebra Symbol Service from the Start Bronze with Comprehensive Coverage - Serviceerweiterung - Arbeitszeit und Ersatzteile (für Basisstation ist nicht abgedeckt) (SSB-MC909R-50)Symbol Service from the Start Bronze with Comprehensive Coverage - Serviceerweiterung - Arbeitszeit und Ersatzteile (für Basisstation ist nicht abgedeckt) - 5 Jahre - Reparaturzeit: 3 Tage - für Zebra MC9090-G, MC9090-G RFID, MC9090-Z RFID585,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehrwertsteuer (MwSt.): Einführung und Auswirkungen, Taschenbuch von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9Mehrwertsteuer (mwst.): Einführung Und Auswirkungen, Taschenbuch Von Sanish Maharjan, Verlag Unser Wissen, 978-620-8-96103-9, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Was sind die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz?
Die grundsätzlichen Voraussetzungen für eine Steuerbefreiung gemäß dem Steuerbefreiungsgesetz sind, dass die Organisation gemeinnützig, mildtätig oder kirchlich ist. Zudem muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen. Die Satzung der Organisation muss die steuerbegünstigten Zwecke klar und eindeutig festlegen. **
-
Warum heißt die Umsatzsteuer auch Mehrwertsteuer?
Die Umsatzsteuer wird auch als Mehrwertsteuer bezeichnet, da sie auf den Mehrwert erhoben wird, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie wird entlang der gesamten Wertschöpfungskette erhoben, sodass der Endverbraucher letztendlich den vollen Betrag zahlt. Der Begriff "Mehrwert" bezieht sich auf die Differenz zwischen dem Verkaufspreis eines Produkts und den Kosten der eingesetzten Materialien und Dienstleistungen. Durch die Besteuerung dieses Mehrwerts soll eine gerechte Verteilung der Steuerlast gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.